- Roberto Campos Neto reconheceu que a tokenização do sistema financeiro avançou mais lentamente do que previa quando estava no Banco Central.
- Executivo do Nubank acredita que ativos tokenizados podem tornar operações financeiras mais eficientes, com melhor gestão de garantias, riscos e captação de recursos.
- Ex-presidente do BC destacou o papel do Pix na inclusão financeira e apontou blockchain, inteligência artificial e stablecoins como grandes áreas de inovação.
O ex-presidente do Banco Central Roberto Campos Neto admitiu que errou suas previsões sobre a velocidade da tokenização da economia, mas reafirmou sua expectativa de que a tecnologia transforme o funcionamento do sistema financeiro. Atualmente vice-chairman e chefe global de Políticas Públicas do Nubank, o executivo afirmou que esperava um mercado muito mais avançado na utilização de ativos tokenizados do que aquele observado atualmente.
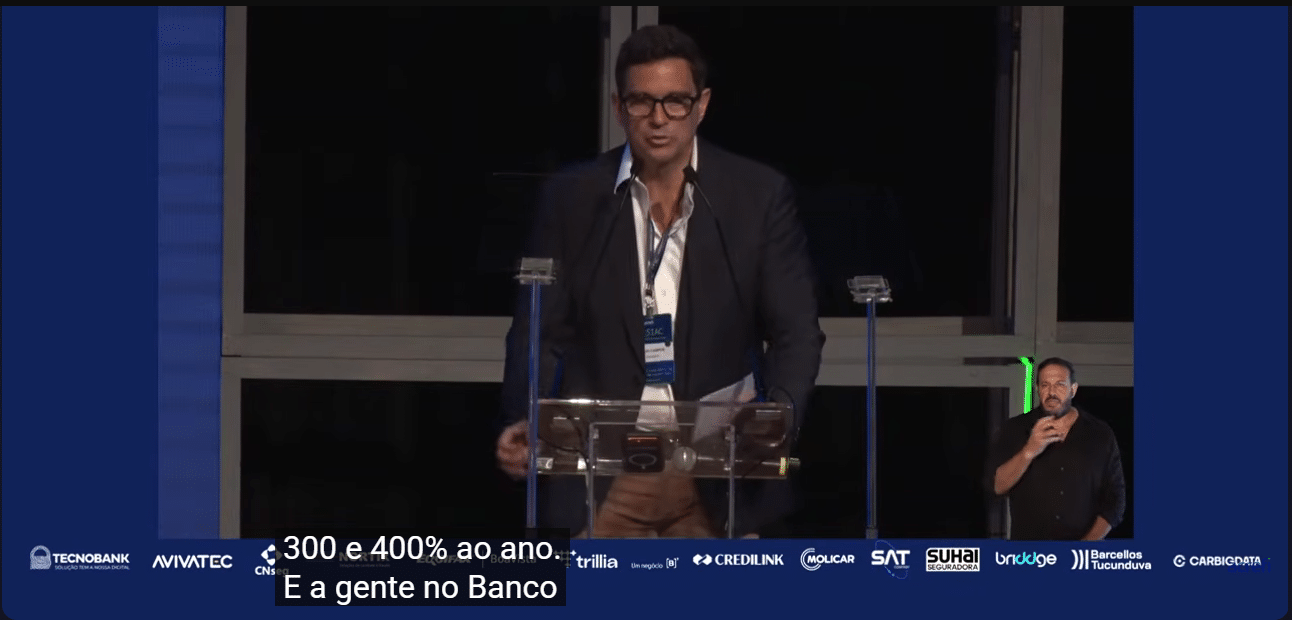
A declaração aconteceu na segunda-feira (16), durante o 21º Seminário Internacional Acrefi (SIAC), realizado no Museu de Arte de São Paulo (MASP). Ao revisar as ideias discutidas desde 2018, quando participou da elaboração de propostas para modernizar o sistema financeiro brasileiro, Campos Neto reconheceu que algumas transformações aconteceram mais lentamente do que imaginava.
Segundo ele, a tokenização apresenta vantagens importantes para as instituições financeiras, especialmente na gestão de garantias, no controle de riscos, na captação de recursos e na possibilidade de dividir ativos em unidades menores. O executivo também destacou que mudanças regulatórias recentes nos Estados Unidos contribuíram para acelerar o desenvolvimento desse mercado ao longo do último ano.
- Leia também: Um dos maiores OTCs de criptomoedas do mundo alerta “Bear Market não acabou e mais queda pode vir”
Campos Neto admite que tokenização demorou mais do que esperava
Durante a apresentação, Campos Neto explicou que uma das principais apostas feitas no início da transformação digital do setor financeiro era a migração gradual de operações tradicionais para plataformas baseadas em blockchain. A expectativa era que diferentes serviços financeiros passassem a funcionar de maneira integrada, utilizando ativos digitais e infraestruturas programáveis.
O ex-presidente do BC reconheceu, entretanto, que essa transformação não aconteceu dentro do prazo inicialmente imaginado. “Eu errei um pouco o timing”, afirmou, ao comentar suas projeções anteriores. Apesar do atraso, avaliou que a tokenização ganhou velocidade recentemente, impulsionada em parte por alterações nas regras norte-americanas.
Campos Neto explicou que o principal benefício de uma economia tokenizada não está apenas na representação digital de ativos tradicionais. Na avaliação dele, a tecnologia permite melhorar a administração de garantias, ampliar a transparência, facilitar operações de financiamento e tornar os produtos financeiros mais divisíveis e acessíveis.
O executivo citou exemplos de aplicações que já começam a ganhar espaço, incluindo ações tokenizadas, instrumentos de renda fixa e mecanismos de captação de recursos. Essas estruturas permitem representar direitos financeiros digitalmente e podem facilitar a integração de etapas que hoje dependem de diferentes intermediários.
Outro conceito mencionado foi a Finternet, proposta apresentada em um estudo do Banco de Compensações Internacionais (BIS), publicado em abril de 2024 por Agustín Carstens e Nandan Nilekani. O projeto prevê a integração de diferentes ecossistemas financeiros, utilizando tecnologias como blockchain, tokenização e registros unificados para reduzir custos e simplificar transações.
Pix foi criado também para gerar dados e ampliar crédito, afirma Campos Neto
Ao relembrar seu período à frente do Banco Central, Campos Neto destacou que o desenvolvimento do Pix fazia parte de uma estratégia mais ampla de digitalização do sistema financeiro. Segundo ele, a ferramenta não foi concebida apenas para facilitar transferências e pagamentos, mas também para contribuir com a geração de informações sobre o comportamento financeiro dos usuários.
O executivo explicou que, quando uma pessoa deixa de realizar pagamentos em dinheiro e passa a utilizar meios digitais, suas transações produzem registros que podem ajudar instituições financeiras a avaliar sua capacidade de pagamento. Dessa forma, o Pix também pode contribuir para a construção de históricos de crédito, inclusive para consumidores que anteriormente não tinham relacionamento bancário significativo.
Campos Neto destacou que o aumento da capacidade de produzir, armazenar e interpretar grandes volumes de informações foi decisivo para o avanço das fintechs e dos bancos digitais. Na visão dele, a vantagem competitiva das instituições financeiras está deixando de depender exclusivamente do tamanho do balanço ou da rede física de atendimento.
A capacidade de transformar dados em produtos financeiros mais eficientes tende a ganhar importância nesse cenário. O executivo relacionou essa transformação ao crescimento de instituições digitais como o Nubank, que desenvolveram modelos de negócios apoiados na tecnologia e na análise de informações para ampliar sua atuação no mercado financeiro.
Blockchain, inteligência artificial e stablecoins estão no centro da transformação financeira
Campos Neto também identificou inteligência artificial, stablecoins, tokenização e digitalização bancária entre os grandes movimentos tecnológicos responsáveis por transformar o sistema financeiro. Para ele, essas inovações fazem parte de um processo mais amplo de modernização da intermediação financeira.
A visão apresentada pelo executivo encontra paralelo no conceito de Finternet desenvolvido pelo BIS. O estudo propõe conectar diferentes infraestruturas financeiras para permitir que ativos, pagamentos e serviços funcionem de maneira integrada, utilizando registros digitais programáveis e mecanismos de interoperabilidade.
- Leia também: Maiores bancos do mundo se unem para barrar agentes de inteligência artificial e impedir acesso a contas de clientes
No Brasil, o avanço dessas tecnologias também passou a fazer parte da agenda regulatória. Em outubro de 2026, a Comissão de Valores Mobiliários (CVM) publicou a Resolução 249, que criou um programa piloto para testar operações envolvendo valores mobiliários tokenizados. Em novembro, a autarquia confirmou o recebimento de 11 propostas de projetos experimentais.
As iniciativas brasileiras incluem estudos sobre emissão, negociação, custódia e liquidação de ativos financeiros utilizando redes de registro distribuído. Os testes, entretanto, são realizados em ambiente experimental e não representam uma autorização automática para a comercialização de valores mobiliários tokenizados.