



- SharpLink registra prejuízo líquido de US$ 1,08 bilhão no primeiro semestre
- Empresa mantém 888.938 unidades equivalentes a ETH e US$ 56,2 milhões em caixa
- Conversão total da carteira em dinheiro pode levar até 90 dias
A SharpLink, uma das maiores tesourarias corporativas de ethereum do mundo, reportou prejuízo líquido de US$ 1,08 bilhão nos seis meses encerrados em 30 de junho. O balanço, protocolado em 7 de agosto, joga luz sobre um problema pouco discutido no modelo de empresas que estocam cripto no balanço, quanto tempo leva para transformar a reserva de volta em caixa.
O rombo é 934,3% maior que os US$ 104,4 milhões registrados no mesmo período do ano anterior. A comparação, porém, tem ressalvas. A estratégia de tesouraria em ETH só foi lançada em 2 de junho de 2025, cobrindo apenas o fim da janela usada como base.
Perda não-caixa domina o balanço
Do total do prejuízo, US$ 827,7 milhões vieram da desvalorização não realizada do ETH em carteira. Outros US$ 267,8 milhões foram registrados como impairment de LsETH e weETH, tokens que representam posições em staking líquido e restaking. São ajustes contábeis, não saídas efetivas de caixa. Mesmo assim, a soma dessas duas linhas supera o próprio resultado líquido, o que indica que outras receitas amorteceram parte do baque.
A companhia encerrou junho com US$ 56,2 milhões em caixa e equivalentes. Em uma foto separada, datada de 3 de agosto, informou possuir 888.938 unidades equivalentes a ETH livres de gravames, 634.255 em ether nativo, 181.748 na base de resgate do LsETH e 72.935 vindas do weETH.
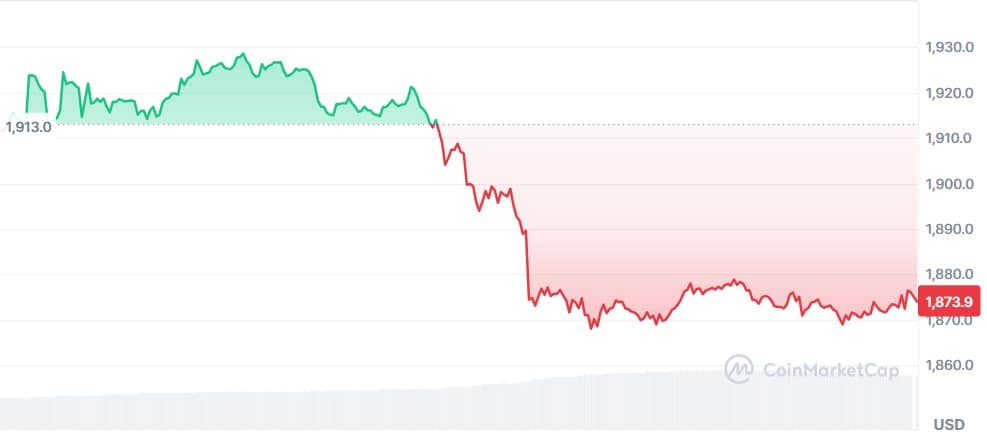
Com o Ethereum cotado a US$ 1.873,90, essa reserva teria valor de mercado bruto próximo de US$ 1,7 bilhão. A conta é ilustrativa, mistura datas diferentes e inclui posições cujo resgate depende do tempo de saída dos validadores e do preço no momento da venda.
Saída de validadores define liquidez
O ponto mais sensível do arquivamento é a estimativa de conversão. Segundo a SharpLink, sob as condições atuais da rede Ethereum, uma parcela relevante do ETH em staking poderia ser retirada e vendida em cerca de 30 dias. A carteira inteira de posições travadas, no entanto, levaria aproximadamente 90 dias para se desfazer integralmente.
A fila de saída dos validadores da rede varia conforme a demanda. Resgates via LsETH podem forçar exit de validadores quando a liquidez do protocolo é insuficiente. Já o weETH, apesar de não ter prazo fixo de bloqueio, também depende das condições da rede. Para o investidor, o recado é claro, reservas em staking não equivalem a dinheiro imediato.
Esse detalhe ganha peso porque a SharpLink é a mesma empresa cujo CEO, Joseph Chalom, rejeitou publicamente a proposta EIP-8363, que reduziria o rendimento do staking, alertando que a mudança poderia forçar venda institucional de ETH. O balanço agora dá a dimensão prática do argumento.
Diluição e compra adicional de ETH
As ações ordinárias emitidas subiram 10,3% no semestre, passando de 196,71 milhões no fim de 2025 para 216,98 milhões em junho. Em uma oferta de junho, a companhia captou cerca de US$ 75 milhões brutos com a venda de 10.013.351 ações acompanhadas de warrants, a US$ 7,49 por pacote.
Parte do dinheiro virou 10 mil ETH adicionais, comprados por aproximadamente US$ 16,1 milhões. Outra fatia bancou a recompra de 2,13 milhões de ações. O balanço descreve os ativos digitais livres como camada extra de liquidez além do caixa, mas alerta que mercados estressados podem inviabilizar vendas ou impor preços desfavoráveis.
O caso ecoa o padrão visto em outra tesouraria do setor, quando a Bitmine viu o caixa cair 78% em um mês após ampliar posição em ether. Além disso, os investidores brasileiros devem observar que valor da tesouraria não garante liquidez imediata para despesas dolarizadas.





