



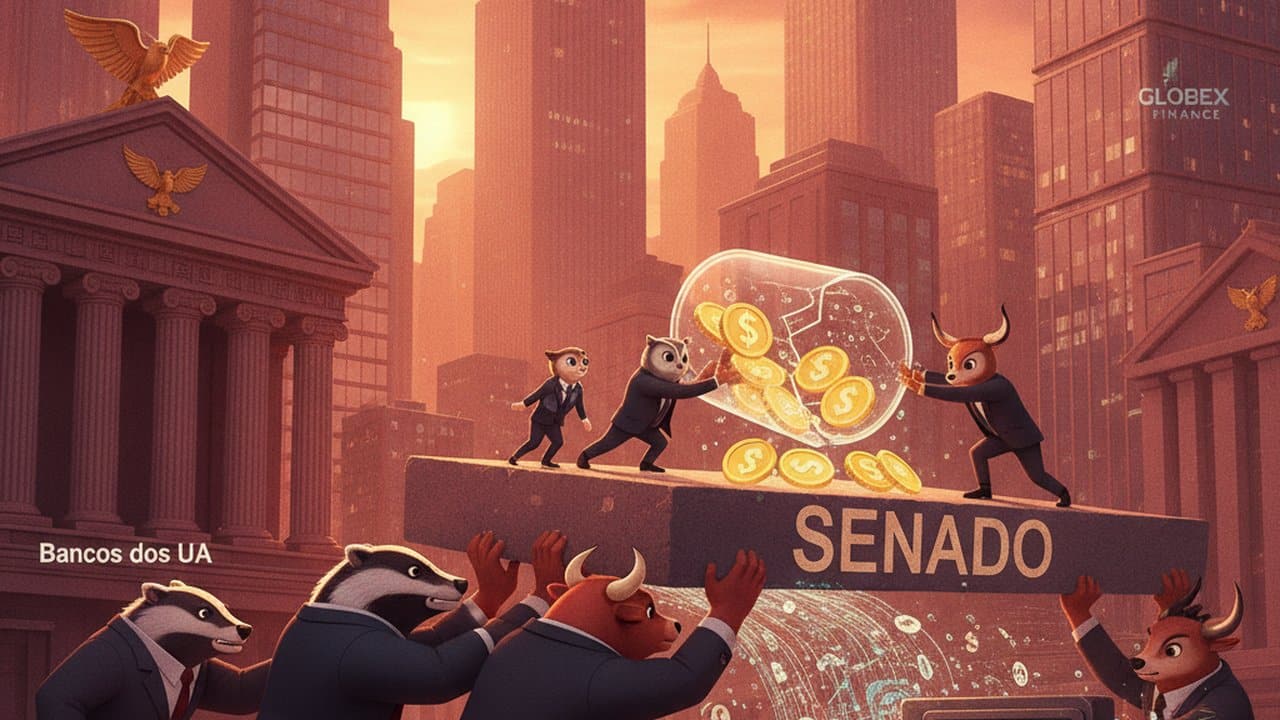
- 134 líderes bancários pedem ao Senado dos EUA revisão da Seção 10404 do CLARITY Act
- Executivos temem fuga de centenas de bilhões em depósitos para stablecoins com incentivos
- Disputa define se stablecoins de pagamento poderão oferecer recompensas indiretas aos usuários
Um grupo de 134 executivos do setor bancário dos Estados Unidos enviou uma carta ao Senado pedindo mudanças no CLARITY Act, projeto que estrutura a regulação de criptoativos no país. O alvo é a Seção 10404, que trata do pagamento de juros e rendimentos em stablecoin de pagamento.
Os signatários querem uma redação mais dura. Segundo eles, do jeito atual, empresas podem contornar a proibição de juros oferecendo recompensas, pontos ou incentivos que replicam, na prática, um retorno financeiro para quem mantém stablecoins na carteira.
A carta foi endereçada ao líder da maioria, John Thune (Republicano-SD), e ao líder da minoria, Charles Schumer (Democrata-NY). O pedido é que o Senado incorpore as alterações sugeridas pelas associações estaduais de banqueiros antes da votação final do texto.
Disputa por centenas de bilhões em depósitos
O argumento central dos bancos é econômico, não ideológico. Depósitos bancários financiam hipotecas, crédito a pequenas empresas, operações agrícolas e investimentos comunitários. Se stablecoins passarem a atrair saldos com incentivos travestidos de recompensa, esse funding pode migrar em massa para fora do sistema bancário.
Os executivos foram explícitos na estimativa. Caso produtos em stablecoin consigam reter capital via mecanismos parecidos com juros, a base local de financiamento pode encolher em centenas de bilhões de dólares. A conversão para reais, considerando o câmbio atual de R$ 5,1164 por dólar, coloca o buraco potencial na casa dos trilhões de reais.
A lógica bancária é conhecida, banco captura depósito de um lado e empresta do outro. Se o depositante troca a conta corrente por uma stablecoin com programa de recompensas, o balanço da instituição perde o insumo básico da operação de crédito.
O que muda com a Seção 10404
A versão atual do CLARITY Act veda o pagamento explícito de juros sobre stablecoins de pagamento. Emissores como Tether (USDT) e Circle (USDC) já operam nesse modelo reserva 100% lastreada, sem repasse de rendimento ao portador.
O problema, segundo os banqueiros, está na engenharia paralela. Cashback, pontos, bonificação por tempo de custódia e airdrops recorrentes conseguem entregar retorno econômico sem serem tecnicamente juros. A carta pede que a lei feche essa porta antes que ela se abra.
Do outro lado, exchanges e emissores argumentam que restringir incentivos travaria a competição e a inovação em pagamentos digitais. A tensão coloca frente a frente o lobby bancário tradicional e o setor cripto, cada um tentando moldar o texto final antes da votação.
Reflexo na regulação brasileira de stablecoins
A discussão americana não fica restrita aos EUA. O Banco Central do Brasil conduz sua própria consulta pública sobre ativos virtuais desde 2023, e o tratamento de stablecoins é um dos capítulos mais sensíveis do processo. A autoridade brasileira acompanha o que sai do Congresso americano porque o dólar digital tokenizado já circula pesado entre investidores locais.
Dados de exchanges brasileiras mostram o USDT como um dos ativos mais negociados por volume no país, funcionando como porta de entrada para o mercado cripto e como hedge cambial informal. Qualquer regra americana que altere o desenho econômico da stablecoin permitindo ou proibindo remuneração reverbera direto no bolso do investidor brasileiro que carrega USDT em corretora.
A carta pode ser consultada na íntegra no portal da American Bankers Association, entidade que reúne as associações estaduais mencionadas no documento.
Senado define desenho final nas próximas semanas
A tramitação do CLARITY Act entra na fase decisiva. A definição sobre a Seção 10404 vai indicar se stablecoins de pagamento nos EUA seguirão como puros trilhos de transação ou se poderão evoluir para produtos de retenção de saldo, com efeitos diretos sobre o modelo de negócios de emissores como Circle, Tether e novos entrantes vindos do próprio setor bancário.
Enquanto o texto não fecha, emissores seguem lançando programas de recompensa em jurisdições fora dos EUA, e bancos americanos aceleram projetos próprios de stablecoin sob a marca de instituições depositárias reguladas.





