- Roberto Campos Neto afirma que conectar sistemas semelhantes ao Pix em tempo real poderia reduzir riscos nas transferências internacionais e mudar a disputa entre moedas.
- Ex-presidente do BC diz que stablecoins são utilizadas principalmente como reserva de valor em países emergentes e aumentam a demanda por ativos em dólares.
- Executivo do Nubank prevê a convergência entre inteligência artificial, Open Finance e tokenização, com agentes de IA realizando operações financeiras.
O ex-presidente do Banco Central Roberto Campos Neto afirmou que conectar os sistemas de pagamentos instantâneos de todos os países poderia mudar a disputa pela importância do dólar no sistema financeiro internacional. Atualmente vice-chairman e chefe global de Políticas Públicas do Nubank, o executivo defendeu que uma infraestrutura mundial de pagamentos em tempo real reduziria os riscos das transações e tornaria menos relevante a necessidade de utilizar uma moeda intermediária nas transferências.
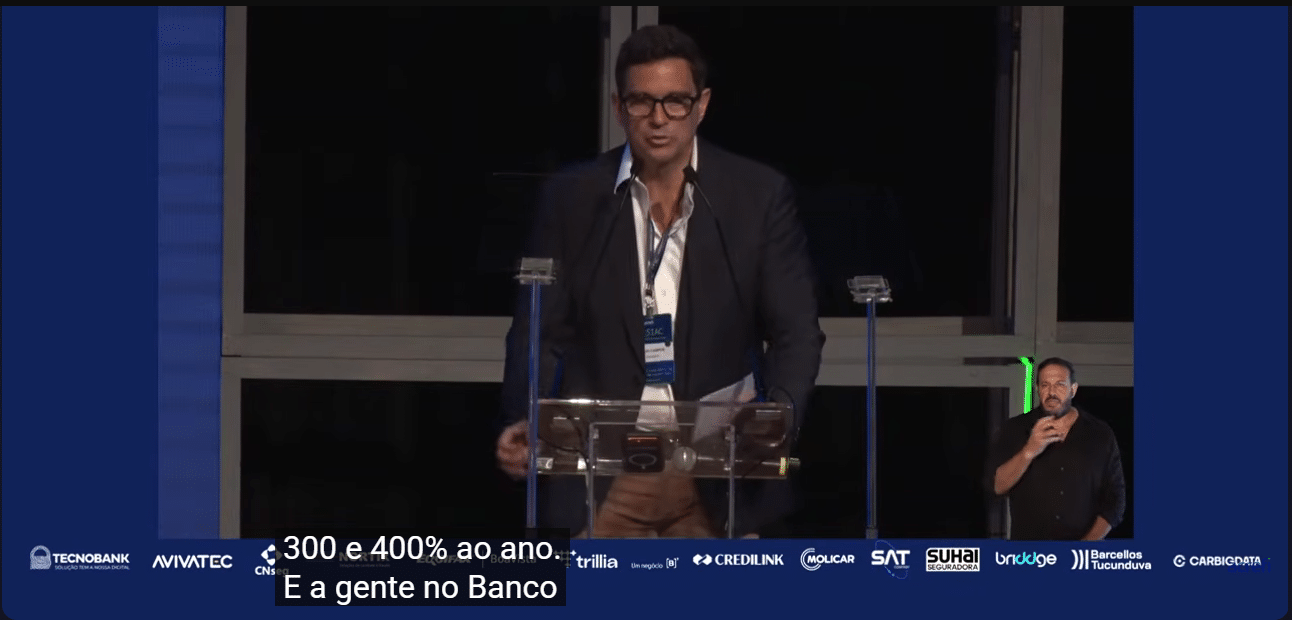
A declaração aconteceu na segunda-feira (16), durante o 21º Seminário Internacional Acrefi (SIAC), realizado no Museu de Arte de São Paulo (MASP). Na apresentação, Campos Neto também analisou o crescimento das stablecoins, moedas digitais que acompanham o valor de ativos tradicionais, principalmente o dólar, e explicou por que elas estão ganhando espaço nas economias emergentes.
O executivo acredita que o futuro do sistema financeiro será definido pela convergência entre tokenização, inteligência artificial, Open Finance e pagamentos digitais. Segundo ele, essa transformação poderá reduzir custos bancários, ampliar a inclusão financeira e modificar profundamente a maneira como consumidores utilizam os serviços financeiros.
- Leia também: CVM vai se reunir com Stellar e CertiK nos EUA para debater tokenização do mercado brasileiro
Interligar o Pix de todos os países pode mudar a importância do dólar
Campos Neto apresentou uma hipótese sobre o futuro dos pagamentos internacionais. Segundo ele, caso todos os países desenvolvessem sistemas semelhantes ao Pix brasileiro e essas infraestruturas fossem conectadas em tempo real, uma das principais transformações ocorreria na maneira como o mercado utiliza moedas nas transferências internacionais.
Atualmente, muitas operações entre países dependem de bancos correspondentes, conversões cambiais e diferentes etapas de liquidação. A utilização de uma moeda intermediária, frequentemente o dólar, pode acrescentar custos e riscos ao processo. Com sistemas instantâneos interligados, parte dessas dificuldades poderia ser reduzida.
“Vamos imaginar que todo mundo tivesse um Pix exatamente igual ao do Brasil, todos os países, e que a gente conseguisse conectar todos esses países em tempo real”, afirmou Campos Neto durante a apresentação.
Na avaliação do executivo, uma infraestrutura desse tipo mudaria a discussão sobre qual moeda exerce maior influência no comércio internacional. O debate passaria a considerar também a plataforma responsável por conectar os sistemas de pagamentos, independentemente da moeda utilizada.
- Leia também: Um dos maiores OTCs de criptomoedas do mundo alerta “Bear Market não acabou e mais queda pode vir”
“A gente deixa de ter essa conversa de qual é a moeda mais importante e a gente passa a ter uma conversa de qual é o sistema que vai ligar todos esses sistemas de pagamento”, declarou.
Campos Neto explicou que, nesse cenário, o risco associado à moeda estaria mais concentrado na formação dos preços e na exposição cambial do que na execução da transferência. Durante a apresentação, mencionou uma possível redução de 40% a 50% do risco transacional, mas não apresentou uma metodologia para quantificar essa estimativa.
A proposta não significa necessariamente o fim do dólar como moeda de reserva ou referência internacional. Entretanto, a conexão entre sistemas de pagamento poderia diminuir a necessidade de utilizar a moeda americana como intermediária em determinadas operações, caso existam mecanismos eficientes de conversão e liquidação entre as moedas locais.
O conceito já aparece em iniciativas internacionais. O Banco de Compensações Internacionais (BIS) desenvolveu o Projeto Nexus, voltado à conexão de sistemas nacionais de pagamentos instantâneos. Em vez de construir ligações individuais entre cada país, a proposta utiliza uma estrutura compartilhada para facilitar transferências internacionais.
O Banco Central brasileiro também estuda a conexão do Pix com plataformas estrangeiras, incluindo a infraestrutura europeia Target Instant Payment Settlement (TIPS). Essas iniciativas ainda não representam a existência de um Pix mundial, mas mostram que a interoperabilidade internacional passou a integrar a agenda das autoridades monetárias.
Stablecoins viraram uma forma barata de acessar o dólar, afirma Campos Neto
Embora considere que os pagamentos internacionais possam se tornar menos dependentes de moedas intermediárias, Campos Neto destacou outro movimento que acontece simultaneamente: o avanço das stablecoins está ampliando o acesso ao dólar, principalmente nas economias emergentes.
O executivo explicou que uma das principais dúvidas dos bancos centrais é identificar se essas moedas digitais são utilizadas predominantemente para pagamentos ou como reserva de valor. A distinção é importante porque revela as razões pelas quais consumidores e empresas estão adquirindo ativos como USDT e USDC.
Segundo Campos Neto, uma maneira de avaliar esse comportamento é analisar o turnover, indicador que mede a frequência com que determinado ativo circula na economia. Quanto maior o giro, maior pode ser sua utilização em transações. Por outro lado, um giro relativamente baixo pode indicar que os investidores estão mantendo o ativo por períodos mais longos.
Na avaliação do ex-presidente do BC, as stablecoins apresentam um comportamento particularmente relevante como reserva de valor nas economias emergentes. Isso acontece porque permitem obter exposição ao dólar sem necessariamente abrir uma conta bancária tradicional nos Estados Unidos.
“As stablecoins viram uma forma mais barata de uma pessoa ter uma conta em dólar”, afirmou o executivo, utilizando a comparação para descrever a facilidade de acesso à moeda americana por meio de plataformas digitais.
Essa utilização tem uma importância especial em países que enfrentam restrições cambiais, moedas menos conversíveis ou dificuldades de acesso ao sistema financeiro internacional. Nesses mercados, stablecoins podem funcionar como instrumentos de preservação de valor, embora apresentem riscos diferentes dos depósitos bancários tradicionais.
A relevância dessas moedas também aparece nos dados brasileiros. Segundo a Receita Federal, as stablecoins representavam aproximadamente 80% do volume declarado de transações com criptoativos no levantamento divulgado em julho de 2026. O órgão informou que a participação desses ativos cresceu de 3,5%, em 2019, para um pico superior a 90% em períodos anteriores.
No mercado internacional, dados da DefiLlama apontavam aproximadamente US$ 284,2 bilhões em stablecoins em circulação em 17 de novembro de 2026. Desse montante, cerca de US$ 175,2 bilhões correspondiam ao USDT, da Tether, e US$ 69,4 bilhões ao USDC, da Circle.
Campos Neto também destacou que o crescimento dessas moedas digitais pode beneficiar diretamente os Estados Unidos. Isso acontece porque parte das empresas emissoras utiliza títulos do Tesouro americano para compor as reservas que sustentam suas stablecoins.
- Leia também: Maiores bancos do mundo se unem para barrar agentes de inteligência artificial e impedir acesso a contas de clientes
Assim, quando a demanda por stablecoins lastreadas em dólar aumenta, os emissores podem ampliar suas posições em títulos públicos americanos, dependendo da composição das reservas. Essa dinâmica cria uma fonte adicional de demanda por ativos utilizados no financiamento da dívida dos Estados Unidos.
O executivo avaliou que esse mecanismo ajuda a explicar o interesse americano no desenvolvimento e na regulamentação das stablecoins. Em julho de 2025, os Estados Unidos aprovaram o GENIUS Act, legislação que estabelece regras para emissores de stablecoins de pagamento, incluindo exigências de reservas e mecanismos de supervisão.
Para Campos Neto, a regulamentação tende a ganhar importância conforme essas moedas passam a integrar plataformas de pagamentos e serviços financeiros tradicionais. Entretanto, ele ressaltou que ainda existem diferentes modelos de emissão, com níveis distintos de supervisão e riscos.
Inteligência artificial, tokenização e Open Finance vão transformar os bancos
Além das stablecoins e da conexão internacional dos sistemas de pagamento, Campos Neto apresentou uma visão sobre o futuro da intermediação financeira. Para ele, a grande transformação acontecerá quando inteligência artificial, Open Finance e tokenização passarem a funcionar de maneira integrada.
O executivo explicou que o Open Finance permite compartilhar informações financeiras mediante autorização dos consumidores, enquanto a tokenização possibilita representar ativos e direitos em infraestruturas digitais programáveis. A inteligência artificial, por sua vez, poderá utilizar essas informações para comparar produtos e executar operações de maneira automatizada.
- Leia também: XRP Ledger ganha espaço no Brasil com tokenização de R$ 10 milhões em ativos financeiros
Segundo Campos Neto, essa combinação poderá reduzir custos de intermediação, melhorar a eficiência das instituições e ampliar o acesso aos serviços financeiros. O executivo também acredita que a disputa entre os bancos deixará de depender exclusivamente da capacidade de atrair clientes para seus próprios aplicativos.
Na avaliação dele, o principal canal de relacionamento financeiro poderá migrar para plataformas de tecnologia, redes sociais ou assistentes de inteligência artificial. Nesse cenário, consumidores poderão solicitar serviços diretamente a agentes digitais, que buscarão produtos e executarão operações junto às instituições financeiras.
Campos Neto mencionou a possibilidade de surgir um sistema de agentes de inteligência artificial realizando operações financeiras com outros agentes, modelo que chamou de agentic banking. A proposta envolve softwares capazes de realizar tarefas e transações em nome dos usuários, respeitando regras e autorizações previamente estabelecidas.
O executivo ressaltou que o processo ainda apresenta desafios regulatórios importantes. A ampliação da autonomia desses sistemas exigirá mecanismos de supervisão, segurança cibernética e responsabilidade pelas operações executadas.
O ex-presidente do BC também relacionou essa transformação ao desenvolvimento do Drex, projeto brasileiro concebido para explorar novas estruturas de intermediação financeira baseadas em ativos digitais e depósitos tokenizados.
- Leia também: Negociação de BDRs, incluindo cripto, dobra no Brasil e volume em 2026 já supera em 35,7% todo o ano passado
Segundo Campos Neto, a ideia original era permitir que ativos financeiros fossem registrados em plataformas digitais, com maior facilidade para administrar garantias, executar contratos e integrar diferentes serviços financeiros.
O executivo avaliou que o Brasil avançou significativamente na inclusão financeira com o Pix e o Open Finance, mas ainda possui oportunidades para ampliar a eficiência do sistema bancário por meio da tokenização.
Para ele, a próxima etapa da transformação financeira não será definida por uma única tecnologia, mas pela integração de diferentes infraestruturas. Em um cenário de pagamentos instantâneos internacionais, stablecoins, ativos tokenizados e agentes de inteligência artificial, bancos e fintechs precisarão adaptar seus modelos de negócios.
A expectativa de Campos Neto é que essa combinação transforme a competição no setor financeiro nos próximos anos. Entretanto, o executivo reconheceu que o desenvolvimento dependerá de avanços tecnológicos, regras adequadas e mecanismos capazes de preservar a segurança e a estabilidade do sistema.