



- Facilidade de US$ 1 bilhão usa ativos da USDe para empréstimos institucionais
- FalconX origina e serve os empréstimos com custódia qualificada e sobrecolateralização
- Ethena diversifica receita além do basis trade que sustenta rendimento da USDe
A FalconX e a Ethena firmaram uma linha de crédito garantida de US$ 1 bilhão que passa a alocar parte dos ativos que lastreiam a stablecoin USDe em empréstimos sobrecolateralizados para tomadores institucionais. O movimento marca uma virada relevante na estratégia de rendimento por trás da stablecoin sintética.
A estrutura foi montada por meio de um veículo de propósito específico (SPV). Cabe à FalconX originar as operações, administrar os empréstimos e fazer a gestão do colateral, enquanto os ativos ficam sob guarda de custodiantes qualificados. Para a Ethena, o desenho abre uma fonte de receita separada das operações típicas de basis trade em derivativos de cripto.
Segundo a FalconX, o balcão pode financiar mesas de trading institucional, gestão de tesouraria corporativa e operações de pagamento. As duas empresas não divulgaram retorno esperado, prazos, identidade dos tomadores nem quanto capital já foi efetivamente desembolsado desde o anúncio. Detalhes do balcão institucional da FalconX foram tratados apenas em linhas gerais no comunicado.
USDe passa de basis trade para crédito privado
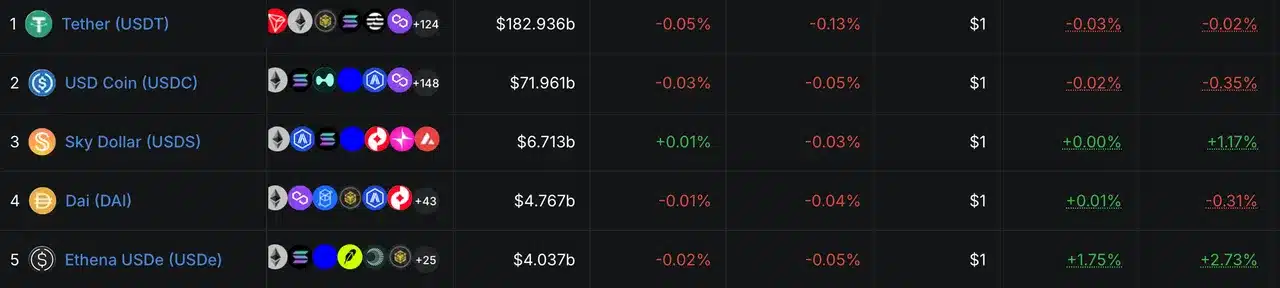
A USDe tem cerca de US$ 4 bilhões em capitalização de mercado, segundo dados do DefiLlama, e figura entre as maiores stablecoins do setor. Diferente de USDT e USDC, cujo lastro é composto por caixa e títulos do Tesouro dos EUA, a USDe mantém a paridade com o dólar por meio de colateral em cripto combinado com posições vendidas em derivativos.
Esse desenho, batizado pela Ethena de dólar sintético, gera rendimento a partir de duas fontes tradicionais, taxas de funding em perpétuos e spreads de base entre spot e futuros. Em ciclos de forte apetite comprador, o funding fica positivo e alimenta o retorno pago aos holders da versão staked, a sUSDe. Em janelas de funding negativo, no entanto, esse motor arrefece, e é justamente aí que a linha da FalconX entra como amortecedor.
Ao empurrar parte do lastro para empréstimos institucionais sobrecolateralizados, a Ethena reduz a dependência do ciclo de derivativos. É um passo na direção de um perfil mais próximo do crédito privado, algo que fundos tokenizados de tesouraria e produtos como o BUIDL, da BlackRock, já vêm explorando com títulos do Tesouro americano.
Movimento acompanha onda de crédito institucional em cripto
A operação se soma a uma sequência de acordos que estreitam a ponte entre mesa institucional e infraestrutura cripto. Nas últimas semanas, o Citi lançou custódia de Bitcoin para clientes corporativos, e a Visa buscou novo parceiro de stablecoins após a rival Mastercard adquirir a BVNK. FalconX e Ethena já operavam em parceria, o balcão americano oferecia trading e financiamento com USDe antes do acordo.
Para o investidor brasileiro, a leitura passa por dois vetores. O primeiro é o risco: quando o lastro de uma stablecoin migra de derivativos líquidos para empréstimos privados, o perfil de resgate muda. Loans sobrecolateralizados são mais seguros que crédito unsecured, mas envolvem prazos, curadoria de contraparte e execução de garantia, variáveis novas para quem carrega USDe como caixa em protocolos DeFi.
Regulação brasileira monitora lastro de stablecoins
O segundo vetor é regulatório. O Banco Central discute regras para movimentação de stablecoins em pagamentos no Brasil, incluindo a proposta de retenção de 24 horas em saques para exchanges locais. Lastro híbrido de stablecoins deve atrair maior escrutínio regulatório local.
Vale lembrar que a USDe já circula em corretoras que atendem o público brasileiro, sobretudo em pares com BTC, ETH e em pools de rendimento DeFi. Ethena amplia balanço com US$ 1 bilhão em crédito institucional externo.





