



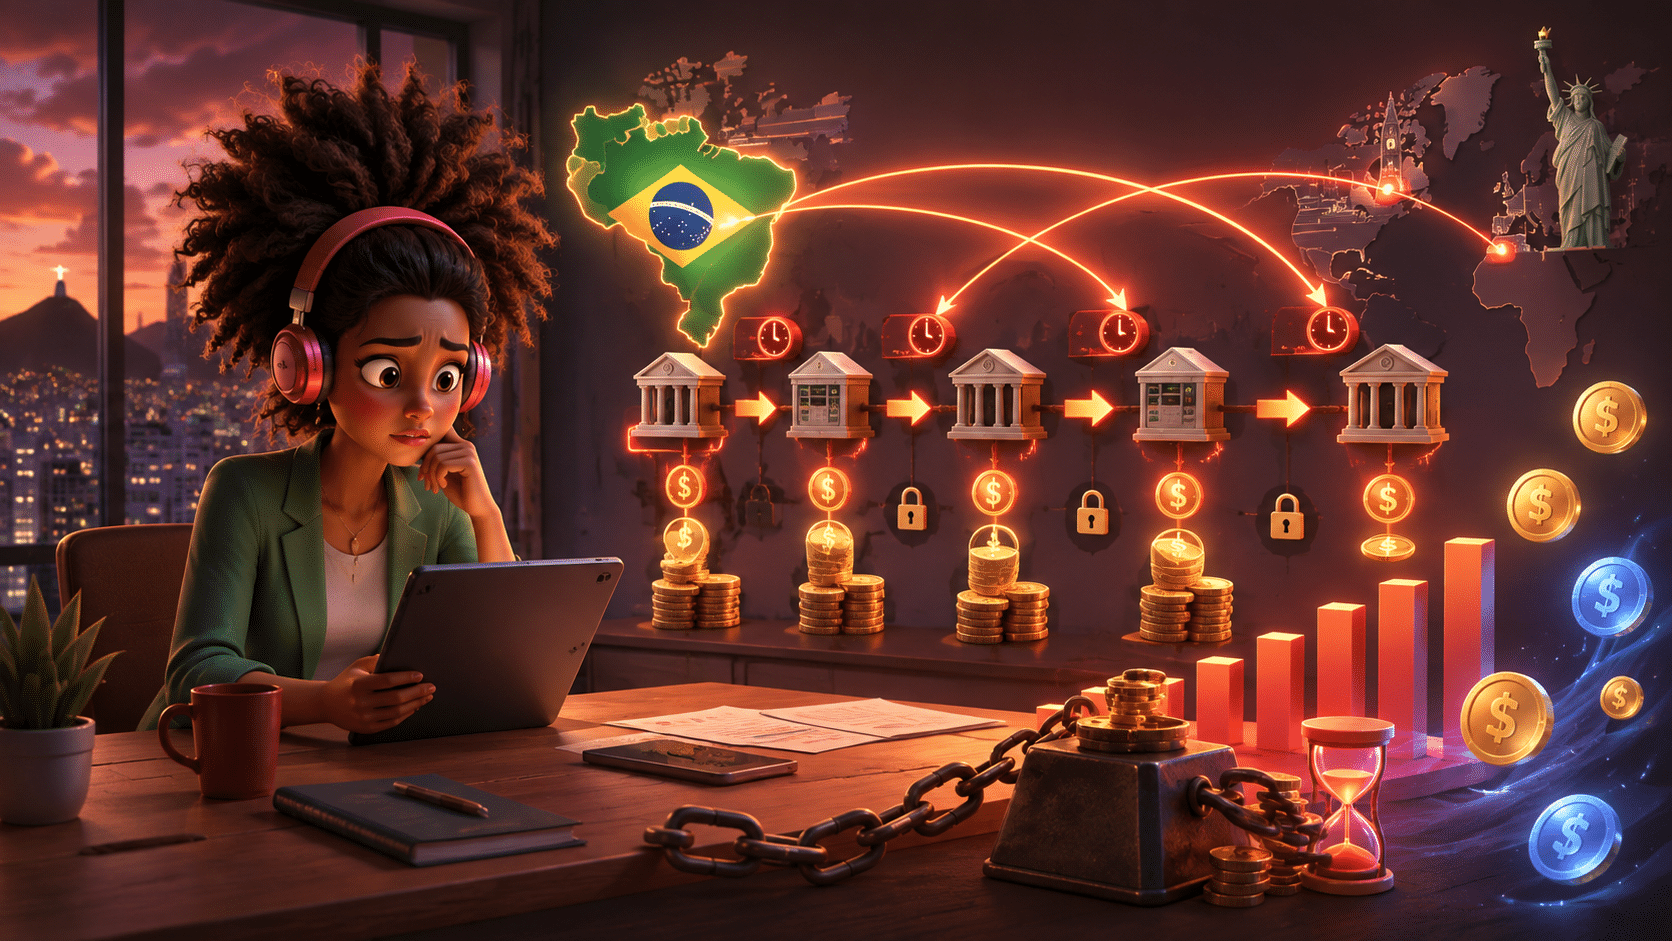
- Empresas brasileiras ainda enfrentam custos elevados em pagamentos internacionais, com impostos, spreads cambiais, liquidez parada e processos manuais pressionando as operações.
- O relatório estima que o custo de capital no Brasil torna a liquidez pré-financiada até quatro vezes mais cara do que em mercados desenvolvidos.
- As novas regras do Banco Central mudaram o cenário em 2026 e colocaram stablecoins e provedores de ativos virtuais dentro de um perímetro regulatório mais rígido.
No Brasil, uma empresa transfere bilhões de reais em segundos, de graça, em um domingo à noite. O Pix movimentou R$ 35,36 trilhões em 79,8 bilhões de transações em 2025, um crescimento de 33,6% sobre o ano anterior, e já soma 36,3 bilhões de transações e R$ 16 trilhões só nos cinco primeiros meses de 2026. É o sistema de pagamentos doméstico mais avançado do mundo.
Mas basta essa mesma empresa pagar um fornecedor em Shenzhen ou um prestador de serviço em Lisboa para que ela volte a uma infraestrutura desenhada nos anos 1970 e pague por isso três vezes: numa pilha fiscal e de spread que começa em 3,5% antes de qualquer tarifa bancária; numa liquidez congelada a um custo de capital de 30% a 45% ao ano; e no trabalho manual de documentação cambial, reconciliação e retrabalho.
Um relatório exclusivo da Oobit compartilhado com o Bitnotícias adapta uma análise global de custos de pagamento para a realidade brasileira e chega a três conclusões. Primeiro: no Brasil, o custo visível não é a tarifa do câmbio, é o imposto. Segundo: o custo invisível, a liquidez parada, é de quatro a seis vezes mais caro aqui do que nos Estados Unidos ou na Europa, porque capital de giro no Brasil custa 30% a 45% ao ano, e não 5%.
Terceiro: o terreno regulatório mudou em 2026. As Resoluções BCB 519, 520 e 521 trouxeram as operações com stablecoins para dentro do perímetro cambial em fevereiro; a Resolução BCB 561 fecha, a partir de 1º de outubro, a liquidação via stablecoin para provedores de eFX. Para um CFO brasileiro, a pergunta sobre trilhos modernos de pagamento deixou de ser uma questão de tecnologia. Agora é uma questão de licença.
Pagamentos no Brasil
O Pix é o experimento mais claro do mundo sobre o que a infraestrutura de pagamentos pode fazer quando é bem desenhada. Em menos de seis anos, foi do lançamento a mais da metade de todas as transações de pagamento do país. Só no segundo semestre de 2025 foram 78,4 bilhões de transações, R$ 68,2 trilhões, com o Pix crescendo 24,3% sobre o mesmo período do ano anterior. Os cartões, com 30,4% do volume de transações, viraram o desafiante.
O Pix provou algo simples: a fricção que as empresas brasileiras aceitavam como parte da natureza do dinheiro, janelas de liquidação, horários de corte, lacunas de fim de semana, tarifa por transação, nunca foi uma lei da física. Era uma escolha de desenho. O Pix mudou o desenho e a fricção desapareceu.
Nada disso atravessou a fronteira. Um importador brasileiro que paga um fornecedor chinês ainda lida com uma cadeia de correspondentes bancários de até cinco intermediários, de um a cinco dias úteis até a liquidação final, um regime cambial fechado que exige uma operação de câmbio contratada para cada pagamento, e um horário de corte na sexta-feira à tarde que só reabre na segunda. Em nenhuma outra economia do G20 a distância entre a experiência doméstica e a internacional é tão grande, justamente porque o lado doméstico é tão bom.
Custo do câmbio no Brasil sem stablecoins
O benchmark global situa o custo visível de uma remessa internacional em US$ 25 a US$ 75 por operação. No Brasil, esse número é quase irrelevante. Os custos visíveis dominantes são impostos e spread e variam conforme a finalidade legal do pagamento, o que significa que duas empresas do mesmo porte podem pagar taxas efetivas muito diferentes dependendo do que compram no exterior.
IOF-Câmbio. As operações de câmbio para importação e exportação de bens são isentas. Quase tudo o mais, não. Remessas ao exterior que não sejam classificadas como investimento pagam 3,5%. Remessas de investimento pagam 1,1%. Ingressos pagam 0,38%.
Assim, uma indústria que importa componentes não paga IOF, enquanto uma empresa de software que paga um fornecedor estrangeiro de SaaS, ou uma agência que paga um contratado no exterior, paga 3,5% antes mesmo de qualquer banco cotar uma taxa. As regras seguem o Decreto 6.306, com as alterações de 2025, que foram contestadas na Justiça antes de se estabilizarem na tabela atual, um dos motivos pelos quais as empresas costumam subestimar essa linha de custo.
Retenção sobre importação de serviços. Pagamentos por serviços prestados no exterior também sofrem incidência de IRRF, a 15% na regra geral, subindo para 25% quando o beneficiário está em jurisdição de tributação favorecida, além de CIDE, PIS/Cofins-Importação e ISS municipal, a depender do serviço.
São tributos sobre a operação, não sobre o trilho de pagamento, por isso este relatório os exclui do total de custos. Mas eles importam do mesmo jeito, porque são o motivo pelo qual toda equipe financeira brasileira trata cada pagamento internacional de serviço como um projeto, não como uma simples transferência.
O spread de uma moeda restrita. O real não é livremente conversível no exterior, e o spread cobrado de uma PME brasileira sobre a taxa PTAX fica na ponta mais cara da faixa de 2% a 6% observada globalmente para os principais pares de moedas e com frequência ultrapassa esse teto.
Os números deste relatório usam 2,5%, uma premissa deliberadamente conservadora. Como o spread vem embutido no contrato de câmbio em vez de aparecer como tarifa separada, a maioria das empresas nunca o distingue da taxa que recebeu. Num pagamento de US$ 500 mil a um fornecedor, dois pontos percentuais de spread são US$ 10 mil que não aparecem em nenhuma tabela de tarifas.
Falhas e retrabalho. Toda operação que não passa direto exige intervenção manual, com custo de US$ 15 a US$ 40 no benchmark global. No Brasil, o gatilho costuma ser documental, não técnico: uma classificação de operação incorreta, uma nota fiscal que não bate, uma identificação incompleta da contraparte. O custo é o mesmo, só a frequência é maior.
Juros e liquidez no Brasil
É aqui que a versão brasileira da análise mais se distancia da global e onde os números deixam de ser interessantes e passam a ser desconfortáveis.
O modelo de correspondentes bancários exige saldos pré-financiados em cada jurisdição onde a empresa, ou seu provedor, liquida operações. O relatório global precifica esse capital parado a um custo de capital corporativo de 5% e institucional de 8% a 12%. Nenhum dos dois se aplica ao Brasil.
A Selic está em 14,25% ao ano, após três cortes trimestrais seguidos vindos do pico de 15%, e o Brasil tem o maior juro real do mundo, em torno de 9,1% ao ano. As linhas de capital de giro estão bem acima disso: em junho de 2026, as taxas prefixadas de doze meses nos cinco maiores bancos do país iam de 30,38% ao ano no Itaú a 45,33% na Caixa, com o Bradesco em 32,58% e o Banco do Brasil em 37,53%.
Basta reprecificar o próprio exemplo do relatório global com essas taxas. Uma operadora de pagamentos com US$ 10 milhões em movimentação mensal mantém cerca de US$ 670 mil em float e liquidez pré-financiada sob liquidação D+2. A um custo de capital institucional europeu de 8%, isso custa cerca de US$ 54 mil por ano. À taxa brasileira de capital de giro de 32%, a mesma posição custa cerca de US$ 214 mil. A infraestrutura é idêntica. A conta é quatro vezes maior.
O mesmo multiplicador vale para cada dia em que um recebível fica pendente e cada fim de semana em que um pagamento fica parado. Numa economia de 5% ao ano, D+2 é uma inconveniência. Numa economia de 32%, é uma decisão de financiamento que ninguém tomou conscientemente.
O pré-financiamento também decide quais mercados uma empresa brasileira consegue atender. Um corredor que não justifica liquidez local a 32% ao ano é um corredor que a empresa abandona ou atende por meio de um terceiro, a preço premium. A geografia segue o custo de capital.
Imposto operacional
A terceira camada é o trabalho humano necessário para manter de pé um sistema fragmentado, e aqui os benchmarks internacionais se aplicam bem ao Brasil. Processar manualmente uma única nota fiscal custa de US$ 12 a US$ 40, contra US$ 2,07 ou menos para as empresas mais eficientes.
Cerca de 2% das faturas são pagas em duplicidade quando não há verificação sistemática, o equivalente a US$ 200 mil em pagamentos indevidos para cada US$ 10 milhões em contas a pagar por ano. Um único relatório de despesas custa US$ 58 para processar, e 19% deles têm erros que custam mais US$ 52 cada para corrigir. Mais da metade das empresas com receita entre US$ 1 bilhão e US$ 10 bilhões ainda consolida o fluxo de caixa manualmente.
O Brasil adiciona uma camada que não existe na maioria das jurisdições: todo pagamento internacional é também uma operação de câmbio, com contrato, classificação e trilha documental próprios. Desde 4 de maio de 2026, operações com ativos virtuais referenciados à moeda fiduciária também passaram a ter obrigações próprias de reporte ao Banco Central.
Cada exigência, isoladamente, é razoável. Juntas, significam que uma equipe financeira brasileira gasta tempo com artefatos de compliance que uma equipe alemã ou americana do mesmo tamanho não precisa gastar e esse tempo também não aparece em nenhuma tabela de tarifas.
A conta fechada
Pegue uma empresa brasileira de porte médio, com US$ 20 milhões em saída de caixa internacional por ano, sendo 75% importação de bens e 25% serviços, software e contratados no exterior. O fluxo de bens é isento de IOF; o de serviços, não. Cerca de 400 pagamentos por ano.

|
Pouco mais de 5% do valor transacionado no exterior, com premissas conservadoras e sem contar IRRF e outros tributos sobre a operação. Nada nessa tabela é raro. A maior parte é invisível num extrato bancário e cerca de 30% dela, o carrego do float, o processamento manual e o retrabalho, não aparece em nenhum extrato.
Mercado no Brasil
Globalmente, o mercado de stablecoins chegou a cerca de US$ 317 bilhões em 2026, crescendo mais de 50% desde o início de 2025, com mais de US$ 33 trilhões em volume de transações on-chain no último ano. O Citi projeta US$ 1,9 trilhão até 2030.
O Brasil não é seguidor nessa história. É o maior mercado de cripto da América Latina, com cerca de US$ 318,8 bilhões, e as stablecoins respondem por cerca de 90% desse volume.
Um levantamento do Ministério da Fazenda, publicado no início de julho de 2026, com base em declarações à Receita Federal desde 2019, aponta volume declarado acumulado de cerca de R$ 1,58 trilhão até dezembro de 2025, com as stablecoins representando cerca de 80% do volume declarado. A série 29644 do Banco Central mostra que os brasileiros compraram US$ 14,68 bilhões em criptoativos em 2026, alta de 135% sobre o ano anterior.
O que esses números descrevem não é especulação. É importador, exportador e prestador de serviço usando trilhos dolarizados porque a alternativa custa 5% e leva três dias. A demanda é estrutural e vem exatamente do segmento de que trata este relatório.
O que mudou em 2026
Qualquer empresa brasileira avaliando a liquidação via stablecoin no segundo semestre de 2026 está pisando em um terreno que mudou duas vezes em cinco meses. Entender onde as linhas caem agora não é nota de rodapé regulatória. É a decisão em si.
Fevereiro: as stablecoins entraram no perímetro cambial. As Resoluções BCB 519, 520 e 521, publicadas em novembro de 2025 e em vigor desde 2 de fevereiro de 2026, colocaram os prestadores de serviços de ativos virtuais sob autorização do Banco Central e classificaram operações com ativos virtuais referenciados à moeda fiduciária como operações de câmbio, nos termos do artigo 76-A da Lei 14.286/2021.
Os provedores precisam classificar as operações, identificar contrapartes no exterior, aplicar regras de prevenção à lavagem de dinheiro equivalentes às do câmbio tradicional, identificar titulares de carteiras de autocustódia em transferências e informar detalhadamente ao Banco Central desde 4 de maio de 2026.
Stablecoins algorítmicas sem lastro em moeda fiduciária estão proibidas, assim como moedas de privacidade. Há limites por operação: equivalente a US$ 500 mil para bancos e instituições financeiras autorizadas, US$ 100 mil para VASPs padrão.
As exigências de capital prudencial vão de R$ 10,8 milhões a R$ 37,2 milhões — dez vezes o patamar cogitado em consulta pública — e passam a valer para provedores autorizados a partir de 1º de janeiro de 2027. A janela de transição para autorização se encerra em 30 de outubro de 2026; depois disso, instituições supervisionadas não poderão mais operar com provedores não autorizados.
Abril: a liquidação foi fechada para um modelo específico. A Resolução BCB 561, publicada em 30 de abril de 2026 e em vigor a partir de 1º de outubro, alterou o artigo 50 da Resolução BCB 277/2022 para determinar que pagamentos entre um provedor de eFX e sua contraparte no exterior só podem ocorrer por meio de uma operação de câmbio ou de uma conta em reais de não residente mantida no Brasil.
Ativos virtuais ficam vetados como trilho de liquidação. A resolução também proíbe a compensação (netting) entre pagamentos e recebimentos relacionados, exige relação contratual formal com a contraparte estrangeira e determina contas segregadas para recursos de clientes em trânsito. Provedores não autorizados que já operam têm até 31 de maio de 2027 para solicitar autorização.
A manchete que se escreveu sobre a Resolução 561 foi que o Brasil baniu stablecoins de pagamentos internacionais. Não é bem isso e a diferença é o ponto prático. Advogados especializados têm sido consistentes: a proibição é específica, não geral.
Ela regula o eFX, o serviço regulado pelo qual uma entidade brasileira viabiliza pagamentos e transferências internacionais, principalmente para vendedores estrangeiros que atendem consumidores brasileiros. Comprar, manter, transferir e custodiar stablecoins por meio de provedores autorizados sob a Resolução 521 não é afetado. A custódia de stablecoins por clientes de eFX também continua possível, desde que separada da operação de câmbio em si.
O que a resolução encerra é um arranjo específico: pegar reais de um cliente, converter em USDT ou USDC, e liquidar a obrigação no exterior on-chain. Empresas que haviam desenhado parte do fluxo dessa forma precisam migrar para a liquidação convencional até 1º de outubro de 2026.
O Banco Central reforçou a direção em 23 de junho de 2026, ao notificar bancos e fundos de seu entendimento de que operações de câmbio para importação de ativos virtuais são ilegais quando um fundo de investimento atua como provedor de liquidez para uma contraparte conhecida, uma estrutura que classificou como evolução do informal “dólar-cabo”, ao mesmo tempo em que reconheceu como legítima a arbitragem feita em livros de ofertas de exchanges.
Uma proposta em discussão adicional permitiria reter por até 24 horas transferências de stablecoins para carteiras de autocustódia ou para o exterior acima de US$ 10 mil, ou acima desse valor em soma diária por cliente, para revisão preventiva.
Uma questão segue genuinamente em aberto e deve ser tratada como tal. Como a Resolução 521 classifica essas operações como câmbio, o IOF-Câmbio pode, em tese, incidir sobre conversões de stablecoin à mesma alíquota de 3,5% de outras remessas.
Especialistas têm orientado clientes a documentar as operações, classificar quais têm natureza cambial e se planejar para a cobrança, em vez de presumir isenção. Qualquer modelo de custo que assuma conversão de stablecoin livre de tributo no Brasil tem uma lacuna conhecida.
A pergunta virou uma pergunta de licença
Lidas juntas, as três camadas de custo e as duas rodadas regulatórias apontam para a mesma conclusão, por caminhos opostos.
O argumento econômico a favor dos trilhos modernos de liquidação é mais forte no Brasil do que em qualquer outro lugar, porque o dinheiro brasileiro é o mais caro do G20 para deixar parado. Um dia de float que um tesoureiro europeu arredonda para zero custa de quatro a seis vezes mais para uma empresa brasileira. Isso não muda em 1º de outubro.
O que muda é quem tem permissão para oferecer isso. O arcabouço de 2026 não fecha a porta para a liquidação via stablecoin no Brasil, fecha a porta para fazer isso fora do perímetro supervisionado.
O que significa que a pergunta de due diligence que um CFO brasileiro deveria fazer a um potencial provedor no segundo semestre de 2026 não é sobre velocidade de liquidação ou custo por transação. É: você é autorizado, sob qual classificação, dentro de quais limites por operação, e como você liquida com sua contraparte no exterior depois de 1º de outubro? Um provedor que não responde a essas quatro perguntas com precisão é um provedor cujo preço descreve um modelo que expira em 30 de outubro de 2026.
A necessidade de infraestrutura em si não mudou desde a análise global. Para endereçar a camada visível, um único ativo de liquidação precisa substituir a cadeia de correspondentes, eliminando deduções de intermediários e horários de corte na origem, em vez de negociá-los depois.
A liquidez presa, a empresa precisa poder manter liquidez centralizada e alocá-la sob demanda em qualquer corredor, de forma que o pré-financiamento perca a razão de existir, o que, numa economia com custo de capital de 32%, vale várias vezes mais do que em qualquer outro lugar. E o imposto operacional, execução de pagamentos, controle de gastos e dados de despesas precisam viver num único sistema, em vez de serem reconciliados em vários.
O Brasil impõe um quarto requisito que não existia na edição global: classificação cambial e reporte ao Banco Central precisam ser produzidos pelo próprio fluxo de pagamento, não montados depois, porque, desde 4 de maio de 2026, isso deixou de ser opcional.





