



- Receita prevê tornar o split payment obrigatório em 2028, após uma implementação facultativa nas operações entre empresas durante 2027.
- CBS e IBS serão separados automaticamente em compras pagas por Pix, cartões, boletos e transferências antes que o dinheiro chegue ao vendedor.
- O mecanismo não cria um imposto sobre o Pix e não alcança transferências pessoais, movimentações entre contas próprias ou envios de criptomoedas entre carteiras.
A Receita Federal pretende tornar obrigatório, a partir de 2028, o uso do chamado split payment nas transações comerciais realizadas entre empresas. O mecanismo permitirá separar e recolher os tributos sobre o consumo diretamente no momento em que o pagamento for processado.
Assim, quando o consumidor fazer o pagamento, automaticamente, uma parte do dinheiro seguirá para o vendedor, enquanto o valor correspondente à Contribuição sobre Bens e Serviços (CBS) e ao Imposto sobre Bens e Serviços (IBS) será direcionado ao governo. A CBS pertence à União, enquanto o IBS será administrado de maneira compartilhada por estados e municípios.
A previsão foi apresentada pelo subsecretário de Gestão Corporativa da Receita Federal, Juliano Neves, em entrevista ao g1. De acordo com ele, a plataforma governamental deverá ficar pronta no começo de 2027, mas a obrigatoriedade dependerá da integração de mais de 200 instituições financeiras e prestadores de serviços de pagamento.
Apesar da abrangência do sistema, não se trata de uma retenção sobre qualquer movimentação digital. Transferências entre contas da mesma pessoa, envio de dinheiro entre familiares, empréstimos, doações e movimentações de criptomoedas entre carteiras não serão tributados simplesmente porque ocorreram por meio eletrônico.
O split payment será aplicado aos pagamentos relacionados a operações comerciais sujeitas à CBS e ao IBS. Também não se trata de Imposto de Renda ou de uma nova tributação criada sobre o Pix.
Para o setor de criptomoedas, é importante diferenciar o pagamento de uma operação comercial da simples movimentação de ativos digitais. O regulamento atual não menciona Bitcoin, stablecoins ou transferências em blockchain entre os instrumentos sujeitos automaticamente ao split payment.
Assim, o envio de Bitcoin de uma carteira para outra ou uma transferência para autocustódia não gera retenção de CBS e IBS por meio desse mecanismo. O mesmo vale para a compra e venda de criptoativos enquanto operação financeira: o split payment não deve ser confundido com tributação de ganho de capital ou retenção de Imposto de Renda.
Se uma empresa aceitar criptomoedas como pagamento por um produto ou serviço, porém, a operação comercial continuará sujeita às regras tributárias aplicáveis. O uso de um ativo digital como forma de pagamento não elimina a incidência da CBS e do IBS sobre a venda. A forma de recolhimento dependerá das normas operacionais e de eventuais arranjos que venham a ser incluídos futuramente.
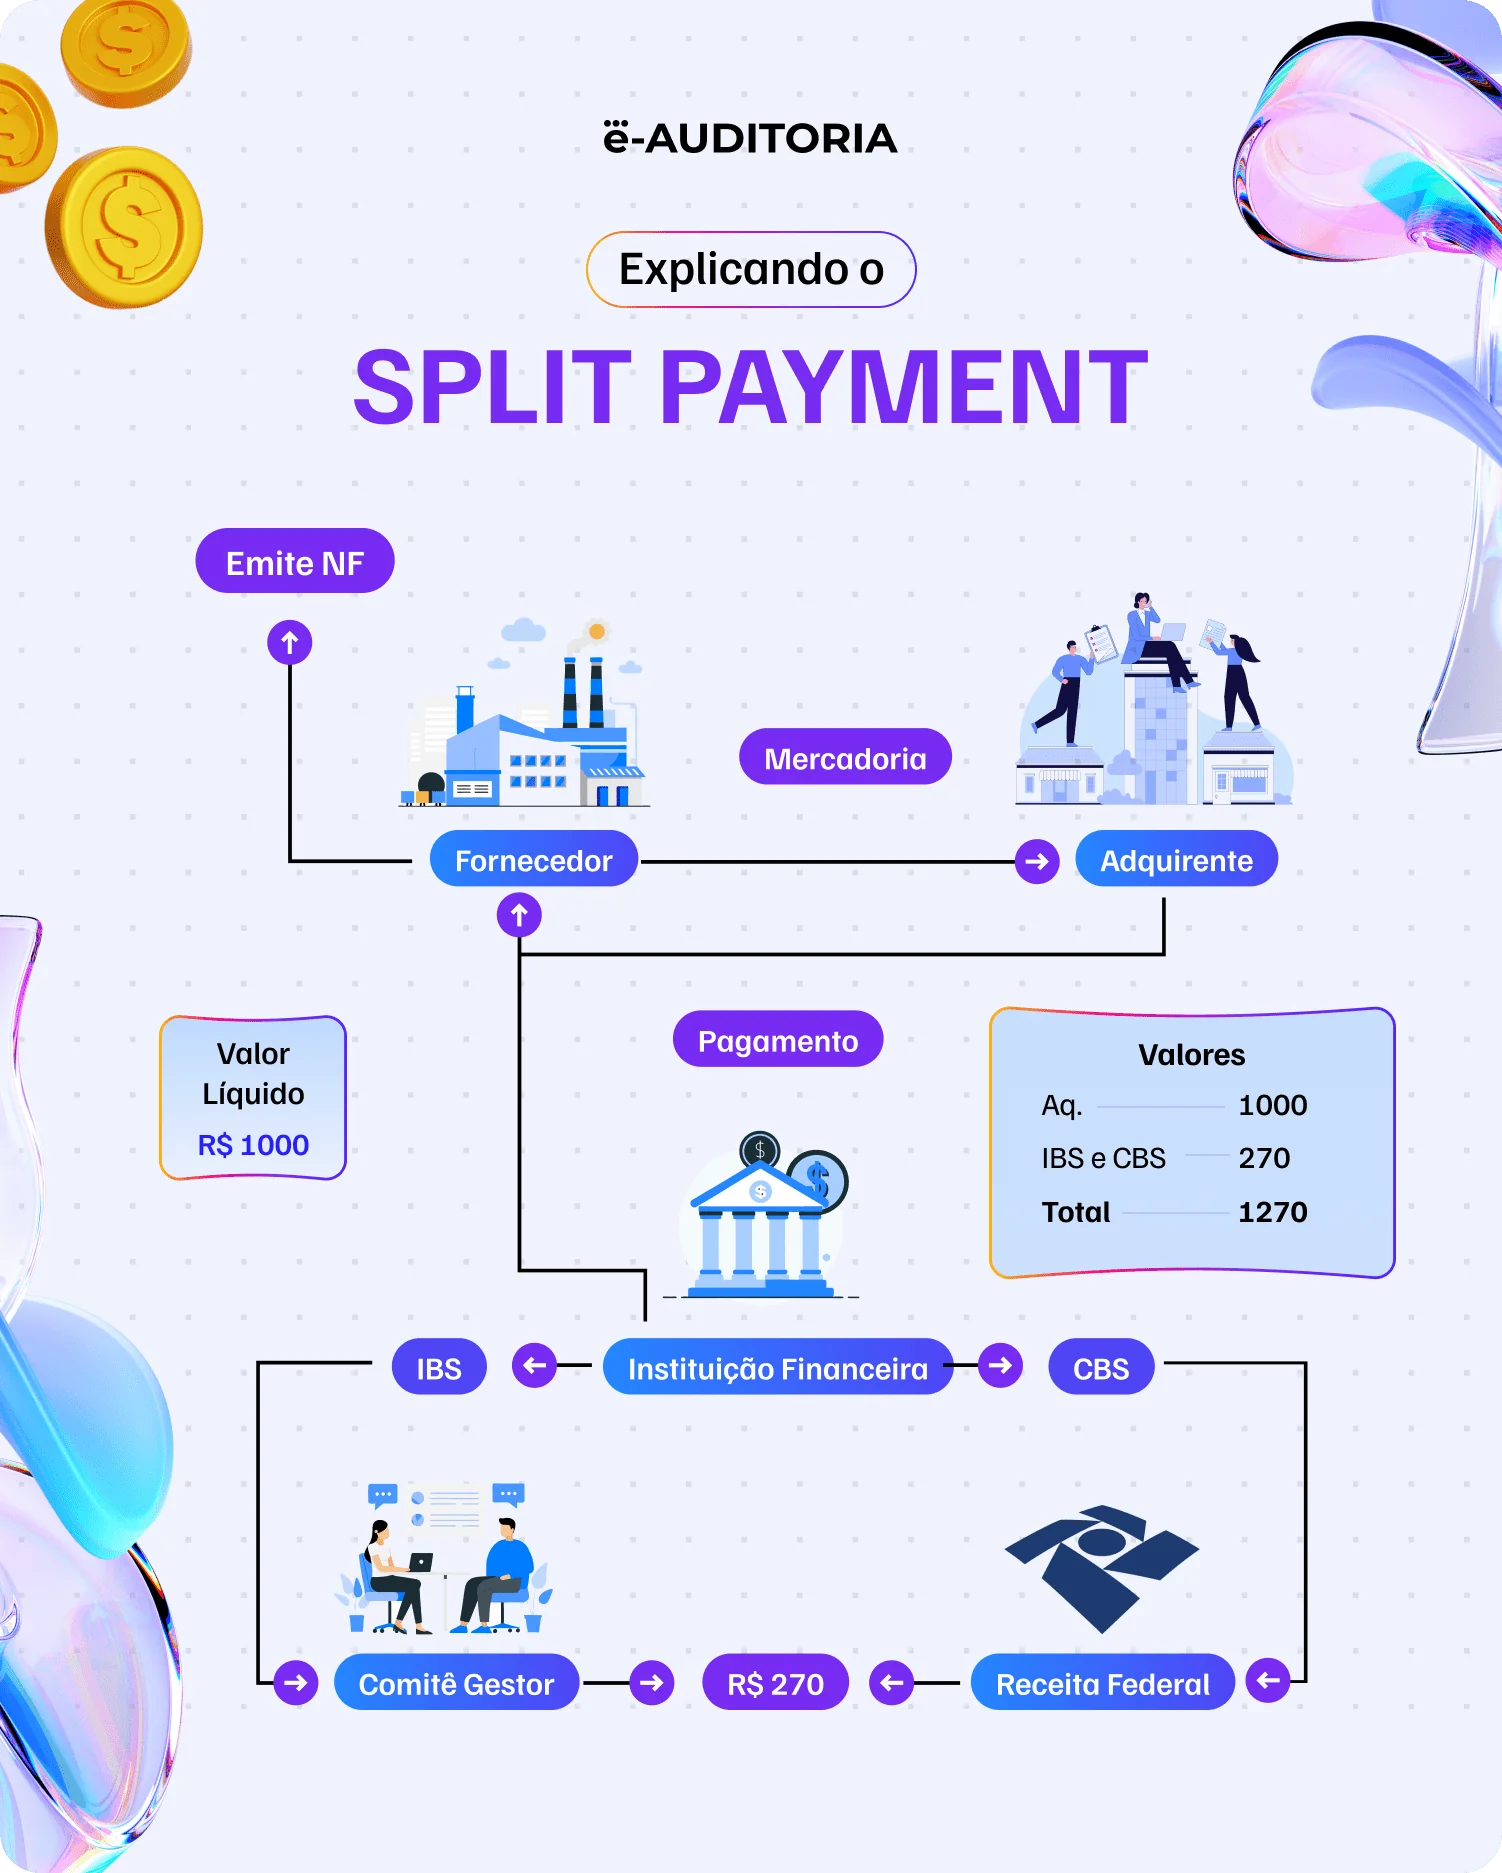
Receita vai separar tributo antes de dinheiro chegar ao vendedor
O nome split payment pode ser traduzido como “pagamento dividido”. O mecanismo integra a reforma tributária do consumo e está previsto na Lei Complementar nº 214/2025, que instituiu a CBS, o IBS e o Imposto Seletivo.
Antes de liberar os recursos ao vendedor, a instituição responsável pelo pagamento consultará uma plataforma compartilhada pela Receita Federal e pelo Comitê Gestor do IBS. O sistema verificará a nota fiscal, identificará o tributo incidente e calculará quanto precisa ser separado.
Em um exemplo hipotético, uma empresa vende um produto por R$ 100, dos quais R$ 20 correspondem à CBS e ao IBS. Em vez de receber os R$ 100 e recolher o imposto posteriormente, o vendedor receberia R$ 80. Os outros R$ 20 seriam encaminhados diretamente aos cofres públicos.
O cálculo real será mais sofisticado. No procedimento padrão, a plataforma verificará se parte do débito já foi quitada por créditos ou por outro mecanismo. A instituição de pagamento deverá recolher apenas a diferença ainda devida, evitando uma cobrança em duplicidade.
Se o sistema separar um valor superior ao necessário, a quantia excedente deverá ser devolvida ao fornecedor. O Decreto nº 12.955/2026 estabelece prazo de até três dias úteis para a transferência do excedente em determinadas situações.
Nas vendas parceladas diretamente pelo fornecedor, o recolhimento também será proporcional. Isso significa que o tributo será separado à medida que cada parcela for liquidada, em vez de ser cobrado integralmente no primeiro pagamento.
A regulamentação já inclui boleto, diferentes modalidades de Pix, TED, TEF, cartões de crédito, débito e pré-pago, além de vouchers. Outros arranjos poderão ser acrescentados posteriormente por ato conjunto da Receita Federal e do Comitê Gestor do IBS.
O objetivo é reduzir sonegação, inadimplência e fraudes envolvendo créditos tributários. Como o imposto será recolhido no próprio fluxo financeiro da operação, o vendedor não poderá receber o tributo do comprador e deixar de repassá-lo ao governo.
O mecanismo também pretende acelerar o reconhecimento dos créditos tributários. No novo sistema não cumulativo, uma empresa poderá descontar o imposto pago nas compras do valor devido nas vendas. Com o pagamento confirmado imediatamente, o crédito poderá ser liberado com mais rapidez.
Para o vendedor, entretanto, a mudança exigirá atenção ao capital de giro. Atualmente, muitas empresas recebem o valor integral da venda e recolhem os tributos posteriormente. Com o split payment, a parcela do imposto deixará de permanecer temporariamente no caixa do estabelecimento.
Obrigatoriedade deve ficar para 2028
A primeira etapa do split payment começará em 2027, quando a CBS passará a substituir definitivamente PIS e Cofins. Nesse primeiro momento, o uso será facultativo e concentrado nas operações entre empresas, conhecidas como B2B.
“A gente vai começar de forma opcional, meio de pagamento a meio de pagamento”, afirmou Juliano Neves. Segundo o subsecretário, a implantação poderá começar pelas transferências eletrônicas e avançar gradualmente para o Pix e os demais instrumentos.
A regulamentação da CBS determina que o sistema seja implementado em pelo menos duas etapas. Na primeira, a Receita e o Comitê Gestor poderão restringir o mecanismo às transações nas quais o comprador esteja no regime regular da CBS e do IBS.
Durante 2027, empresas poderão escolher, operação por operação, se desejam utilizar o split payment. O sistema só deverá se tornar obrigatório depois que todos os meios de pagamento previstos e as instituições responsáveis estiverem preparados.
“Provavelmente, em 2027 não vai dar tempo”, declarou Neves. Por isso, a Receita trabalha com a expectativa de obrigatoriedade em 2028, embora o cronograma definitivo ainda dependa de atos conjuntos e da conclusão das integrações tecnológicas.
A Receita e o Comitê Gestor já publicaram a documentação técnica da plataforma. O ambiente funcionará como um centro de comunicação entre bancos, fintechs, credenciadoras, instituições de pagamento e as administrações responsáveis pela CBS e pelo IBS.
Enquanto o mecanismo permanecer facultativo, as empresas poderão continuar emitindo suas notas fiscais e recolhendo os tributos no fechamento da apuração mensal. Outra alternativa será o Recolhimento pelo Adquirente, conhecido como RAD.
No RAD, a empresa compradora recolhe diretamente o tributo correspondente à aquisição. Com isso, pode reconhecer o crédito mais rapidamente, enquanto o fornecedor recebe o valor da venda já descontado do imposto.
O ano de 2026 funciona como período de testes da reforma. As empresas do regime regular começaram a preencher os campos relativos à CBS e ao IBS nos documentos fiscais eletrônicos. A alíquota de teste soma 1%, sendo 0,9% de CBS e 0,1% de IBS, com dispensa de recolhimento para quem cumprir as obrigações acessórias. O cronograma oficial está disponível no portal da Receita Federal.
Em 2027, a CBS entrará efetivamente em vigor e PIS e Cofins serão extintos. O IBS permanecerá com alíquota de 0,1% em 2027 e 2028, dividido igualmente entre a parcela estadual e a municipal. A substituição gradual de ICMS e ISS ocorrerá entre 2029 e 2032, com conclusão da transição em 2033.
O que muda para consumidores
O consumidor final não precisará realizar nenhum procedimento adicional. Ele continuará pagando o valor total da compra normalmente. A divisão entre fornecedor e governo acontecerá nos bastidores do sistema financeiro, sem a necessidade de emitir uma segunda cobrança ou pagar uma guia separada.
O split payment também não representa, isoladamente, um imposto novo ou um aumento de alíquota. Ele altera o momento e a forma de recolhimento da CBS e do IBS. Eventuais mudanças nos preços dependerão das alíquotas da reforma, dos créditos tributários e das decisões comerciais de cada empresa.
No caso do Simples Nacional, as empresas poderão permanecer no modelo tradicional, com CBS e IBS incluídos no Documento de Arrecadação do Simples Nacional, ou optar pelo chamado modelo híbrido. Nessa segunda alternativa, a empresa permanece no Simples, mas apura CBS e IBS pelas regras do regime regular.
A opção pelo regime híbrido para o primeiro semestre de 2027 deverá ser feita entre 1º e 30 de setembro de 2026. Uma nova janela será aberta entre 1º e 31 de março de 2027 para as empresas que quiserem adotar o modelo no segundo semestre. As regras foram detalhadas pelo Comitê Gestor do Simples Nacional.
A decisão dependerá principalmente do perfil dos clientes. Uma pequena empresa que vende diretamente ao consumidor pode considerar mais simples permanecer no modelo tradicional. Já uma companhia inserida no meio de uma cadeia produtiva pode avaliar o regime híbrido para permitir que seus clientes aproveitem créditos integrais de CBS e IBS.
O microempreendedor individual não poderá escolher o regime híbrido. O MEI continuará recolhendo os tributos pelo sistema simplificado e não transferirá créditos integrais de CBS e IBS aos compradores.
Com a implantação prevista para 2027, empresas precisarão integrar notas fiscais, sistemas de gestão e informações de pagamento. Também terão de revisar o fluxo de caixa, já que deixarão de receber a parcela correspondente ao tributo nas operações submetidas ao novo mecanismo.





