



- Trio soma 52% dos ativos entre as 150 maiores gestoras dos EUA
- Cinco casas concentram 89% de todo o dinheiro em fundos passivos
- BlackRock também lidera ETFs de Bitcoin à vista desde 2024
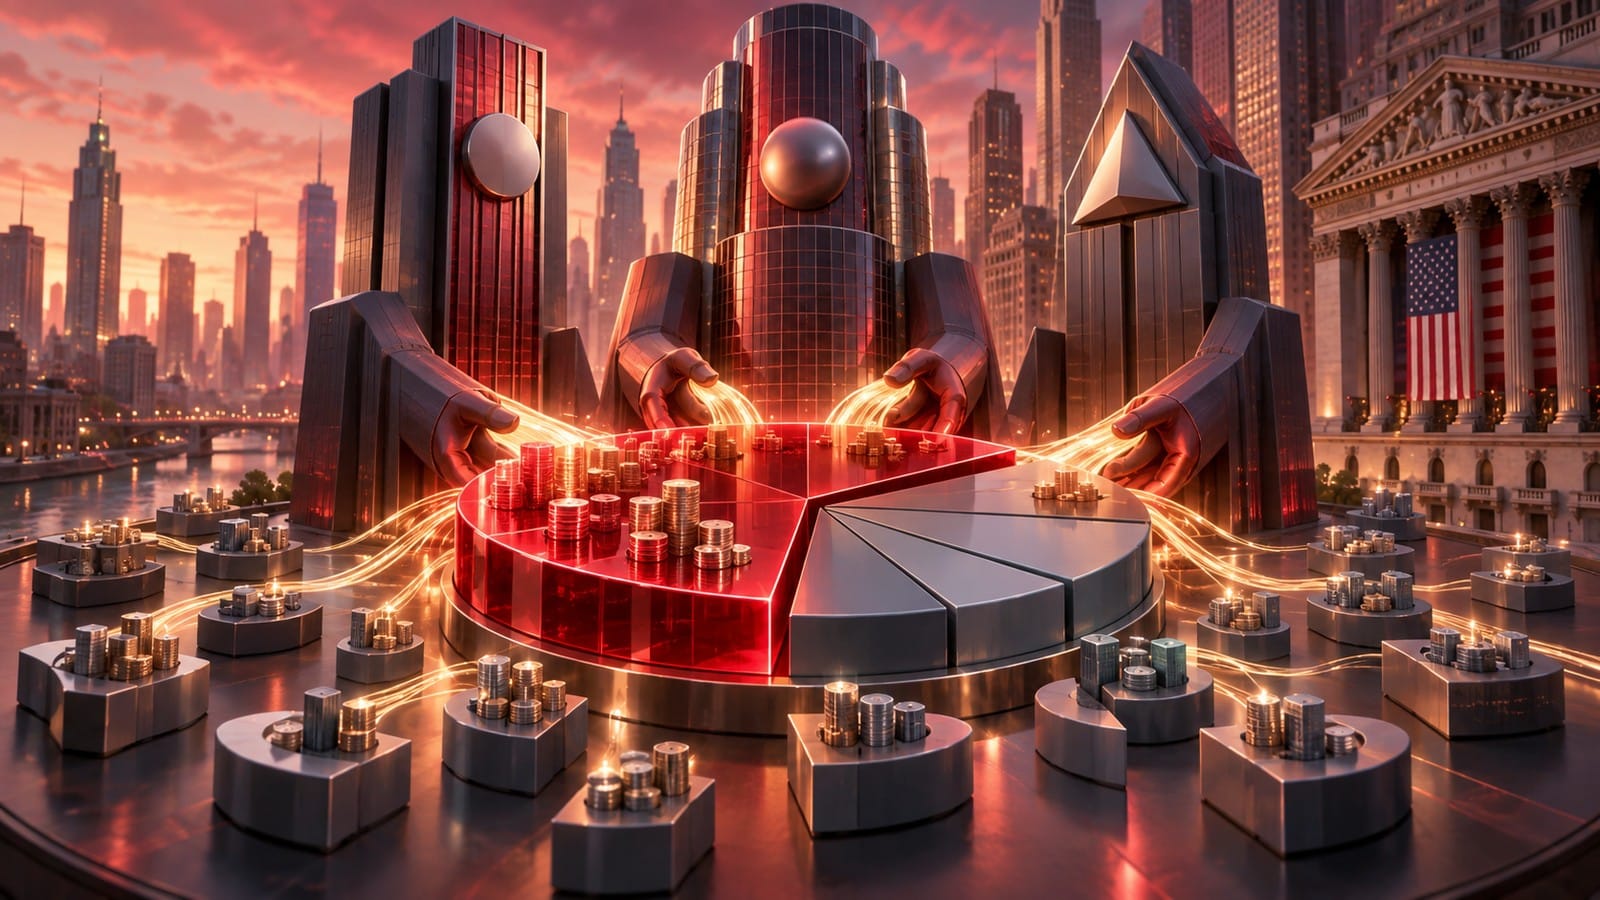
O mercado americano de fundos ficou mais estreito. BlackRock, Vanguard e Fidelity respondem hoje por 52% dos ativos sob gestão em fundos mútuos e ETFs entre as 150 maiores gestoras do país, segundo levantamento da Morningstar. Em 2014, esse mesmo trio somado ao Capital Group — quatro casas, e não três — controlava apenas 43%.
A diferença de nove pontos percentuais em uma década tem efeito direto no bolso de quem investe. Escala derruba taxa de administração. E derruba também a margem de sobrevivência de gestoras médias.
Alyssa Stankiewicz, uma das autoras do relatório e responsável pela área de pesquisa de gestoras na Morningstar, resume o movimento sem rodeios: a concentração vem aumentando “por quantos anos quisermos voltar”.
No lado passivo, cinco firmas administram 89% de todo o patrimônio em fundos mútuos e ETFs dos Estados Unidos. Vanguard detém 44% sozinha. BlackRock aparece com 21%. Fidelity e State Street empatam em terceiro, com 10% cada.
Já nos fundos ativos a disputa é menos travada. O top 5 fica com 47% dos ativos: Capital Group tem 18%, Fidelity 12% e Vanguard 8%. Ou seja, quanto mais o produto depende de indexação barata, mais ele se acomoda nas mãos de quem já é gigante.
Stankiewicz nega que o jogo esteja encerrado para as casas pequenas. Ela cita atendimento diferenciado, especialização em uma classe de ativo específica e modelos de sociedade entre funcionários como caminhos para atrair talento que não vai para a BlackRock.
- Leia também: XRP Ledger está a um voto de ativar Batch V1.1
Quem é pequeno briga primeiro por atenção
Gestoras menores mudaram a tática. Matt Kaufman, head de ETFs da Calamos Investments, aponta renda, proteção de capital, crescimento e diversificação fora da renda fixa como nichos em que assessores aceitam olhar além dos nomes óbvios.
Jake Hanley, diretor de crescimento da Teucrium, foi mais direto sobre a lógica do funil. “Antes de um produto competir por ativos, ele compete por atenção”, disse. Publicar pesquisa virou ferramenta de captação, não peça de marketing institucional.
Vale lembrar que a Teucrium é a mesma casa por trás dos ETFs alavancados de XRP nos EUA — um exemplo prático de como emissores menores usam cripto para abrir espaço onde os gigantes ainda não pisaram com força.
O padrão descrito pela Morningstar se reproduziu quase intacto no mercado cripto. Quando a SEC aprovou os ETFs de Bitcoin à vista em janeiro de 2024, onze produtos estrearam no mesmo dia, com taxas parecidas e a mesma estrutura de custódia.
O IBIT, da BlackRock, engoliu a maior parte do fluxo em poucos meses. Concorrentes como Bitwise, VanEck e Valkyrie ficaram com fatias residuais. Não foi produto melhor — foi distribuição, marca e acesso a mesas institucionais que fundos menores não alcançam.
A concentração também cria um ponto de fragilidade. Em dias de estresse, a saída é pela mesma porta: os fluxos negativos em ETFs tendem a se amplificar quando um único emissor responde pela maioria do volume. O Bitcoin negociado a US$ 77.016 (R$ 397.140) sente esse efeito de forma mais rápida do que sentia em 2021, quando o mercado à vista mandava sozinho.





