



- Mercados sobre a eleição presidencial somam US$ 151,8 milhões na Polymarket
- Apostas são liquidadas em pUSD, token lastreado em USDC da Circle
- CMN proibiu derivativos eleitorais em abril; acesso ocorre via VPN
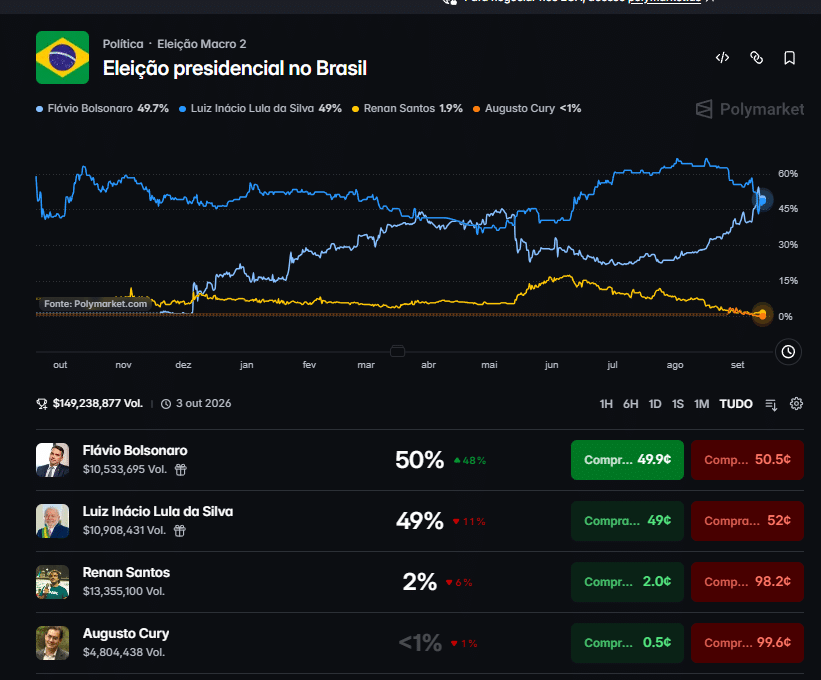
Os mercados abertos sobre a eleição presidencial brasileira na Polymarket já acumulam US$ 151,8 milhões em volume negociado, algo perto de R$ 780 milhões pela cotação atual de R$ 5,1459 por dólar. São cinco mercados ativos. Um deles concentra praticamente tudo: a pergunta sobre quem vence o pleito responde por US$ 150 milhões, ou cerca de R$ 771 milhões.
Nesse contrato principal, Flávio Bolsonaro (PL) aparece com 51,6% de probabilidade implícita. Luiz Inácio Lula da Silva (PT) marca 45%. O restante se divide entre nomes com precificação marginal.
A mecânica é simples e não envolve corretora tradicional. O usuário compra tokens de “sim” ou “não” para cada cenário. Quem acerta recebe US$ 1 por token; quem erra fica com papel zerado na carteira. O preço do token, portanto, funciona como termômetro de probabilidade em tempo real.
A plataforma opera hoje com o pUSD, token lastreado 1:1 em USDC, a segunda maior stablecoin de dólar do mercado, emitida pela Circle.
Esse detalhe técnico tem peso. Toda a exposição do apostador brasileiro fica dolarizada — ganho e perda são medidos em moeda americana, e a conversão para reais depende do câmbio no momento do saque. Quem apostou em fevereiro e sacar em outubro carrega risco eleitoral e risco cambial no mesmo bolso.
A Circle, aliás, tem avançado em infraestrutura própria: a empresa ativou a rede Arc com BlackRock e Visa entre os produtores de blocos, o que reforça o papel do USDC como camada de liquidação para aplicações financeiras on-chain.
- Leia também: XRP Ledger está a um voto de ativar Batch V1.1
CMN proibiu derivativos eleitorais em abril
No Brasil, esse tipo de contrato está fora da lei desde abril. O Conselho Monetário Nacional vetou a negociação de derivativos referenciados em eleições, eventos esportivos e jogos online. A Polymarket foi diretamente afetada pela decisão.
Na prática, o bloqueio não zerou o fluxo. Brasileiros seguem acessando a plataforma de duas formas: residindo fora do país ou usando VPNs, que mascaram a origem geográfica da conexão.
É um padrão já conhecido no mercado local. Quando reguladores aperta o cerco sobre produtos específicos, parte da demanda migra para o offshore em vez de desaparecer. A diferença é que aqui o usuário perde qualquer proteção institucional — não há CVM, não há Banco Central, não há mecanismo de ressarcimento se algo der errado.
O contexto regulatório brasileiro ficou mais restritivo em várias frentes ao longo do ano. Empresas cripto passaram a enfrentar exigências de autorização do BC, e algumas delas anunciaram saída do país citando as novas normas. Mercados preditivos entraram nessa mesma onda de restrição.
Os riscos vão além da volatilidade típica de cripto. A operação da Polymarket permanece em zona cinzenta em várias jurisdições, o que gera incerteza sobre continuidade e sobre resolução de disputas.
A liquidez também varia muito entre os cinco mercados. Enquanto o contrato principal absorve quase todo o volume, os secundários ficam rasos — sair de uma posição sem assumir desconto relevante fica difícil. E há questionamentos recorrentes sobre uso de informação privilegiada em apostas de eventos políticos, algo que plataformas descentralizadas têm dificuldade estrutural de coibir.





