



- Volume mensal dos futuros de RWA passou de US$ 760 milhões para US$ 107,6 bilhões entre outubro de 2025 e julho de 2026.
- Ações assumiram a liderança das negociações após um período de maior participação dos índices e das commodities.
- Contratos oferecem exposição aos preços, mas não conferem propriedade dos ativos, dividendos ou participação em IPOs.
O volume mensal negociado em futuros de ativos do mundo real (RWAs) cresceu aproximadamente 14.058% em nove meses, passando de US$ 760 milhões em outubro de 2025 para US$ 107,6 bilhões em julho de 2026. Os dados constam de um relatório da OKX e da Token Terminal, que analisa a expansão de contratos on-chain ligados a ações, índices, commodities e empresas antes da abertura de capital.
O levantamento mostra como esses produtos ganharam espaço nas negociações realizadas em blockchain. A metodologia utiliza Hyperliquid e trade.xyz como referências para as categorias analisadas, portanto os números não representam a totalidade do mercado global de derivativos ou de ativos tokenizados.
Além do volume de negócios, o estudo registra aumento nas posições em aberto, indicador conhecido como open interest. Nos futuros de RWAs, esse valor passou de US$ 16,1 milhões para US$ 1,72 bilhão no mesmo intervalo.
As duas métricas medem aspectos diferentes. O volume soma as operações realizadas durante um período, enquanto as posições em aberto representam contratos que continuam ativos. Assim, os US$ 107,6 bilhões negociados em julho não equivalem a uma entrada de recursos desse tamanho no mercado.
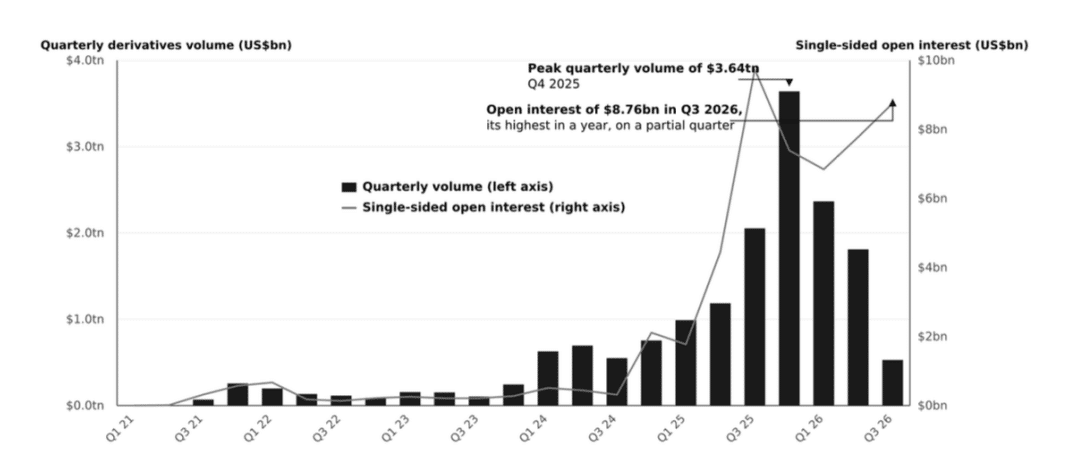
RWA: ações e commodities impulsionam negociações on-chain
O crescimento ocorreu com mudanças na preferência dos participantes. Segundo o relatório, índices concentravam a maior parcela do volume dos futuros de RWAs até o fim de 2025. Em janeiro de 2026, as commodities assumiram a liderança e chegaram a responder por 70% das negociações da categoria em março.
Em julho, essa participação havia recuado para 14%, enquanto as ações passaram a representar o maior segmento. Os autores associam essa rotação a acontecimentos nos mercados de referência, como movimentos nos preços de matérias-primas e a escassez de memória para semicondutores.
Quatro contratos relacionados a chips e memória — SK Hynix, Micron, SanDisk e um ETF de DRAM — tiveram o volume mensal ampliado de US$ 600 milhões para US$ 45,3 bilhões, conforme o documento. O grupo respondeu por 72% do volume de ações individuais no recorte apresentado.
A análise também identifica influência do calendário econômico. O contrato ligado ao S&P 500 registrou seus dois maiores volumes diários de julho na data da decisão do Comitê Federal de Mercado Aberto dos Estados Unidos (FOMC) e no dia seguinte. Em ambos, a movimentação ficou em aproximadamente três vezes a média diária do mês.
Para os autores, esses episódios indicam que a atividade dos futuros de RWAs responde a fatores que vão além do ciclo das criptomoedas. A composição das negociações passa a acompanhar os acontecimentos relacionados aos ativos que servem de referência para cada contrato.
Contratos não dão direito às ações ou dividendos
Apesar da classificação como RWAs, os produtos analisados oferecem exposição à variação de preços por meio de contratos futuros com liquidação financeira. O relatório esclarece que eles não conferem propriedade do ativo, direito a dividendos ou participação em uma oferta de ações.
Essa distinção também vale para os contratos ligados a empresas antes de um IPO. Negociar esses instrumentos não significa adquirir uma participação societária na companhia nem garantir acesso às ações quando ocorrer a abertura de capital.
O estudo mostra ainda diferenças na distribuição das posições. Nos maiores mercados de ativos individuais analisados, havia entre 2,3 e 4,2 participantes comprados para cada participante vendido em julho, ante uma relação de 1,5 no Bitcoin.
No contrato de petróleo WTI, as dez maiores contas concentravam 78% das posições vendidas em aberto, contra 29% no Bitcoin. Os autores interpretam as posições vendidas maiores e mais concentradas como um padrão compatível com a atuação de formadores de mercado institucionais.
O documento ressalva, porém, que os dados não identificam os titulares das contas. A presença institucional constitui, portanto, uma inferência sobre a estrutura das negociações. Os números mostram a expansão dos futuros de RWAs, mas também evidenciam diferenças de concentração e participação entre os mercados analisados.





