



- Gabriel Galípolo alerta que o histórico de desvalorizações do real mantém elevado o prêmio de risco exigido pelos investidores no Brasil.
- Presidente do Banco Central afirma que emitir dívida pública em reais não elimina os riscos cambiais nem garante juros menores.
- Galípolo defende que a redução sustentável dos juros depende de credibilidade econômica construída ao longo de anos de estabilidade.
O presidente do Banco Central, Gabriel Galípolo, afirmou nesta terça-feira (10) que o histórico de desvalorizações do real continua influenciando as taxas de juros brasileiras. Segundo ele, os investidores exigem uma remuneração adicional para compensar o risco de perdas provocadas por choques cambiais, mesmo quando a dívida pública é emitida em moeda nacional.
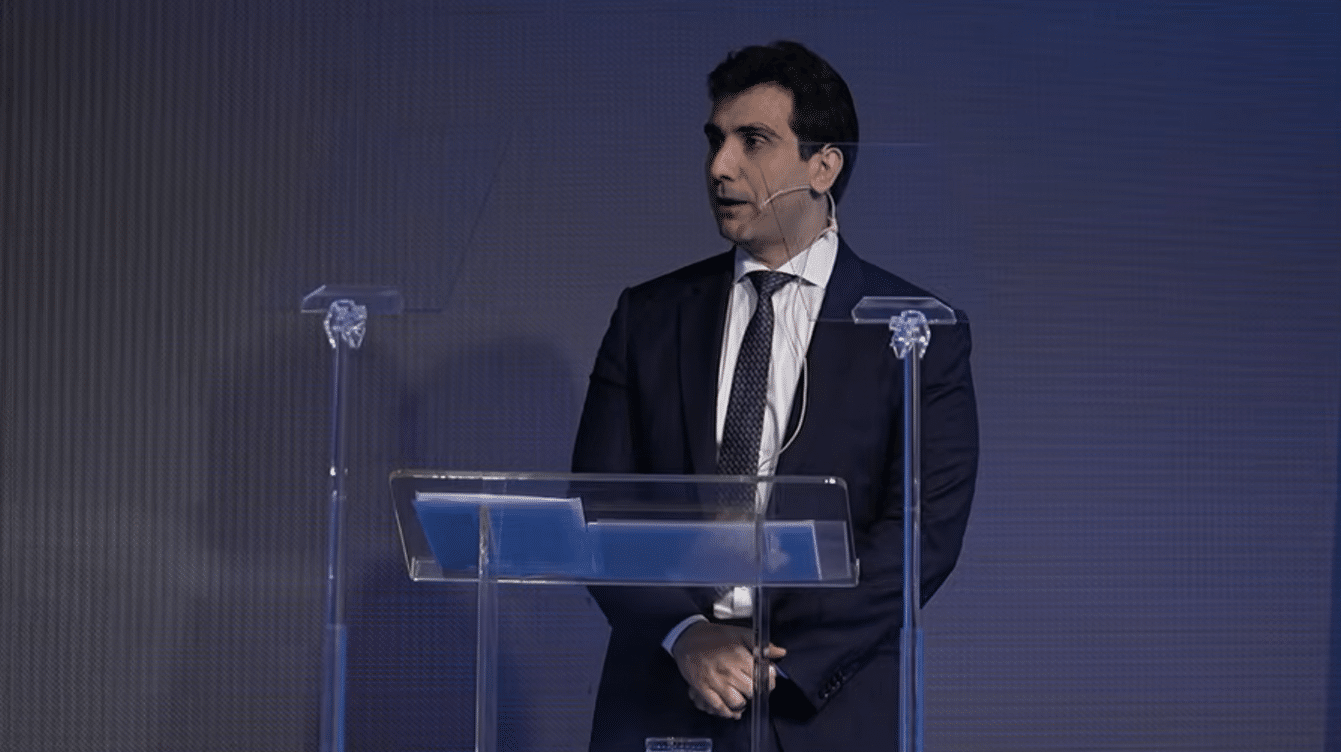
Durante sua participação no ABRACAM Speech 2026, Galípolo explicou que a construção da credibilidade econômica exige um período prolongado de estabilidade. O presidente do BC argumentou que o Brasil avançou significativamente na modernização do mercado cambial, mas destacou que as reformas não eliminaram a percepção de risco dos investidores.
“Toda vez que tiver um problema complexo, que está aí há muitos anos e alguém apresentar para vocês uma solução simples, desconfie”, afirmou Galípolo, ao defender que os desafios estruturais da economia brasileira exigem respostas abrangentes.
Dívida em reais não elimina o risco cambial
Galípolo recorreu a estudos do economista Pérsio Arida publicados a partir de 2002 para explicar a relação entre conversibilidade do real, confiança dos investidores e taxas de juros. Na avaliação apresentada pelo presidente do BC, o país realizou diversas reformas defendidas naquele período, incluindo o novo marco cambial e a autonomia do Banco Central.
Apesar desses avanços, o risco de desvalorização continua influenciando as decisões de investimento. Galípolo destacou que o Brasil conquistou a capacidade de financiar praticamente toda a dívida pública em moeda doméstica, mas isso não significa que os credores deixaram de comparar os retornos brasileiros com alternativas internacionais.
“Quem determina a taxa de juros é quem está te emprestando o dinheiro, não é quem está tomando o dinheiro emprestando”, destacou.
Segundo os números apresentados por Galípolo, aproximadamente 51,6% da dívida pública estava vinculada a taxas pós-fixadas, especialmente à Selic. Ele também ressaltou que cerca de 90% da dívida está nas mãos de investidores residentes no Brasil, mas essa característica não elimina o risco de perda de rentabilidade em dólares.
Na avaliação do presidente do BC, emitir dívida em reais representa uma vantagem para o governo, mas não impede que os investidores considerem a exposição cambial. Mesmo quem investe exclusivamente no mercado brasileiro avalia o retorno que poderia obter em outros países, levando em conta os juros e a possibilidade de valorização ou desvalorização das moedas.
Choques cambiais podem apagar anos de rentabilidade
Para demonstrar o impacto das desvalorizações, Galípolo apresentou uma série de comparações históricas entre investimentos em reais e dólares. Segundo seus cálculos, um investidor que aplicou recursos no Brasil entre o final de 1994 e 1999 teria acumulado aproximadamente 230% de rentabilidade em reais, mas apenas 28% quando o resultado fosse convertido para dólares.
O presidente do BC explicou que, no mesmo período, os títulos de curto prazo do Tesouro americano ofereceram um retorno próximo de 23%. Isso significa que, apesar dos juros elevados no Brasil, a remuneração adicional em dólares foi relativamente pequena diante do risco assumido pelo investidor.
“A conta é, os juros engordam a rentabilidade e a desvalorização cambial come essa rentabilidade”, resumiu Galípolo.
Ele também destacou o período entre 2003 e 2008, quando a combinação de juros elevados e valorização do real proporcionou retornos expressivos. Já entre 2011 e 2015, a forte desvalorização da moeda brasileira voltou a comprometer os ganhos acumulados pelos investidores.
Ao analisar esses movimentos, Galípolo argumentou que o risco cambial precisa ser considerado mesmo nos períodos em que o país oferece retornos aparentemente elevados. Isso ocorre porque os investidores exigem uma compensação antecipada pela possibilidade de desvalorizações abruptas.
“Os juros, eles acumulam a rentabilidade e o câmbio deteriora essa rentabilidade”, afirmou o presidente do Banco Central.
Credibilidade econômica exige estabilidade prolongada
Galípolo argumentou que a sucessão de crises cambiais criou uma percepção de risco que pode permanecer mesmo durante períodos de estabilidade econômica. Nesse cenário, os investidores continuam exigindo juros mais elevados para financiar o governo, considerando a possibilidade de novas desvalorizações.
“A memória dos choques ela vai sustentar esse prêmio”, afirmou, ao explicar que períodos de tranquilidade econômica não são necessariamente suficientes para reduzir de maneira permanente a remuneração adicional exigida pelos credores.
Para o presidente do Banco Central, esse mecanismo pode ser um dos fatores que ajudam a explicar por que o Brasil mantém taxas de juros de longo prazo elevadas. Ele ressaltou, porém, que a questão é complexa e não pode ser atribuída exclusivamente ao câmbio ou resolvida por uma única medida administrativa.
Galípolo também chamou atenção para o aumento da participação dos títulos pós-fixados na dívida pública. Segundo ele, a parcela vinculada à taxa básica de juros passou de aproximadamente 18% há uma década para 51,6% atualmente, movimento que levanta questões sobre a composição e o financiamento da dívida brasileira.
Na avaliação apresentada durante o evento, reconstruir a confiança dos credores exige demonstrar, ao longo dos anos, que o país consegue atravessar diferentes cenários econômicos sem repetir os choques cambiais do passado.
“A credibilidade é construída com o tempo, não vai ter um atalho”, declarou Galípolo.
O presidente do BC reforçou, assim, que a redução duradoura do prêmio de risco depende não apenas de reformas institucionais, mas também de um histórico consistente de estabilidade econômica, capaz de convencer os investidores de que o Brasil apresenta menor probabilidade de enfrentar novas crises cambiais.





