- Daniel e Eduardo de Paiva Gomes defendem que nem toda transferência internacional com stablecoins configura operação de câmbio.
- Estudo identifica situações em que empresas podem dissimular a conversão de reais em dólares, com consequências regulatórias e tributárias.
- Especialistas propõem critérios para que o Banco Central fiscalize operações irregulares sem restringir modalidades autorizadas.
As novas regras do Banco Central para stablecoins e transferências internacionais com criptomoedas abriram uma discussão sobre os limites da fiscalização cambial e da cobrança do Imposto sobre Operações Financeiras (IOF). Afinal, enviar USDT ou outra stablecoin para o exterior significa necessariamente realizar uma operação de câmbio?
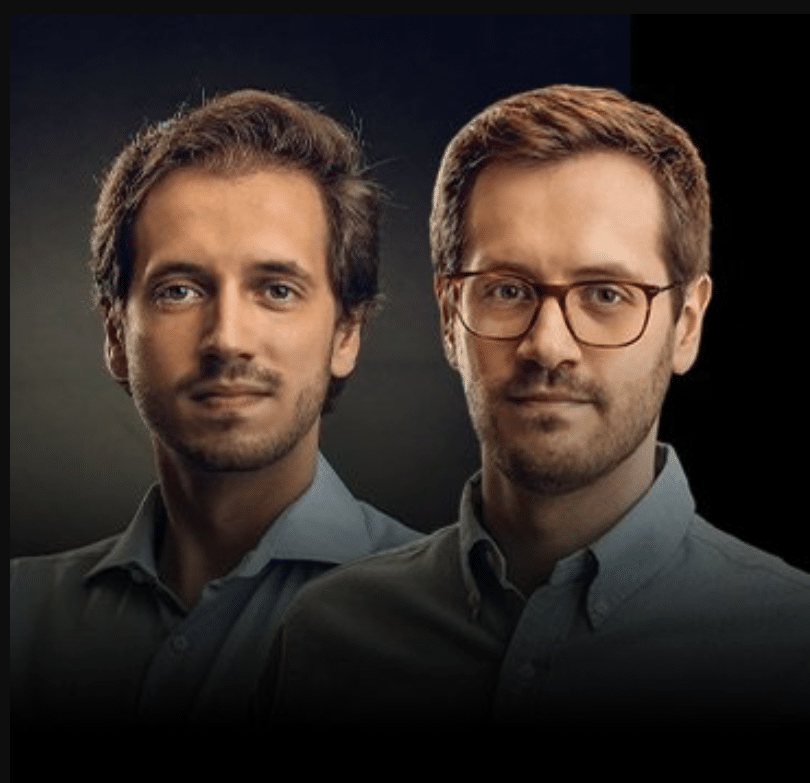
Para os advogados tributaristas Daniel de Paiva Gomes e Eduardo de Paiva Gomes, a resposta é negativa. Em um artigo jurídico de 31 páginas, os especialistas defendem que a regulamentação brasileira permite determinadas transferências internacionais com ativos virtuais e que essas operações não podem ser automaticamente equiparadas à compra e venda de moeda estrangeira.
Daniel é doutor em Direito Tributário pela PUC-SP e mestre pela FGV Direito SP. Eduardo é doutorando pela PUC-SP, mestre pela FGV Direito SP e conselheiro do Conselho Municipal de Tributos de São Paulo. Ambos possuem formação em blockchain e moedas digitais pela Universidade de Nicosia.
No trabalho intitulado Nem todo stablecoin sandwich é operação de câmbio, os autores analisam as Resoluções BCB 520 e 521, o novo marco legal do câmbio e a recente Solução de Consulta Cosit 218/2026, da Receita Federal. Artigo completo no fim da reportagem.
Banco Central permite transferências internacionais com stablecoins, destacam especialistas
O ponto central da discussão é uma estrutura conhecida como stablecoin sandwich. Nessa operação, o usuário utiliza reais para adquirir uma stablecoin no Brasil, transfere o ativo virtual para o exterior e, posteriormente, realiza sua conversão em moeda estrangeira.
O resultado econômico pode parecer idêntico ao de uma remessa tradicional de dinheiro. Entretanto, os advogados argumentam que a semelhança não é suficiente para caracterizar todas essas operações como câmbio.
“A pergunta sobre a licitude do ‘stablecoin sandwich’ não comporta resposta única.”
A afirmação dos autores está relacionada às mudanças introduzidas pela Resolução BCB 521/2025, que incluiu expressamente determinadas atividades com ativos virtuais no mercado de câmbio brasileiro.
Segundo o estudo, existe uma diferença jurídica fundamental entre participar do mercado de câmbio, sujeito à supervisão do Banco Central, e efetivamente realizar uma operação de compra e venda de moeda estrangeira.
- Leia também: Ministério Público do Rio de Janeiro encontra carteira de ctiptomoedas de golpe que desviou R$ 15 bilhões
A regulamentação permite que prestadoras de serviços de ativos virtuais (PSAVs), observadas as condições aplicáveis, realizem pagamentos e transferências internacionais com criptomoedas. Essas operações possuem regras próprias de identificação de clientes, diligência sobre contrapartes estrangeiras e envio de informações ao regulador.
“O que cruza a fronteira, na modalidade desenhada pelo regulador, é a stablecoin, não a divisa”, escrevem Daniel e Eduardo de Paiva Gomes.
Isso significa que uma exchange brasileira pode vender uma stablecoin contra reais e executar sua transferência internacional dentro da modalidade regulamentada, sem necessariamente assumir a obrigação de disponibilizar dólares ao cliente.
Para os tributaristas, classificar indiscriminadamente essas operações como câmbio irregular poderia atingir atividades que o próprio Banco Central decidiu autorizar e supervisionar.
Quando uma operação com stablecoin pode esconder câmbio irregular?
A principal distinção apresentada pelos especialistas está na responsabilidade pela entrega da moeda estrangeira.
No modelo considerado legítimo pelos autores, a prestadora brasileira vende e transfere o ativo virtual, enquanto uma eventual conversão em dólares ocorre posteriormente, mediante contratação independente entre o usuário e uma entidade estrangeira.
A situação muda quando a empresa brasileira assume perante o cliente o compromisso de entregar dólares no exterior e utiliza a stablecoin apenas como instrumento intermediário para cumprir essa obrigação.
Nessas circunstâncias, a operação pode configurar câmbio dissimulado, especialmente quando a entidade brasileira negocia a conversão, controla todas as etapas e assume a responsabilidade pela disponibilização da moeda estrangeira.
- Leia também: Queda do xrp aproxima cotação de suporte em US$ 0,99
O artigo destaca que o próprio Banco Central já apresentou, em suas perguntas frequentes sobre câmbio, um entendimento segundo o qual a utilização de ativos virtuais como infraestrutura de liquidação não altera a natureza cambial de uma operação na qual a instituição se compromete a entregar moeda estrangeira em contrapartida aos reais recebidos.
Os advogados também chamam atenção para serviços comercializados com expressões como “dólar digital”, “conta em dólar” e “envie dólares”. Dependendo da estrutura contratual e operacional, essas ofertas podem indicar que a empresa promete entregar moeda estrangeira, e não apenas transferir uma stablecoin.
Entretanto, os especialistas ressaltam que a publicidade, a rapidez da transferência ou a existência de uma empresa estrangeira parceira não são suficientes, isoladamente, para demonstrar irregularidade.
“A distinção operativa é entre divulgar e obrigar-se.”
Para os autores, o problema surge quando a prestadora brasileira assume, organiza ou garante a conversão em moeda estrangeira, ultrapassando os limites da atividade autorizada.
O estudo propõe dois critérios determinantes para a fiscalização: verificar se a empresa brasileira assumiu a obrigação de entregar moeda estrangeira no exterior e se ela própria realizou a venda dos ativos virtuais e disponibilizou os recursos em divisas.
Na interpretação dos tributaristas, a resposta positiva a qualquer uma dessas perguntas afasta a operação da modalidade regulamentada de transferência internacional com ativos virtuais.
Receita Federal, IOF e o risco de restrições indiscriminadas
A discussão também apresenta consequências tributárias importantes. Isso porque a incidência do IOF-câmbio depende da efetiva realização de uma operação de câmbio, e não simplesmente da utilização de uma stablecoin em uma transferência internacional.
Na Solução de Consulta Cosit 218/2026, a Receita Federal reconheceu que a aquisição, a venda ou a troca de stablecoins no exterior, consideradas isoladamente, não caracterizam necessariamente uma operação cambial.
O entendimento, porém, não representa uma isenção geral para transferências realizadas com criptomoedas. A Receita ressalvou que o imposto continua devido quando houver uma operação de câmbio sujeita à tributação.
- Leia também: Brasileira OranjeBTC registra primeiro lucro de sua história e amplia reserva para 3.950 Bitcoins
Daniel e Eduardo consideram que a manifestação representa um avanço, mas observam que ela não resolve integralmente a discussão sobre operações estruturadas em múltiplas etapas.
O artigo sustenta que a análise precisa considerar quem assume a obrigação de entregar a moeda estrangeira e quem efetivamente executa essa entrega. Se a instituição brasileira não participa da conversão e atua exclusivamente dentro da modalidade autorizada, os autores defendem que não existe, nessa etapa, o fato gerador do IOF-câmbio.
Por outro lado, uma operação que utilize stablecoins apenas para dissimular a entrega de moeda estrangeira pode ser requalificada como câmbio, produzindo consequências tributárias e regulatórias.
Os especialistas também apontam que as empresas precisam manter coerência entre seus contratos, a publicidade oferecida aos clientes, os procedimentos operacionais e as informações transmitidas ao Banco Central, inclusive pelo sistema de reporte ACAM212.
A preocupação ganha importância diante do artigo 91 da Resolução BCB 520/2025, cuja restrição a operações com prestadoras não autorizadas no Brasil passou a valer em 6 de novembro de 2026, preservadas as modalidades expressamente permitidas pela regulamentação.
Para evitar insegurança jurídica, os autores propõem que o Banco Central concentre a fiscalização nos arranjos que efetivamente prometem ou executam a entrega de moeda estrangeira fora da modalidade adequada, em vez de aplicar restrições gerais a todas as estruturas envolvendo stablecoins.
“O critério do BCB não precisa ser criado. Precisa ser aplicado.”
Na avaliação dos tributaristas, uma restrição indiscriminada poderia colocar no mesmo grupo empresas que seguem as regras e aquelas que utilizam criptoativos para contornar as exigências aplicáveis às operações de câmbio.
A conclusão do estudo é que o uso de uma stablecoin não torna uma operação automaticamente legítima, mas também não a transforma, por si só, em câmbio irregular. O enquadramento depende das obrigações assumidas, da execução efetiva das etapas e da regulamentação aplicável.