



- VanEck pediu à SEC a retirada do registro do ETF de stETH
- Fundo nunca entrou em vigor e não vendeu nenhuma cota
- ETFs de Ether à vista registraram US$ 129,5 milhões em saques na véspera
A VanEck desistiu de levar o token de staking líquido da Lido para a bolsa americana. Em 14 de outubro de 2026, a gestora pediu à SEC a retirada do registro do fundo que acompanharia o preço do stETH. O pedido original havia sido protocolado em 16 de outubro de 2025.
Nenhuma cota chegou a ser emitida. A VanEck informou no documento que não vendeu papéis, não distribuiu prospecto preliminar e que o registro jamais se tornou efetivo. Quem comprou ETFs da casa não precisa fazer nada — o produto simplesmente não existiu.
O pedido foi feito sob a Regra 477 do Securities Act de 1933, que permite abandonar um registro ainda em tramitação. A gestora solicitou que a retirada valesse já no dia 14 ou na primeira data possível depois disso.
O documento é seco. Não há justificativa técnica, não há menção a exigência da SEC e não há indicação de produto substituto. Também não fica claro se a gestora pretende apresentar outro fundo vinculado à Lido mais adiante.
Isso importa porque a leitura mais apressada seria tratar o caso como veto regulatório. Não é. O registro número 333-290918 morreu por iniciativa da própria emissora, sem decisão adversa do regulador. A diferença muda completamente o significado do episódio para quem acompanha a fila de produtos ligados a staking nos Estados Unidos.
O desenho previsto era passivo, com rastreamento de um índice da MarketVector, afiliada da própria VanEck, descontadas as despesas operacionais. Detalhes básicos nunca saíram do papel: não havia ticker definido nem custodiante nomeado.
stETH exige contabilidade que ETH puro não exige
O stETH representa Ether depositado no sistema de staking da Lido mais as recompensas acumuladas. O mecanismo é de rebase: o saldo do detentor cresce conforme os validadores geram rendimento. Para um fundo registrado, isso cria uma camada extra de complexidade.
São quatro frentes que um ETF comum com Ether à vista não enfrenta. Custódia de um token de recibo. Precificação diária de um ativo com saldo variável. Reconhecimento contábil das recompensas. E liquidez de saída em momentos de estresse, quando o stETH pode descolar do ETH.
O próprio prospecto da VanEck listava os riscos: penalidades a validadores, falhas em contratos inteligentes, oscilação do Ether e a ressalva de que recompensas de staking não são garantidas. Em agosto de 2025, a SEC sinalizou que certos arranjos de staking líquido podem não exigir registro como valor mobiliário, a depender da estrutura. A orientação foi condicional e nunca autorizou ETFs lastreados nesses tokens.
Vale lembrar que a VanEck também protocolou, em agosto de 2025, um ETF ligado ao JitoSOL, token de staking líquido da Solana. A retirada desta semana atinge apenas o fundo da Lido.
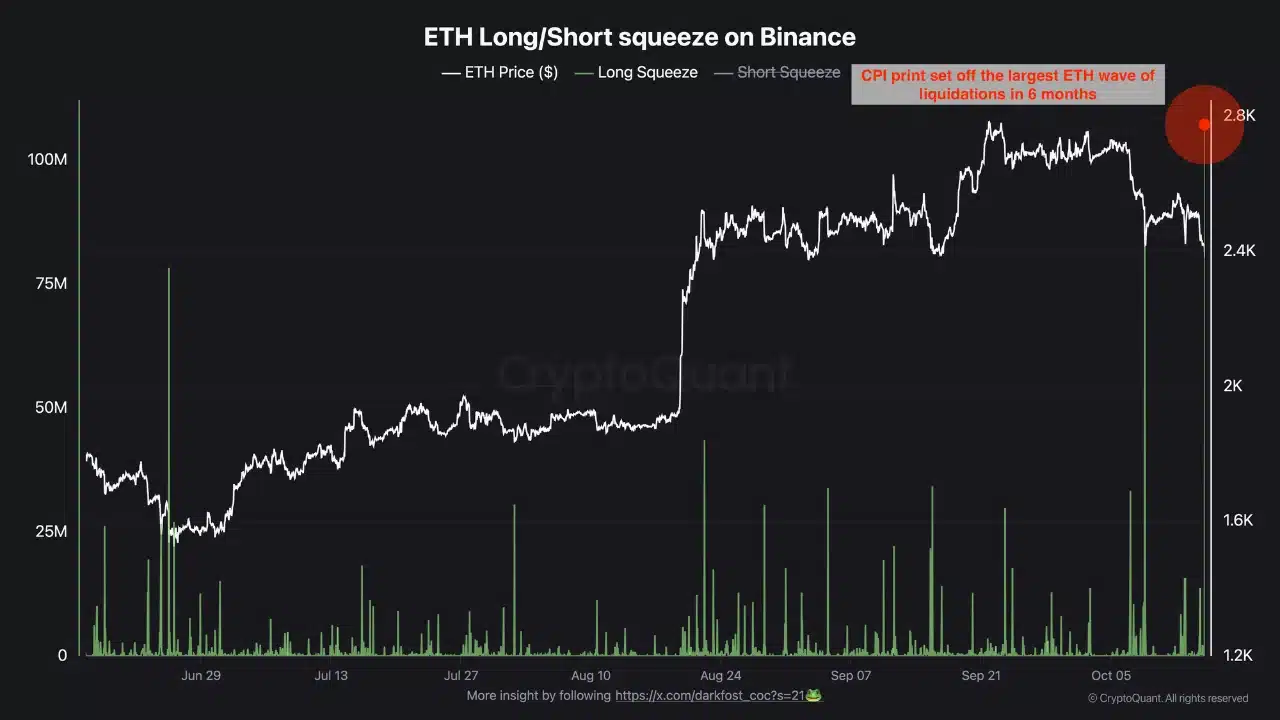
O timing chama atenção. Um dia antes do pedido, os ETFs de Ether à vista nos EUA fecharam com US$ 129,5 milhões em saques líquidos. A VanEck não vinculou uma coisa à outra, mas o pano de fundo é de apetite institucional em retração.
O preço acompanha o humor. O ETH é negociado a US$ 2.369,88 (R$ 11.906,75), queda de 4,7% em 24 horas. Nos últimos dias o ativo já havia mostrado pressão nos derivativos, com bilhões saindo do mercado futuro.





