



- Stablecoins podem viabilizar uma análise de crédito global, mas movimentações on-chain isoladas não comprovam capacidade de pagamento.
- Identidades verificadas, Travel Rule e dados financeiros tradicionais serão essenciais para reduzir manipulações e avaliar riscos.
- Os primeiros empréstimos devem combinar históricos on-chain e off-chain de clientes que já possuem relacionamento com as empresas.
O crescimento das stablecoins pode abrir caminho para uma análise de crédito capaz de acompanhar pessoas e empresas entre diferentes países. No entanto, movimentar grandes volumes na blockchain ainda não comprova, isoladamente, que o usuário possui capacidade ou disposição para pagar uma dívida.
No primeiro semestre de 2026, residentes brasileiros compraram cerca de US$ 14,7 bilhões em stablecoins no exterior, ante US$ 6,4 bilhões no mesmo período de 2025. O avanço alcançou aproximadamente 130%, segundo dados do setor externo divulgados pelo Banco Central.
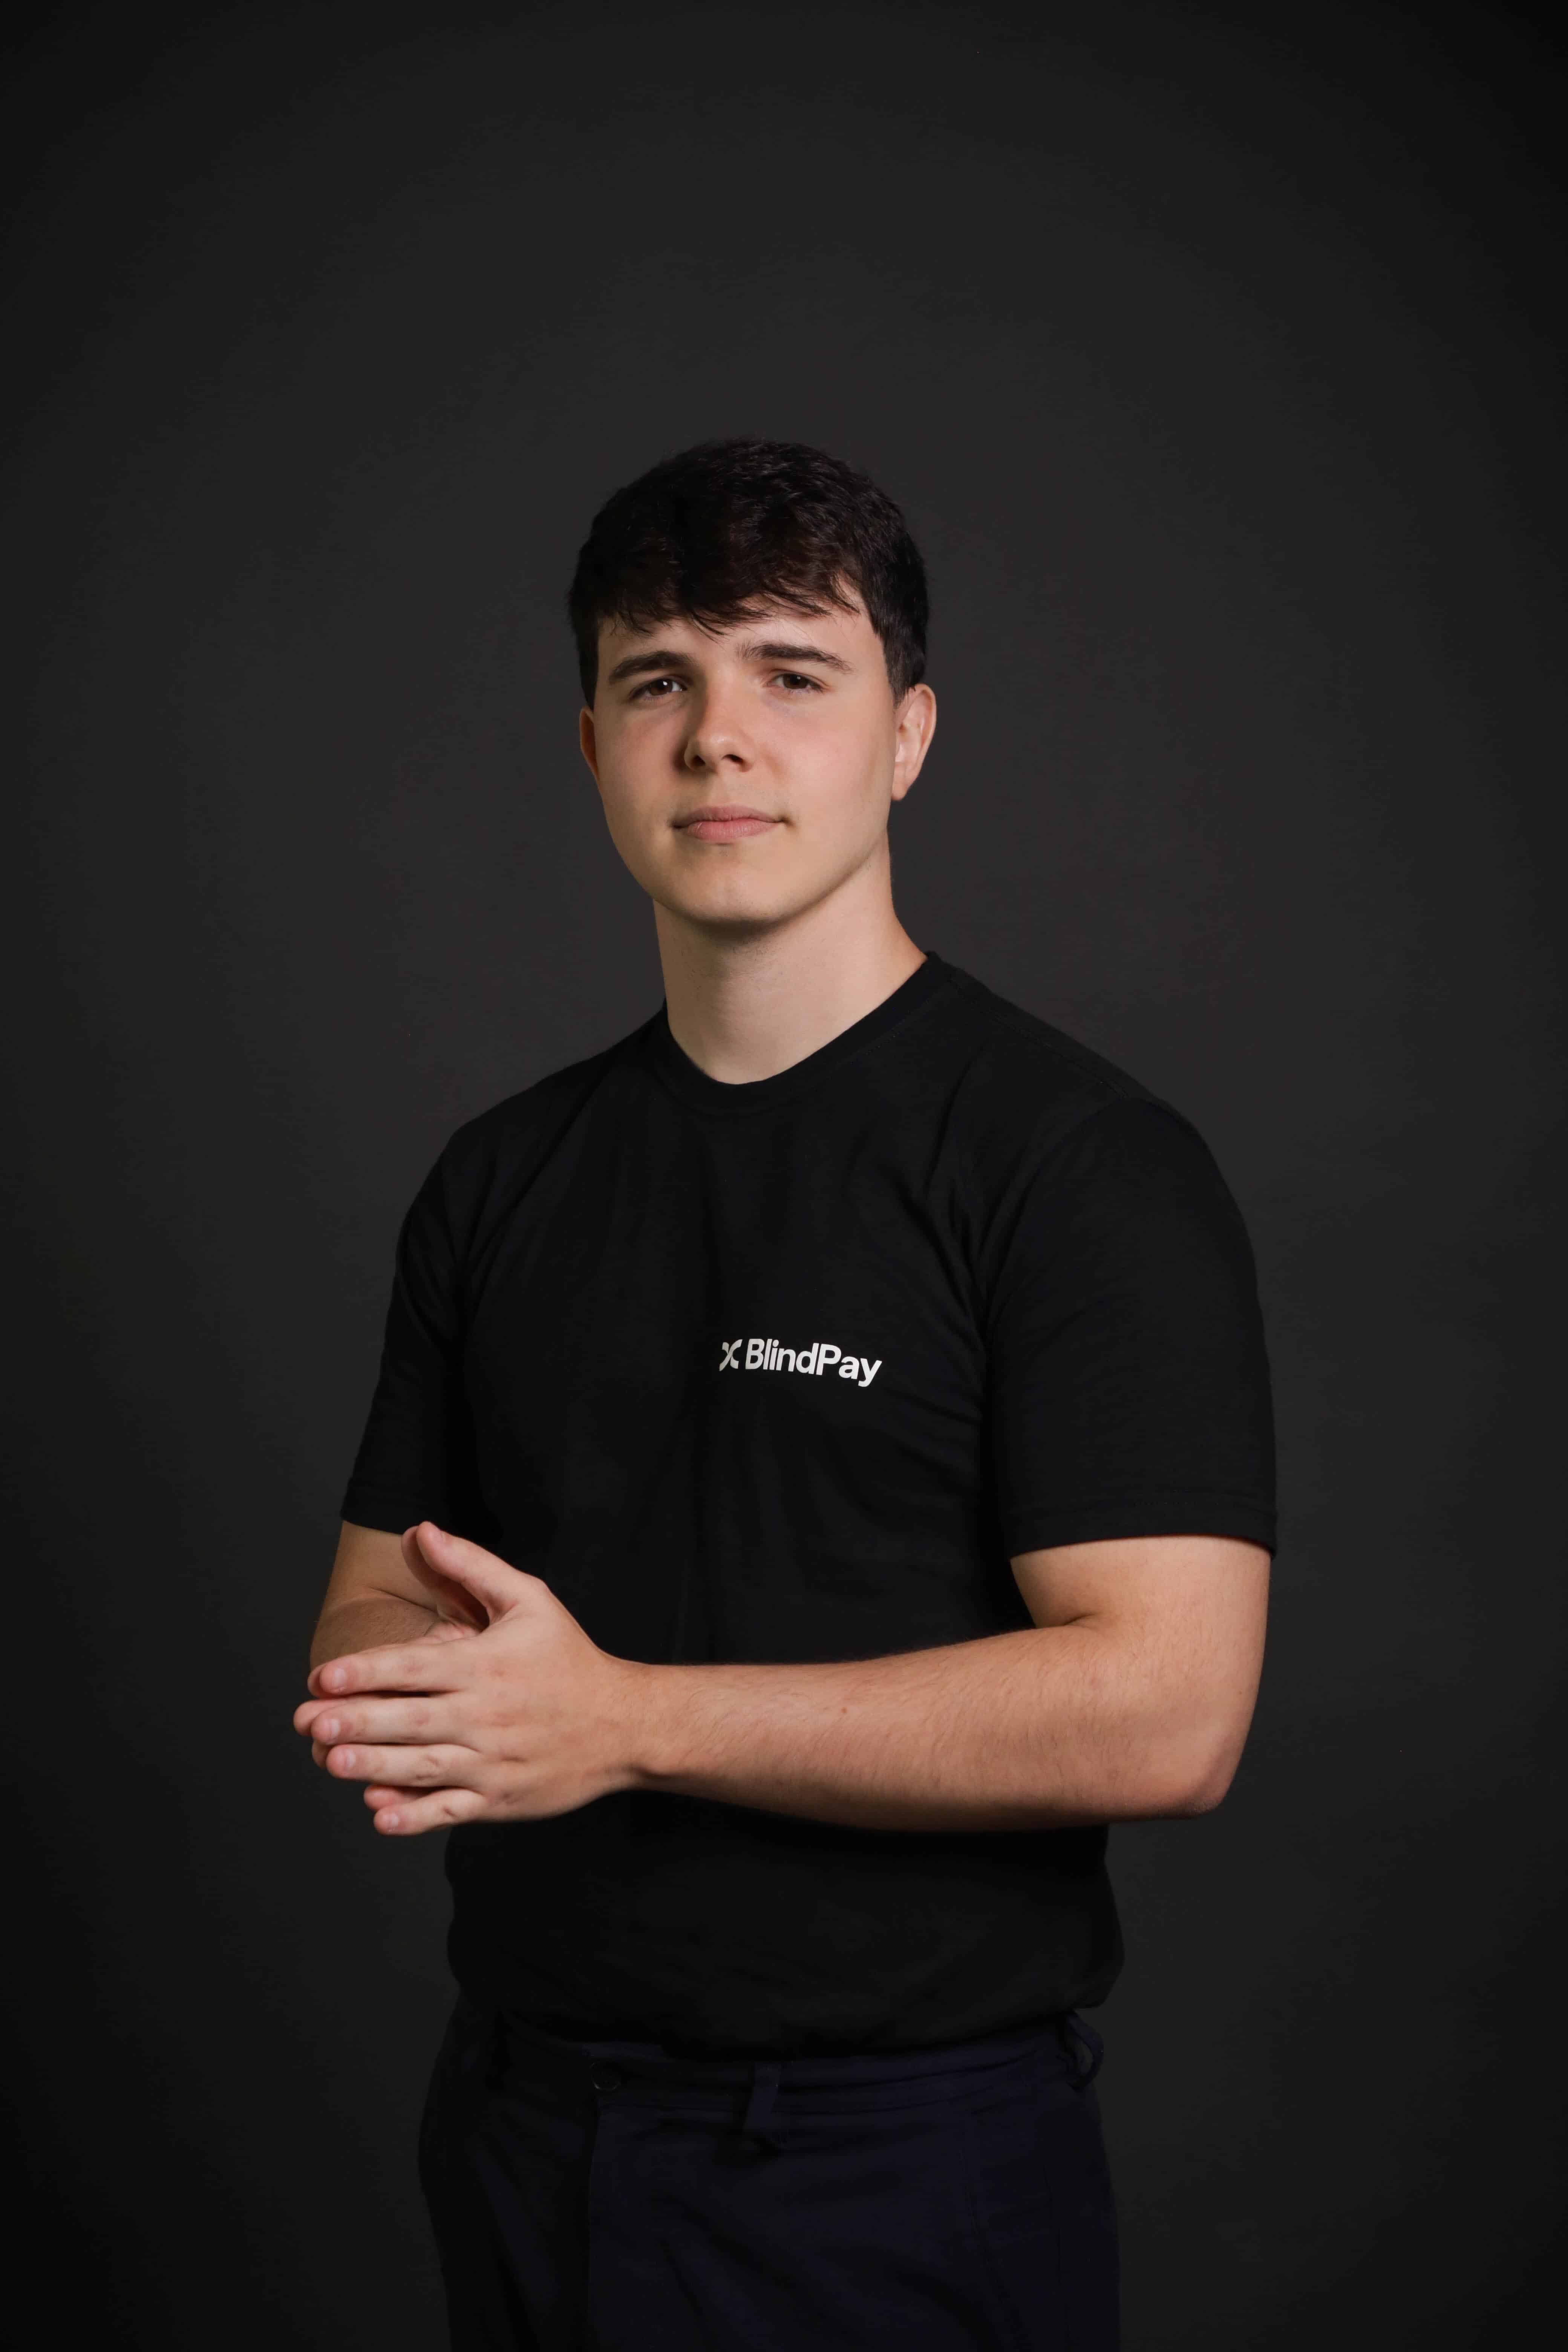
Em entrevista ao BitNotícias, o CEO da BlindPay, Bernardo Simonassi, afirmou que esse histórico pode ajudar a construir uma infraestrutura global de análise de crédito. O executivo ponderou, porém, que as transações on-chain precisam estar associadas a identidades verificadas e informações do mundo real.
“Hoje, o mercado de análise de crédito é bem local. Temos bureaus no Brasil, e alguns atuam em dois ou mais países ao mesmo tempo, como a Experian, mas nunca ninguém conseguiu fazer uma análise de crédito global”, afirmou.
Na avaliação de Simonassi, as stablecoins podem romper essa limitação porque circulam em redes abertas e permitem acompanhar transações realizadas entre diferentes mercados.
“Stablecoins são a única tecnologia que nos permite fazer isso em grande escala. O player que dominar a natureza das transações entre o mundo tradicional e o mundo de blockchain vai conseguir se posicionar melhor na criação de análise de crédito não só no Brasil, mas de forma global.”
Transação na blockchain, sozinha, diz pouco
A quantidade de informações disponíveis nas redes blockchain cresce junto com o mercado de stablecoins. No segundo trimestre de 2026, a circulação do USDC alcançou US$ 73,3 bilhões, enquanto o volume on-chain chegou a US$ 14,8 trilhões, crescimento anual de 151%, segundo o balanço divulgado pela Circle.
Esses dados podem revelar tempo de atividade de uma carteira, recorrência das entradas, estabilidade dos fluxos e relacionamentos com outras carteiras. Contudo, Simonassi considera que esses sinais possuem pouco valor para o crédito quando a instituição não consegue identificar as pessoas ou empresas envolvidas.
“O maior desafio ao prever o risco de crédito é a parte de identificação. Para qualquer movimentação na blockchain, temos que fazer duas perguntas: quem são as partes envolvidas? Existe algum documento que comprove isso?”
A identificação também seria necessária para diferenciar uma atividade econômica real de transferências realizadas entre carteiras controladas pela mesma pessoa. Sem esse contexto, um usuário poderia apresentar um volume elevado de movimentações que não corresponde necessariamente a receitas, vendas ou pagamentos recebidos de terceiros.
“A transação na blockchain em si não vale muita coisa. O que vale são as informações do mundo real em torno daquela transação”, acrescentou o executivo.
Travel Rule pode aproximar carteiras e identidades
Simonassi acredita que um score on-chain poderá funcionar como um histórico financeiro portátil. O modelo poderia complementar os bureaus nacionais e atender pessoas ou empresas que mantêm atividades em mais de um país, mas não acumulam um histórico de crédito concentrado em uma única jurisdição.
“Sim, acreditamos que isso vai começar a acontecer nos próximos meses”, afirmou.
Um dos mecanismos que podem contribuir para essa associação é a Travel Rule. O padrão exige que prestadores de serviços de ativos virtuais obtenham, mantenham e transmitam informações sobre originadores e beneficiários quando processam determinadas transferências, conforme as diretrizes do Grupo de Ação Financeira Internacional.
“Uma coisa que contribui para a associação de carteiras a identidades verificadas é a proposta da Travel Rule, em que empresas regularizadas compartilham alguns dados entre si para prevenir fraudes”, disse Simonassi.
A vinculação entre uma pessoa e seu endereço blockchain, por outro lado, aumenta a preocupação com a exposição do histórico financeiro. Embora os endereços sejam pseudônimos, as operações permanecem registradas em redes públicas e podem ser consultadas por terceiros.
Para Simonassi, o principal desafio está no desenho da tecnologia utilizada pelas empresas.
“A blockchain é nada mais, nada menos do que um ledger público, ou seja, qualquer transação que ocorre nela é auditável. Hoje já temos empresas construindo blockchains com uma camada de privacidade.”
De acordo com o executivo, as plataformas que utilizam redes públicas precisarão informar claramente aos usuários que as transações podem ser consultadas. Outra possibilidade seria adotar blockchains ou recursos tecnológicos que ofereçam camadas adicionais de privacidade.
Primeiros empréstimos devem combinar dados on-chain e off-chain
Apesar do potencial para a criação de um histórico financeiro global, Simonassi não acredita que as instituições começarão concedendo empréstimos sem garantias apenas com base na atividade de uma carteira.
“Conceder crédito baseado somente em histórico on-chain é um risco bem alto. Acredito que os primeiros modelos de crédito ainda vão combinar um relacionamento prévio de transações off-chain, começar a oferecer crédito e aí sim entender se faz sentido escalar.”
Nesse formato, uma empresa poderia analisar inicialmente clientes com os quais já mantém uma relação comercial. As movimentações em moeda fiduciária, documentos cadastrais e transações com stablecoins formariam uma base conjunta para calcular limites e acompanhar o pagamento dos empréstimos.
- Leia também: Quem vendeu Bitcoin na alta de 20% desta semana?
Simonassi citou as experiências de empresas que tentaram construir sistemas de crédito voltados exclusivamente ao ambiente on-chain. Segundo ele, Bloom e Spectral levantaram, juntas, mais de US$ 60 milhões para desenvolver esse tipo de análise, mas não conseguiram consolidar o modelo.
O executivo avalia que empresas que já processam pagamentos entre moedas fiduciárias e stablecoins possuem uma posição mais favorável para testar produtos de crédito. No caso da BlindPay, a plataforma oferece infraestrutura para empresas realizarem pagamentos internacionais por meio de moedas locais e ativos digitais.
“Faz muito mais sentido para empresas como a BlindPay, que já têm um histórico de clientes movimentando moeda fiduciária e stablecoins, construir um produto de crédito no futuro”, concluiu.





