- BofA e Deutsche Bank projetam nova rodada de aperto monetário nos EUA em 2026
- ETF KRE reúne 163 bancos regionais e cobra taxa de 0,35% ao ano
- Fed elevou projeção de inflação de 2026 para 3,6% em nova ata
O mercado americano começa a se posicionar para um cenário que estava fora do radar até poucos meses atrás: a possibilidade de o Federal Reserve voltar a subir juros em 2026. Bank of America e Deutsche Bank já colocaram no papel a expectativa de novas altas, e o ETF KRE (SPDR S&P Regional Banking) desponta como um dos veículos mais diretos para surfar esse movimento.
A tese é simples. Bancos regionais americanos ganham dinheiro com o spread entre o que cobram em empréstimos e o que pagam em depósitos. Quando os juros sobem, essa diferença tende a se abrir. Um ciclo de alta, portanto, mexe diretamente com a margem financeira do setor.
O BofA projeta três altas de 25 pontos-base em setembro, outubro e dezembro de 2026. O Deutsche Bank segue a mesma linha, ainda que com calendário menos agressivo. O pano de fundo é a inflação persistente, o Fed elevou sua projeção de IPC americano para o fim de 2026 a 3,6%, bem acima da meta de 2%.
Warsh no Fed muda o jogo
A troca de comando no banco central americano pesa na equação. Kevin Warsh, novo presidente do Fed, tem histórico hawkish e defendeu publicamente políticas mais duras contra a inflação em artigos anteriores à indicação. Nove dos dezenove membros do FOMC já projetam pelo menos uma alta de juros ainda em 2026.
Esse conjunto de sinais explica por que o mercado voltou a precificar aperto monetário. Contratos de juros futuros nos EUA embutem probabilidade crescente de tightening ao longo do próximo ano uma reviravolta em relação ao consenso de cortes que dominava o início de 2026.
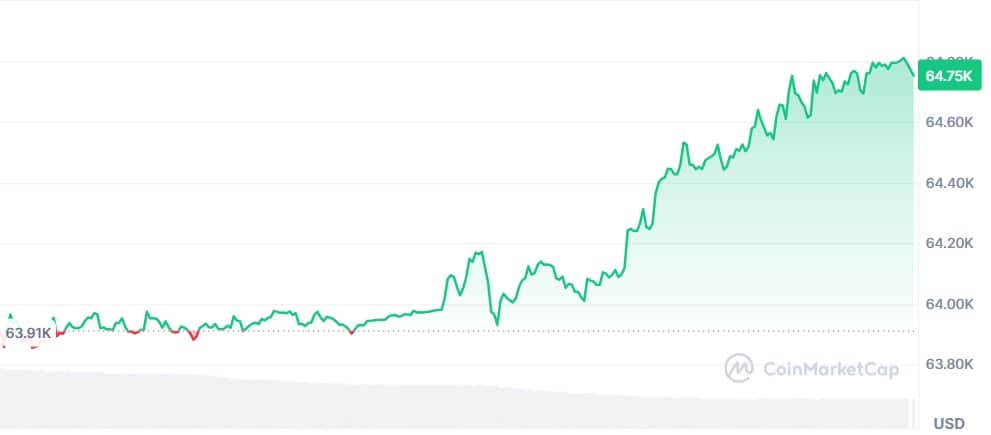
Para o investidor cripto, o efeito colateral é conhecido. Ciclos de juros altos historicamente drenam liquidez de ativos de risco, e o Bitcoin acompanhou de perto esse movimento em 2022 e 2023. O Bitcoin negociado a US$ 64.750 (R$ 331.508), o BTC opera com sensibilidade reduzida ao dólar forte, mas a correlação com juros longos americanos permanece relevante.
KRE concentra 163 bancos regionais
O KRE replica o S&P Regional Banks Select Industry Index com estrutura equal-weight modificada. São 163 papéis na carteira, o que dilui o risco de qualquer nome individual um problema que assombrou o setor em 2023 com o colapso do Silicon Valley Bank e do First Republic.
A taxa de administração é de 0,35% ao ano e o dividend yield rodando em torno de 2,11% nos últimos doze meses. Para efeito de comparação, é um custo próximo dos ETFs de Bitcoin listados nos EUA, que cobram entre 0,20% e 0,25% após as isenções iniciais.
O modelo de peso quase igualitário é o que diferencia o KRE de concorrentes como o produto oficial da State Street. Bancos menores e médios ganham representação proporcionalmente maior do que teriam num índice ponderado por valor de mercado, ampliando a exposição ao segmento que mais reage a mudanças de política monetária.
Riscos que o cenário otimista ignora
A tese de que juros altos beneficiam bancos regionais tem contrapontos importantes. Depósitos ficam mais caros porque clientes exigem remuneração maior. Demanda por crédito enfraquece com o custo do dinheiro subindo. E qualidade de crédito piora quando devedores enfrentam parcelas mais altas.
O episódio de 2023 mostrou que bancos regionais podem quebrar rapidamente quando a curva de juros se inverte e depósitos migram para money market funds. O próprio KRE despencou mais de 30% naquele ano antes de recuperar terreno.
Reflexo nos ETFs de cripto
No Brasil, o investidor não tem acesso direto ao KRE via B3, mas pode operar via BDR ou conta internacional. O paralelo com o mercado cripto local é indireto, um ciclo de juros altos nos EUA tende a fortalecer o dólar e pressionar altcoins, favorecendo rotação para ativos com narrativa institucional cenário em que o Bitcoin costuma sair melhor que o restante do mercado, como mostra a retomada recente dos ETFs de Bitcoin.
Analistas do Bank of America mantiveram, em paralelo, revisões positivas para ações de tecnologia, sinalizando que a leitura de aperto monetário não é uniforme entre setores. O ETF KRE negocia próximo dos US$ 65 e acumula alta modesta no ano, ainda longe das máximas de 2022 anteriores ao estresse bancário.