



- A regulação pode reduzir o uso de stablecoins motivado por vantagens tributárias ou pela tentativa de evitar controles, mas não elimina casos de uso baseados em eficiência.
- Segundo Antônia Souza, o mercado cripto brasileiro está mais cauteloso enquanto empresas se adaptam às exigências de licenciamento e aguardam maior clareza regulatória.
- A Visa amplia sua infraestrutura com liquidação em stablecoins, Visa Direct e Visa Stablecoin Platform, reforçando o uso desses ativos em pagamentos e tesouraria.
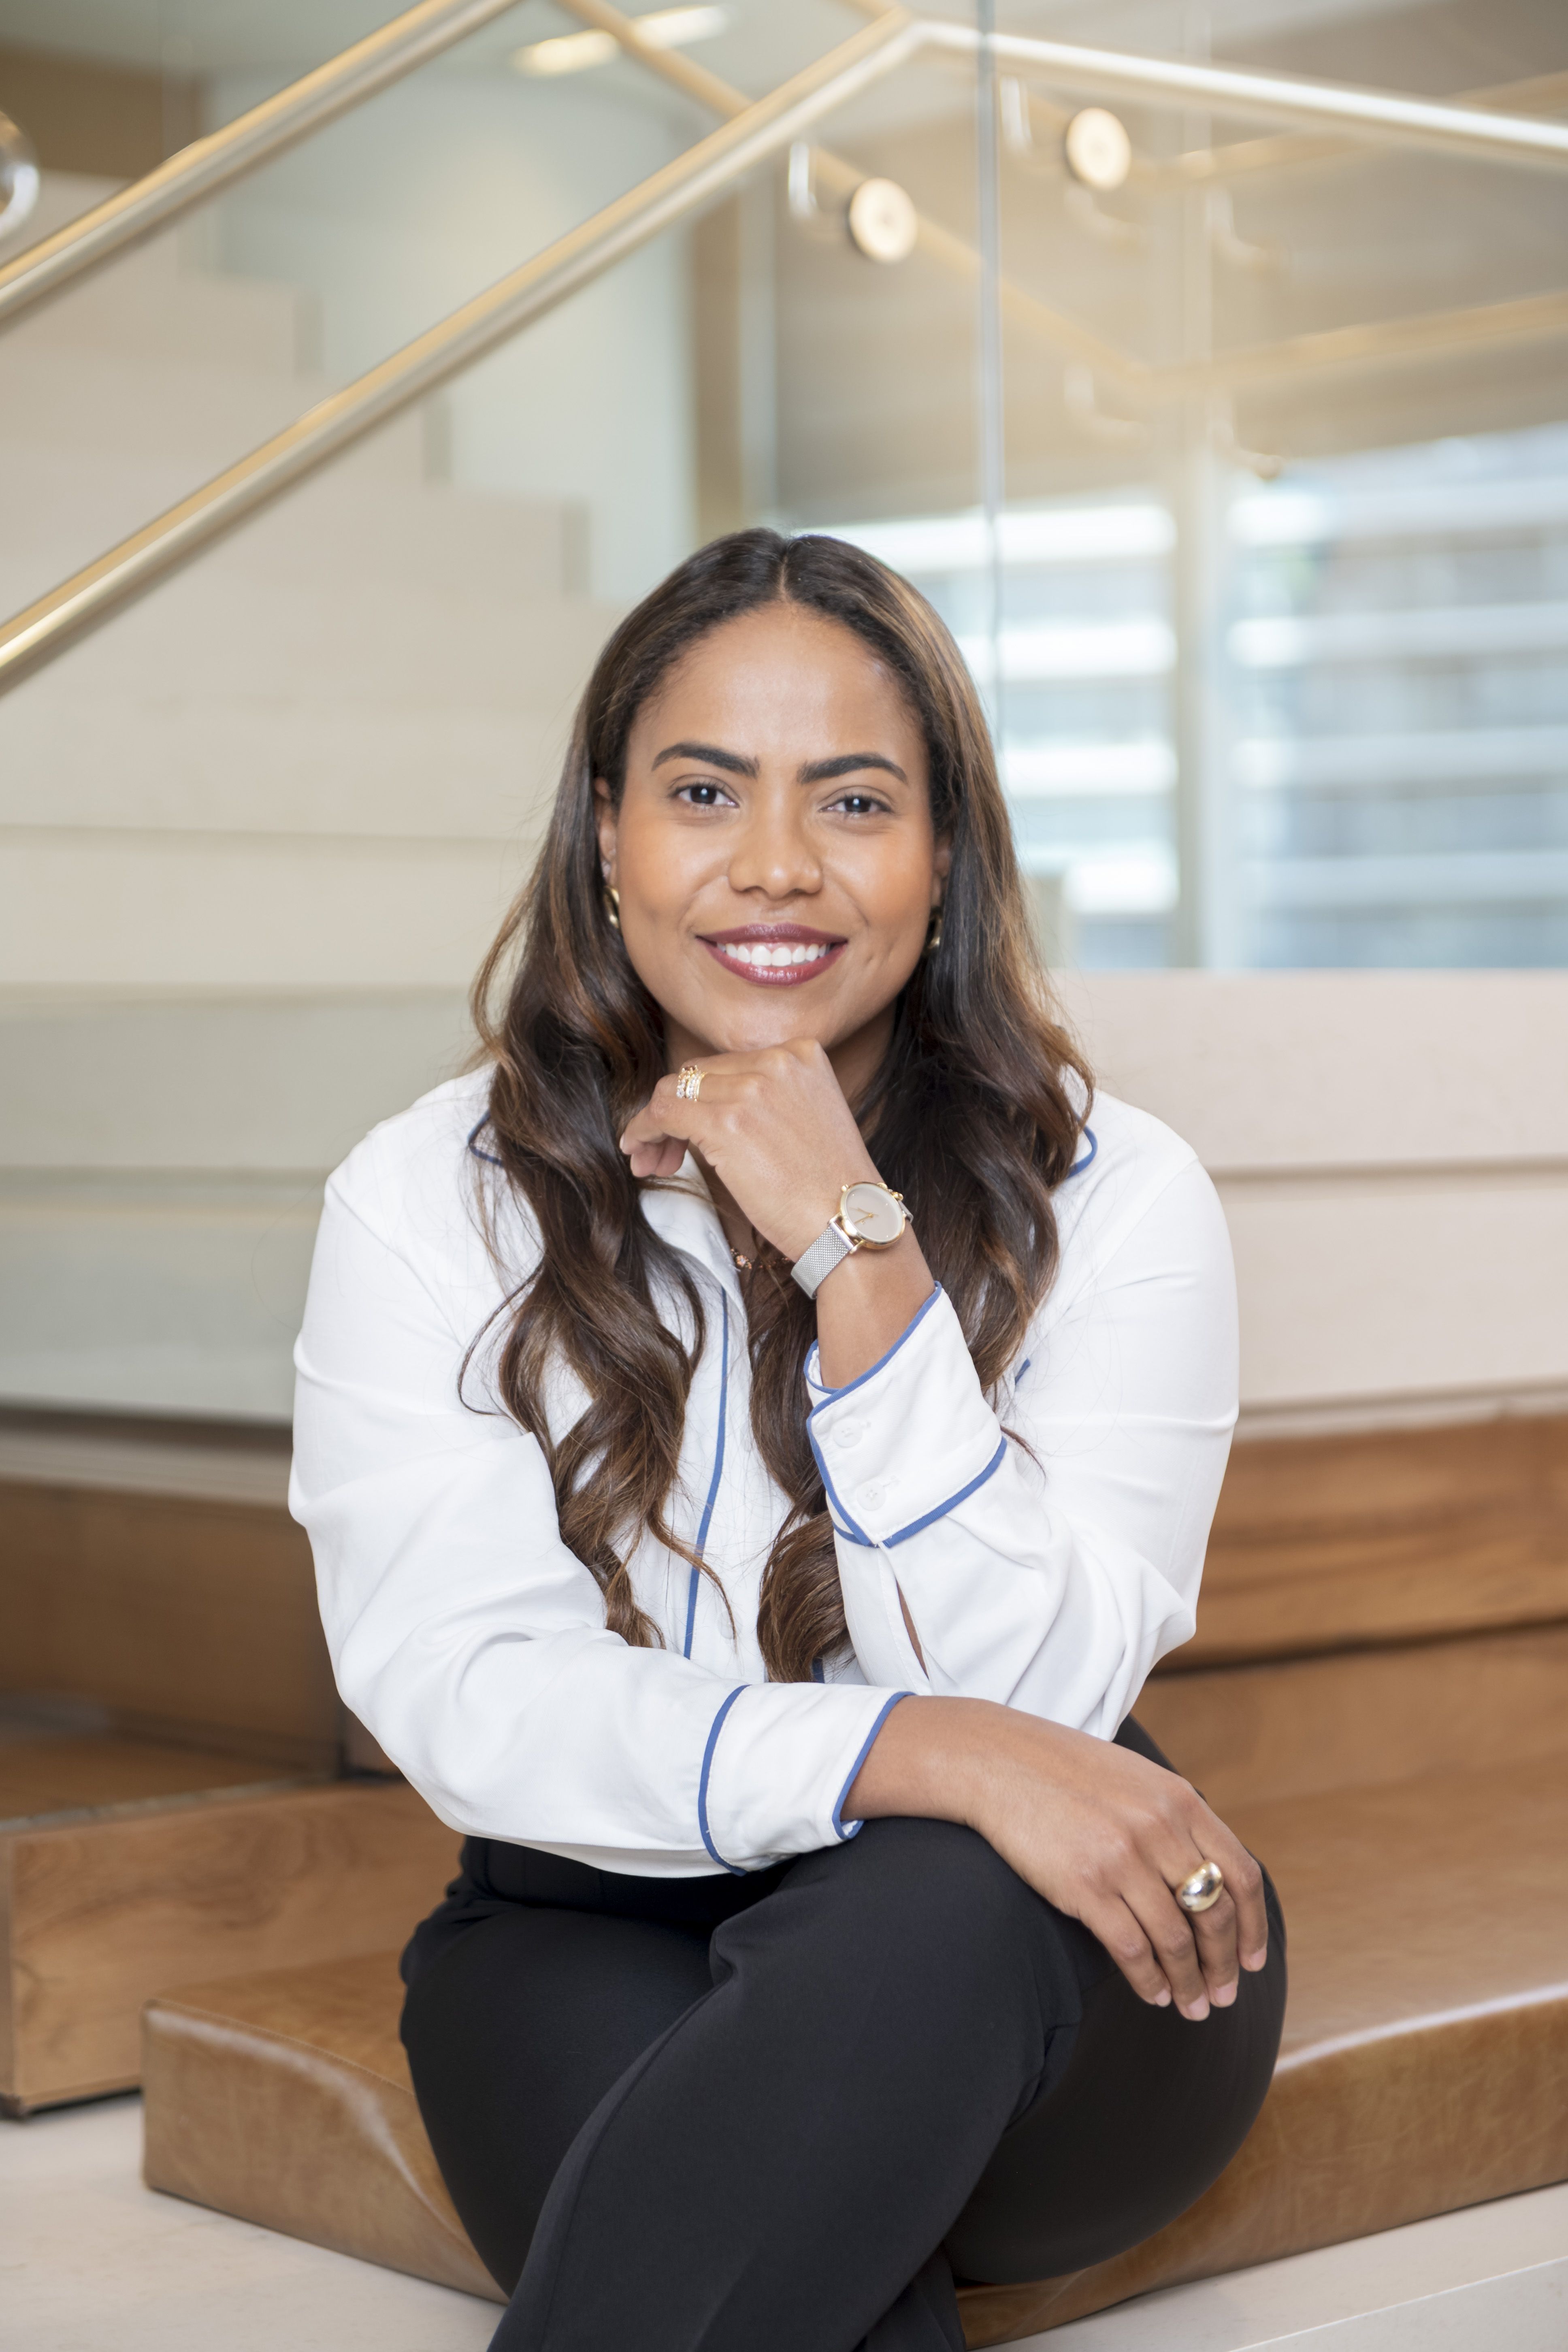
O avanço da regulamentação pode mudar o perfil de quem utiliza stablecoins no Brasil, mas não deve interromper a adoção da tecnologia, segundo Antônia Souza, diretora de Moedas Digitais da Visa para a América Latina e o Caribe.
Em entrevista ao Bitnotícias, a executiva reconheceu que parte da demanda foi impulsionada pela possibilidade de realizar operações com menos controles ou menor incidência tributária. Para Souza, esse público tende a diminuir à medida que as regras se aproximam das aplicadas ao sistema financeiro tradicional. Os casos de uso em que as stablecoins se mostraram mais eficientes, entretanto, devem permanecer.
“Não vai ter como voltar atrás. Eu sou muito fã da stablecoin e da tecnologia por trás”, afirmou.
Na avaliação da executiva, a maior fiscalização deve funcionar como um filtro, retirando parte do uso motivado exclusivamente pela tentativa de evitar impostos, sem eliminar a demanda por transferências internacionais, liquidação contínua e movimentação mais rápida de recursos.
“É lógico que as pessoas que optavam por esse meio para fugir de controles, para fugir de imposto, a tendência é que tenham uma redução”, disse. “Mas os outros casos de uso, nos quais a stablecoin já se provou como uma opção melhor, vão continuar existindo.”
Incerteza regulatória deixa mercado mais cauteloso
Apesar da perspectiva positiva para o uso da tecnologia no longo prazo, Souza afirmou que o mercado brasileiro de ativos digitais atravessa um período de maior cautela.
“Neste momento, especificamente, sinto o mercado um pouco mais retraído”, declarou.
Segundo a executiva, as empresas que pretendem obter autorização regulatória estão concentradas no processo de adaptação, enquanto instituições tradicionais aguardam maior clareza sobre os próximos passos do Banco Central. Essa espera reduz o apetite para novos projetos, ainda que não represente abandono de iniciativas envolvendo criptoativos e stablecoins.
“Quem vai tirar licença está 100% focado nas necessidades para conseguir a licença, porque tem muito trabalho. O mercado tradicional também está esperando para entender o que será impactado caso o regulador mude alguma coisa”, afirmou.
Um dos pontos mais sensíveis é a Resolução BCB nº 584, publicada em 7 de agosto. A norma cria uma janela de retenção cautelar de até 24 horas para determinadas transferências de ativos virtuais destinadas a prestadores sediados no exterior ou a carteiras autocustodiadas.
A medida alcança operações superiores ao equivalente a US$ 10 mil, individualmente ou no total movimentado pelo cliente no mesmo dia. Operações menores também podem ser retidas quando os sistemas da instituição identificarem risco mais elevado. A regra entra em vigor em 1º de janeiro de 2027.
Souza disse que o impacto recai principalmente sobre os clientes da Visa que operam com ativos digitais. Embora considere legítima a preocupação do regulador com fraudes, ela avalia que o mercado precisa apresentar alternativas capazes de oferecer segurança sem depender necessariamente da retenção.
“Talvez o mercado esteja falhando em mostrar ao regulador formas alternativas que não sejam o bloqueio”, afirmou. Segundo ela, a abertura do Banco Central ao diálogo cria espaço para que empresas e associações apresentem outros modelos de controle.
Eficiência deve sustentar demanda
Para Souza, a ampliação dos controles regulatórios e uma eventual redução das vantagens tributárias não tornam os trilhos tradicionais automaticamente mais competitivos.
A executiva argumenta que, mesmo quando uma transferência com stablecoin estiver sujeita à mesma tributação de uma operação convencional, o usuário ainda poderá optar pelo ativo digital se ele oferecer liquidação mais rápida e uma experiência melhor.
“O modelo tradicional ainda não evoluiu a ponto de ser uma alternativa”, disse. “Se eu vou ter que pagar o imposto de um jeito ou de outro, por que não pagar o imposto em uma solução mais rápida, que entrega uma experiência melhor?”
Nesse cenário, os casos de uso podem mudar, mas não desaparecer. A demanda associada apenas à arbitragem tributária tende a perder espaço, enquanto pagamentos internacionais, remessas, tesouraria, pré-financiamento e liquidação em horários não atendidos pelo sistema bancário devem ganhar importância.
“Os casos de uso talvez mudem. Talvez não sejam mais os mesmos sobre os quais a gente estava falando”, afirmou. Na avaliação da executiva, porém, as vantagens relacionadas à velocidade e ao alcance global continuam existindo.
Visa amplia infraestrutura para stablecoins
A estratégia da Visa reforça a avaliação de que as stablecoins estão passando de um instrumento concentrado no mercado cripto para uma camada da infraestrutura financeira.
Em julho, a companhia anunciou a Visa Stablecoin Platform, que reúne em um único ambiente recursos para instituições financeiras, fintechs e empresas de pagamentos administrarem operações com stablecoins. A plataforma começou com acesso ao Open USD e infraestrutura de carteira oferecida no modelo Wallet-as-a-Service.
O serviço está inicialmente disponível em versão beta para clientes selecionados. Segundo a Visa, as instituições elegíveis podem utilizar a estrutura para armazenar e movimentar stablecoins, além de criar e resgatar unidades de Open USD em operações de tesouraria, liquidação e gerenciamento de liquidez.
Souza também citou os pilotos do Visa Direct para pré-financiamento e pagamentos em stablecoins. No modelo de pré-financiamento, empresas elegíveis podem abastecer contas do Visa Direct com stablecoins, que são convertidas em saldo disponível para pagamentos. No outro sentido, o remetente pode iniciar a operação em moeda fiduciária e o destinatário optar pelo recebimento em uma carteira de stablecoins.
A Visa também vem ampliando seu programa de liquidação em stablecoins para emissores e adquirentes. Em abril, a empresa informou que o piloto havia alcançado uma taxa anualizada de US$ 7 bilhões e passado a oferecer suporte a nove redes blockchain.
Para Souza, a expansão desses produtos mostra que a próxima fase do mercado não depende apenas da compra e venda de ativos digitais. As stablecoins tendem a ser incorporadas a serviços financeiros existentes, funcionando como infraestrutura de liquidação e movimentação de dinheiro.
Assim, o avanço regulatório pode reduzir determinados comportamentos e desacelerar temporariamente o lançamento de projetos, mas não apaga as vantagens que fizeram a tecnologia ganhar espaço.
“Quem estava utilizando esse meio somente para fugir do imposto pode reduzir um pouco o pé”, afirmou. Para os demais usuários, a tecnologia continua fazendo sentido, segundo a executiva.





