



- Operações com stablecoins no Brasil atingiram R$ 404,8 bilhões em 2025, crescendo em ritmo semelhante ao Pix desde 2022.
- Stablecoins ultrapassam 80% do volume reportado de negociações cripto no país, segundo Fabrício Tota, com predominância do USDT.
- Executivos no DAC 2026 destacaram o avanço desses ativos em pagamentos, remessas internacionais e liquidação de ativos tokenizados.
O volume de stablecoins no Brasil cresceu no mesmo ritmo do Pix nos últimos anos. Entre 2022 e 2025, as operações com stablecoins passaram de R$ 120 bilhões para R$ 404,8 bilhões, avanço de aproximadamente 3,3 vezes. No mesmo período, o volume movimentado pelo Pix saiu de R$ 10,9 trilhões para R$ 35,3 trilhões, crescimento de cerca de 3,2 vezes.
Os números, levantados a partir de dados da Receita Federal, foram apresentados durante o Digital Assets Conference (DAC 2026) e ajudam a dimensionar a velocidade com que esses ativos vêm ganhando espaço no país.
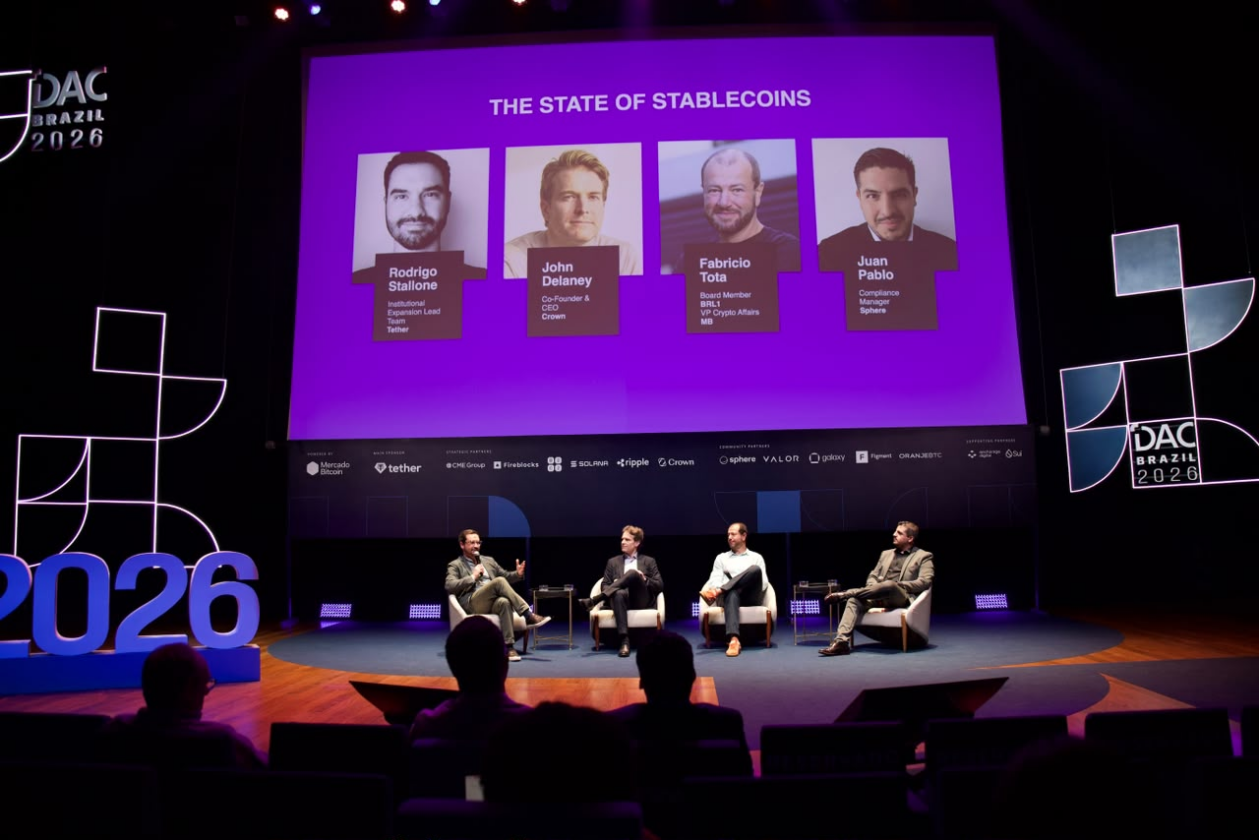
Foi nesse contexto que Rodrigo Stallone, da Tether; John Delaney, da Crown; Fabrício Tota, do Mercado Bitcoin; e Juan Pablo, da Sphere discutiram o estágio atual do mercado no painel “The state of stablecoins”, durante o DAC 2026. A conversa percorreu a evolução das stablecoins, desde seu uso no trading até sua entrada na infraestrutura de pagamentos, remessas internacionais e liquidação financeira.
Para Fabrício Tota, VP de Negócios Cripto do Mercado Bitcoin, os dados refletem uma mudança estrutural na dinâmica do mercado brasileiro. Em 2019, as stablecoins representavam apenas 3% do volume reportado de negociações no Brasil; hoje, esse número ultrapassa 80%, sendo cerca de 90% desse montante concentrado em Tether (USDT).
Tota enfatizou que o avanço das moedas estáveis vai além da tecnologia das redes e depende da integração com agentes financeiros tradicionais: “Quando pensamos em pagamentos, não basta olhar para o lado da blockchain. Trata-se de usar PSPs, ter licenças, focar em conformidade e integrar com infraestruturas tradicionais. A maioria das empresas que continuam vivas hoje são aquelas que conseguiram buscar competências que vão além do universo meramente ‘cripto’”.
Segregação patrimonial e o potencial do Real Tokenizado em stablecoin
Com o mercado brasileiro focado em moedas fiduciárias fortes, John Delaney explicou o motivo de ter fundado a Crown para emitir a BRLV (stablecoin pareada ao Real). Segundo Delaney, a combinação de uma economia forte e sem histórico recente de dolarização com uma das maiores ofertas monetárias do mundo (M2 superior a US$ 1 trilhão) cria a oportunidade ideal para o crescimento de stablecoins locais.
O executivo prevê um salto substancial para a moeda brasileira on-chain: “Se pensarmos em um cenário de dez anos em que cerca de 8% da circulação de reais esteja em formato de stablecoins, estamos falando de uma emissão potencial de R$ 1 trilhão em stabelcoins de Real”. Delaney ressaltou ainda a estrutura de proteção das reservas da BRLV, garantindo segregação patrimonial para que os detentores tenham acesso direto aos seus fundos mesmo em cenários adversos com a emissora.
Abordando a maturidade regulatória e as operações transfronteiriças, Juan Pablo destacou que a Sphere adota uma postura compliance-first para garantir a segurança das transações institucionais. Ele pontuou que o mercado regional sofreu por anos com lacunas e ambiguidades dos reguladores locais, mas prevê uma virada de chave nos próximos anos.
“Os governos e reguladores estão voltando a debater ativamente a regulação de stablecoins porque entenderam que elas vieram para ficar. Nos próximos anos, a grande maioria dos pagamentos transfronteiriços e remessas usará stablecoins em busca de liquidação e liquidez instantâneas”, destacou Juan Pablo, defendendo a criação de uma estrutura de conformidade padronizada para toda a América Latina.
Ao encerrar o painel, Rodrigo Stallone, da Tether, ponderou que o mercado vive sua terceira fase histórica – a fase da adoção institucional -, na qual a stablecoin se firma como a camada base de liquidação (settlement layer) não apenas para criptoativos, mas para a tokenização de ativos do mercado de capitais tradicional.





