- Julia Rosin afirma que as stablecoins não substituirão o Pix, mas atuarão de forma complementar ao sistema de pagamentos brasileiro.
- O maior valor movimentado com stablecoins está no mercado B2B, sobretudo em remessas, pagamentos e transferências internacionais.
- Consumidores podem utilizar serviços apoiados em stablecoins sem perceber que esses ativos digitais integram a infraestrutura da operação.
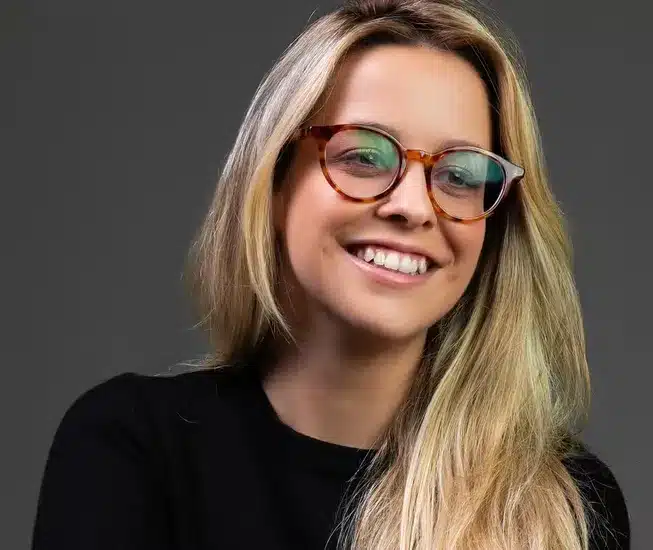
As stablecoins não devem substituir o Pix nem provocar a dolarização da economia brasileira. A avaliação é de Julia Rosin, presidente da Associação Brasileira de Criptoeconomia (ABcripto), que participou nesta segunda-feira (24) de um painel no Febraban Tech 2026, em São Paulo.
Rosin participou do painel “As stablecoins serão apenas mais um meio de pagamento ou a próxima grande evolução da infraestrutura financeira?”. A sessão também reuniu Antônia Souza, diretora de Cripto da Visa para América Latina e Caribe, e Eduardo Abreu, vice-presidente de Novos Negócios da Visa no Brasil.
De acordo com Rosin, os dois instrumentos ocupam espaços diferentes dentro do sistema financeiro. Enquanto o Pix domina os pagamentos domésticos, as stablecoins encontram oportunidades principalmente em transferências internacionais, remessas e operações entre empresas.
“As stablecoins não têm pretensão de substituir o Pix”, afirmou a presidente da ABcripto. Para ela, a eficiência do sistema criado pelo Banco Central e a utilização do real como moeda oficial reduzem o risco de que stablecoins vinculadas ao dólar assumam o papel da moeda brasileira nas transações cotidianas.
Stablecoins e Pix podem avançar juntos
Na avaliação de Rosin, a presença consolidada do Pix afasta uma possível disputa direta entre o sistema brasileiro e as stablecoins. O Pix já atende com eficiência pagamentos e transferências em reais, enquanto os ativos digitais podem solucionar operações que envolvem diferentes países e moedas.
A executiva também citou os planos de internacionalização do Pix. Nesse cenário, os dois instrumentos poderiam atuar de forma complementar: o Pix como uma interface de pagamento conhecida pelo brasileiro e as stablecoins como parte da infraestrutura de liquidação e movimentação internacional.
Essa integração permite que bancos, fintechs e empresas desenvolvam produtos baseados em blockchain sem exigir que o cliente compre ou transfira criptomoedas diretamente. A tecnologia pode operar nos bastidores, enquanto o consumidor mantém uma experiência semelhante à oferecida pelos aplicativos financeiros tradicionais.
Rosin também descartou o risco de uma dolarização semelhante à observada em países que enfrentam forte desvalorização da moeda local. No Brasil, afirmou, muitas pessoas ainda compram stablecoins como forma de investimento ou exposição ao dólar, e não para substituir o real nos pagamentos diários.
Ao mesmo tempo, stablecoins denominadas em reais podem abrir um caminho inverso. Em vez de ampliar somente o uso digital do dólar no Brasil, esses ativos poderiam contribuir para a circulação internacional da moeda brasileira em operações comerciais e financeiras.
Maior valor movimentado está no B2B
Embora o varejo tenha se aproximado das stablecoins por meio de exchanges e aplicativos, Rosin afirmou que o maior valor financeiro movimentado atualmente se concentra nas operações entre empresas.
“O valor maior hoje está concentrado em operações B2B, muito pela natureza do volume de cada uma das transações”, disse. A declaração se refere ao valor financeiro das operações, e não necessariamente ao número total de transferências realizadas.
De acordo com a presidente da ABcripto, o uso empresarial também não se limita à gestão de tesouraria. Companhias utilizam stablecoins para estruturar produtos voltados a remessas, pagamentos e transferências internacionais.
Parte desses serviços chega ao consumidor sem destacar a participação de uma stablecoin na operação. O cliente solicita uma transferência ou pagamento em um aplicativo, enquanto a empresa utiliza ativos digitais para movimentar ou liquidar os recursos.
Essa adoção invisível pode se tornar uma das principais formas de expansão das stablecoins no varejo. Em vez de substituir diretamente cartões, contas bancárias ou o Pix, a tecnologia passa a integrar a estrutura utilizada por esses produtos.
Regulação precisa considerar mercado global
O avanço dessa infraestrutura, entretanto, depende da construção de regras capazes de preservar a conexão entre empresas e países. Rosin destacou que as stablecoins circulam globalmente e, por isso, exigem algum nível de compatibilidade entre as regulações nacionais.
Na avaliação da executiva, normas que desconsiderem essa característica podem reduzir a competitividade das empresas reguladas e deslocar operações para ambientes descentralizados. Nesses espaços, autoridades enfrentam mais dificuldades para supervisionar negócios e proteger consumidores.
A presidente da ABcripto defendeu que o Brasil aproveite o avanço de sua regulação para estabelecer bases de interoperabilidade com outros mercados. Esse processo pode definir se bancos e fintechs nacionais conseguirão incorporar stablecoins aos serviços financeiros sem perder eficiência nas operações internacionais.