



- Ex-presidente do BC diz que stablecoins viraram reserva de valor, não meio de pagamento
- Mercado saltou de US$ 7 bi em 2020 para US$ 315 bi em 2026
- Campos Neto aponta Drex como alternativa pública ao dinheiro programável privado
O ex-presidente do Banco Central Roberto Campos Neto voltou a mirar o mercado de stablecoins e afirma que esses ativos deixaram de cumprir sua promessa original de baratear remessas internacionais. Em artigo publicado na Folha de S.Paulo, ele sustenta que os tokens atrelados ao dólar migraram para funções de reserva de valor, proteção contra inflação e especulação no ecossistema cripto.
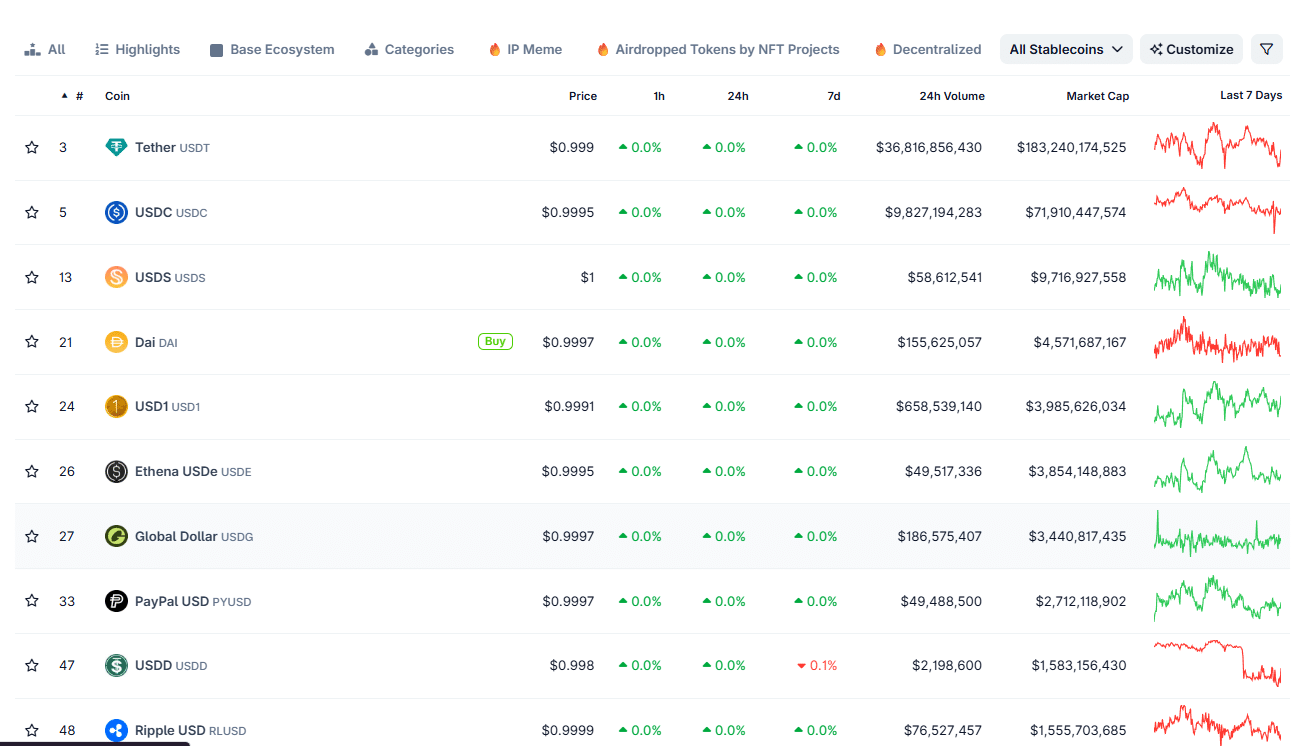
O diagnóstico contrasta com o discurso do setor, que vende as stablecoins como trilho global de pagamentos. Segundo Campos Neto, o mercado saltou de menos de US$ 7 bilhões em 2020 para mais de US$ 315 bilhões no primeiro semestre de 2026, sem que o uso cotidiano tenha se consolidado. USDT e USDC dominam a fatia, com cerca de US$ 190 bilhões e US$ 80 bilhões em circulação, respectivamente.
Em 2025, o volume ajustado de transações com esses tokens avançou 91% e beirou US$ 11 trilhões. O paradoxo, segundo o ex-BC, é que esse fluxo bilionário raramente chega ao trabalhador que envia dinheiro para casa.
O sanduíche que encarece transferências
A crítica central envolve a estrutura de custos da operação. Uma transferência on-chain pode custar centavos, mas o usuário precisa converter moeda local em token na origem e desfazer o processo no destino. Campos Neto compara o desenho a um sanduíche: a blockchain está no meio, barata; as duas pontas concentram taxas.
O argumento se apoia no estudo Competing Rails for Cross-Border Payments, de Wenxin Du, Catherine Huang e David Scharfstein. Os pesquisadores mostram que exchanges cobram até 100 pontos-base, equivalente a 1% da operação, além de spreads cambiais e custos fixos. Em vários corredores internacionais, fintechs tradicionais como Wise e Remitly executam remessas por preço inferior ao de rotas cripto.
O peso desses custos recai sobre transferências pequenas — justamente o público que a narrativa das stablecoins prometeu atender. Para o Brasil, o ponto é sensível: parte das corretoras locais opera com spreads significativos na conversão real-USDT, e o Banco Central discute há meses regras para retenção de stablecoins em transferências internacionais, medida contestada por exchanges como a Coinbase.
Rendimento e dolarização involuntária
Outro eixo do artigo trata dos produtos com rendimento embutido. O GENIUS Act, sancionado em julho de 2025, impediu emissores de remunerar diretamente os detentores de tokens de pagamento, mas não vetou que exchanges e afiliadas repassem retornos indiretamente. Segundo Campos Neto, isso partiu o mercado: USDT e USDC seguem sem rendimento próprio, enquanto rivais oferecem entre 3% e 5% via aplicações em títulos do Tesouro americano.
Em economias com inflação alta e câmbio instável, esses produtos funcionam como poupança dolarizada de fato — cenário que interessa diretamente ao investidor brasileiro. O risco, alerta o ex-BC, é a chamada dolarização involuntária: quando famílias e empresas migram depósitos em moeda local para stablecoins remuneradas, o banco central perde tração na política monetária. A oferta agregada desses tokens, aliás, já sentiu o baque regulatório e encolheu US$ 15 bilhões após o GENIUS Act.
Autocustódia fura a fiscalização
Campos Neto cita pesquisa apresentada por Gita Gopinath no Banco de Compensações Internacionais segundo a qual entre 70% e 75% dos saldos de USDT e USDC ficam em carteiras de autocustódia. Transferências entre endereços privados escapam das rotinas de identificação exigidas em exchanges centralizadas.
Dados da Chainalysis mostram que endereços classificados como ilícitos receberam ao menos US$ 154 bilhões em 2025, com stablecoins respondendo por 84% desse volume — embora as operações irregulares representem menos de 1% do total on-chain analisado.
Drex como vitrine para bancos centrais
Apesar do tom crítico, Campos Neto não defende proibir stablecoins. Ele considera irreversível a tokenização e afirma que o setor privado ocupou um vácuo deixado pelos bancos centrais. A saída, argumenta, é o Drex: infraestrutura pública para negociar e liquidar ativos tokenizados com programabilidade equivalente à das finanças descentralizadas, mas sob supervisão.
O problema é que o próprio Drex vive impasse técnico. O Banco Central abandonou o uso de blockchain nos testes recentes e, apesar de prometer uma nova fase para 2026, não anunciou formato nem cronograma. A tese de Campos Neto sobre exportar o modelo brasileiro esbarra, portanto, no atraso do produto que ele mesmo elegeu como referência.





