



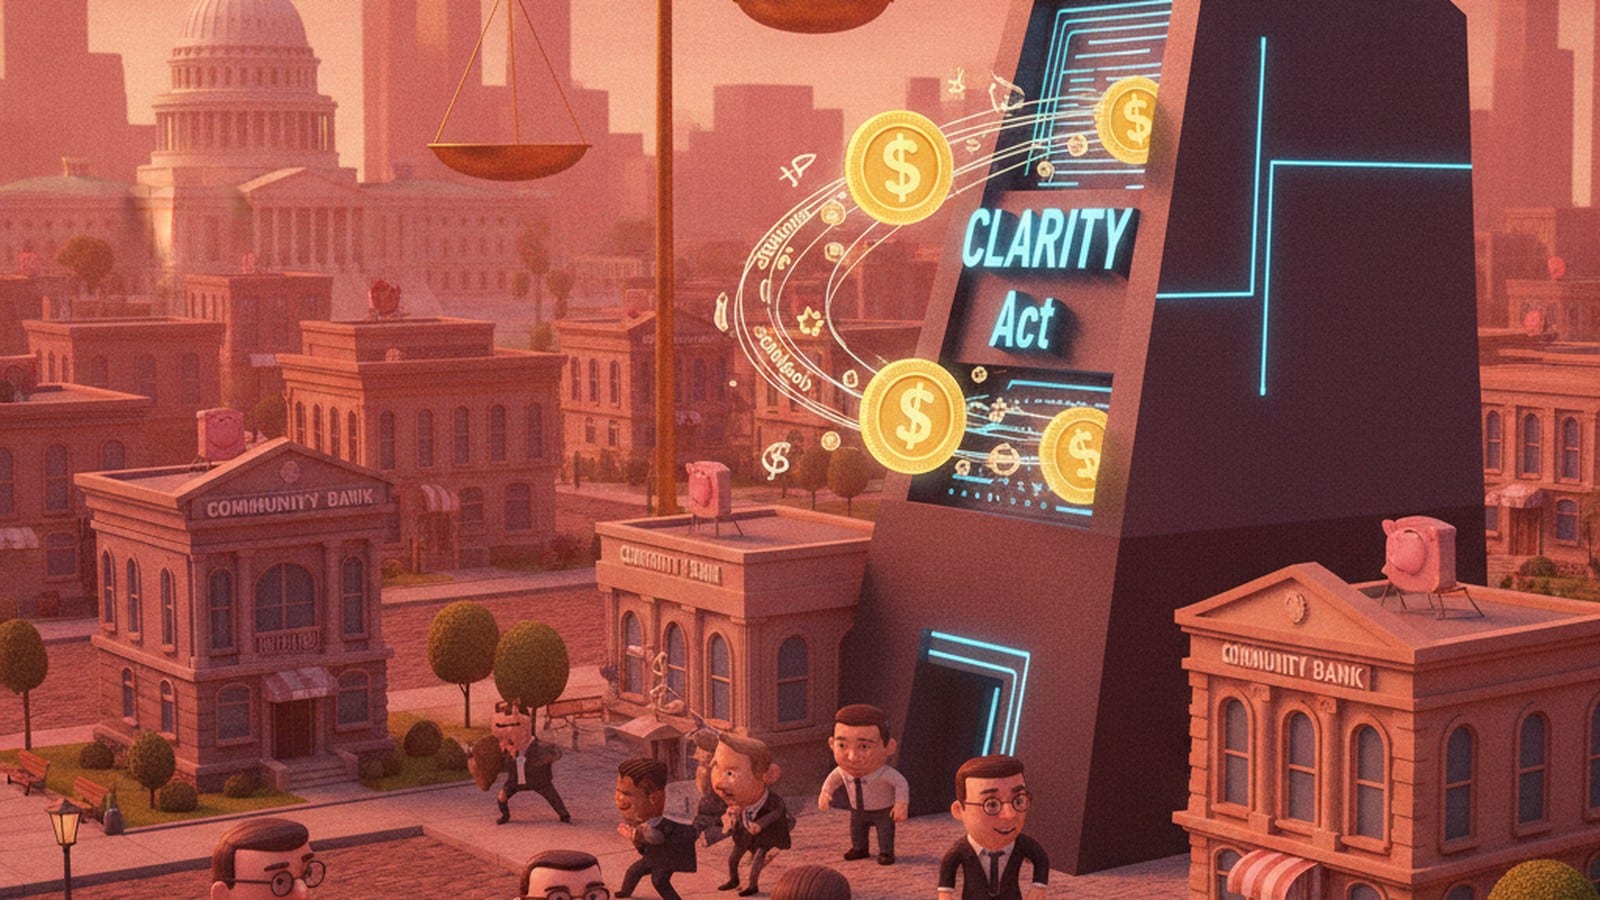
- Bancos comunitários fazem lobby contra CLARITY Act e travam apoio republicano no Senado
- Hawley e Moran condicionam voto a mudanças no trecho sobre recompensas de stablecoins
- Impasse ético paralelo reduz chance de aprovação em setembro nos EUA
A tramitação da CLARITY Act, projeto que pretende definir o marco regulatório de ativos digitais nos Estados Unidos, sofreu um revés inesperado. Bancos comunitários americanos intensificaram nas últimas semanas uma campanha de pressão sobre senadores republicanos e conseguiram reabrir uma discussão que parecia encerrada, a das recompensas pagas a detentores de stablecoins.
A movimentação foi revelada pelo Punchbowl News e confirmada por parlamentares no Capitólio. O temor das instituições regionais é direto se as moedas atreladas ao dólar puderem pagar rendimento aos usuários, a captação de depósitos em pequenas cidades pode ser drenada, comprometendo o crédito local.
Lobby de bancos locais vira o jogo no Senado
Bancos comunitários são instituições locais e possuem base de capital menor que a dos grandes conglomerados. Por atuarem em cidades pequenas, mantêm relação pessoal com senadores dos respectivos estados vantagem política que pesou nas últimas semanas.
“Eles nos conhecem. Cada um de nós conhece essas pessoas pessoalmente”, declarou o senador Mike Rounds ao explicar por que argumentos técnicos apresentados por CEOs de bancos regionais estão convencendo parte da bancada republicana a mudar de posição.
Brad Bolton, presidente-executivo do Community Spirit Bank, resumiu a estratégia adotada pelo setor. Segundo ele, foi preciso que “banqueiros comunitários desconhecidos, no meio do nada”, explicassem pessoalmente aos senadores o efeito prático da lei sobre as economias locais.
Hawley e Moran condicionam voto a novo texto
A versão atual da CLARITY Act já havia eliminado o pagamento direto de rendimento por deter stablecoins, resultado de uma negociação anterior entre bancos e indústria cripto. Entretanto, o texto ainda permite recompensas atreladas ao uso do ativo, mecanismo pensado para incentivar a adoção como meio de pagamento.
Foi justamente essa brecha que os bancos comunitários passaram a atacar. Os senadores republicanos Josh Hawley, do Missouri, e Jerry Moran, do Kansas, anunciaram apoio condicionado à reescrita do dispositivo. Sem os dois votos, a maioria republicana no Senado fica fragilizada.
A disputa sobre stablecoins soma-se a outro entrave sensível, o capítulo de ética que regula conflitos de interesse envolvendo autoridades e cripto. Esse ponto depende de negociação direta com a Casa Branca e permanece sem acordo entre democratas e republicanos.
Votação em setembro perde força e prazo aperta
O líder da maioria no Senado, John Thune, já havia protocolado a votação para setembro. Com os novos ruídos, a leitura no Congresso é de que as chances de aprovação despencaram. Os detalhes do processo legislativo podem ser consultados na página oficial do Congresso dos EUA.
Para o mercado, a paralisação tem custo. O mercado vê a CLARITY Act como complemento ao GENIUS Act, aprovado anteriormente para stablecoins, e a proposta definiria as competências da SEC e da CFTC sobre tokens, exchanges e emissores.
Impasse ecoa em Brasília e no real digital
A disputa americana interessa diretamente ao Brasil. O Banco Central ainda calibra o marco de cripto local e recentemente publicou a resolução que criou retenção de 24 horas para envios acima de US$ 10 mil. O regulador brasileiro também estabeleceu prazo até 30 de outubro para exchanges pedirem licença de operação, movimento paralelo à corrida regulatória americana.
Emissoras como Tether e Circle observam o desfecho de perto. A liberação de recompensas por uso, mesmo indireta, mudaria a dinâmica competitiva com bancos tradicionais e com o próprio real digital, o Drex, que também busca espaço como meio de pagamento programável.
Enquanto o texto americano segue travado, corretoras e emissores atuando no Brasil já se anteciparam. A adoção de USDT e USDC como reserva em reais tokenizados cresce mesmo sem definição legislativa nos EUA, movida por remessas e proteção cambial em um dólar cotado a R$ 5,1066.





