



- RLUSD ganha tração no XRPL e levanta dúvida sobre papel do XRP
- Debate mira se token seguirá como ativo-ponte em liquidações
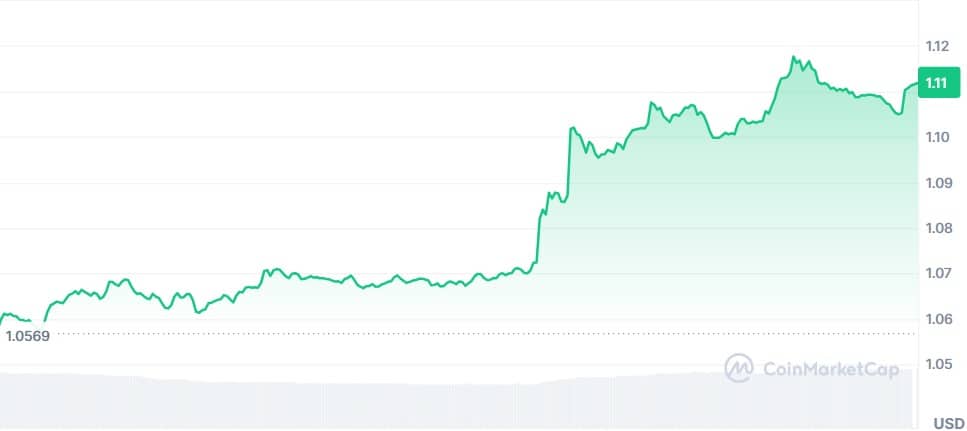
- XRP cotado a US$ 1,11 avança 4,9% nas últimas 24 horas
A discussão sobre a real utilidade do XRP voltou ao centro do mercado com o avanço dos planos da Ripple para sua stablecoin RLUSD. A migração de casos de uso dentro do XRP Ledger reabriu uma pergunta antiga: qual espaço sobra para o token nativo quando uma moeda estável dolarizada assume parte das liquidações na rede.
No mercado, o efeito imediato é técnico. O XRP é negociado a US$ 1,11 (R$ 5,69), com alta de 4,9% em 24 horas, acompanhando o rali geral das criptos. Mesmo assim, a valorização de curto prazo não silencia o debate estrutural sobre o papel do ativo dentro do próprio ecossistema criado pela Ripple.
RLUSD avança e desloca parte da tese do XRP
A tese original do XRP sempre foi funcionar como ativo-ponte em pagamentos transfronteiriços, convertendo valor entre moedas fiat com custo baixo. A entrada da RLUSD muda essa equação. Uma stablecoin lastreada em dólar oferece exatamente o que instituições financeiras costumam pedir, previsibilidade cambial e conformidade regulatória.
Isso não significa que o token nativo perca função. Ele segue essencial para pagar taxas na rede, evitar spam e sustentar o mecanismo de consenso do XRPL. Mas a narrativa comercial vendida a bancos e provedores de pagamento tende a se apoiar cada vez mais na stablecoin, não no ativo volátil.
Desenvolvedores próximos ao ecossistema apontam um cenário híbrido. A RLUSD lida com o valor final da transferência, enquanto o XRP pode continuar ativo em rotas de liquidez fragmentada, mercados sem stablecoin local ou operações em que a bridge multi-hop ainda depende de um ativo neutro. É uma função mais discreta que a prometida em 2017, mas tecnicamente relevante.
Institucional brasileiro observa, mas não compra a tese
No Brasil, o cenário regulatório reforça a cautela. O Banco Central avançou em 2024 com a consulta pública sobre stablecoins e restringiu saques diretos em moedas estáveis para carteiras próprias, o que limita o argumento de eficiência transfronteiriça em várias operações domésticas. Nesse contexto, uma RLUSD emitida sob supervisão do NYDFS chega mais palatável ao investidor institucional local do que o próprio XRP.
Gestores brasileiros que abriram exposição via ETFs spot no exterior seguem a mesma leitura. A liquidez em produtos regulados cresceu, como mostra o movimento de RIAs abrindo posição em XRP, mas o interesse é pelo ativo listado não necessariamente pela promessa operacional da rede. É uma distinção que a Ripple precisará endereçar se quiser justificar o preço do token no médio prazo.
Ripple amplia frentes fora dos EUA
Enquanto o debate sobre utilidade se acumula, a Ripple diversifica sua atuação institucional. A empresa foi incluída em uma força-tarefa do Reino Unido para tokenização de ativos, com foco em US$ 33 bilhões em dívida pública. O movimento consolida o pivô da companhia para infraestrutura regulada, mais do que para o marketing do token.
A leitura de analistas é que a Ripple vem se posicionando como fornecedora de trilhos de liquidação uma SWIFT alternativa em vez de defender o XRP como reserva de valor. A Grayscale reforçou essa narrativa recentemente, ao classificar o token como ativo dos pagamentos globais, sem promessas de valorização especulativa.
Próximos sinais que o mercado vai monitorar
Os catalisadores concretos a acompanhar são objetivos. Volume diário da RLUSD dentro do XRPL, número de corredores de pagamento migrados para a stablecoin, dados de queima de XRP em taxas e integrações anunciadas por bancos parceiros da Ripple. Sem esses números, a discussão sobre utilidade permanece teórica.
Também pesa a resposta da SEC pós-acordo com a Ripple. Uma disputa que quase fechou as portas da empresa, segundo o CEO Brad Garlinghouse, deixou o token com liberdade de listagem nos EUA, mas ainda cria fricção em produtos estruturados. A convivência entre XRP e RLUSD será, provavelmente, decidida menos por marketing e mais por métricas on-chain nos próximos trimestres.





