



- Emissões de ações preferenciais bancaram 135.979 BTC até 5 de outubro, calcula a Fidelity
- Volume equivale a mais de 0,5% do fornecimento máximo de 21 milhões de unidades
- Modelo só funciona se valorização do BTC superar o custo dos dividendos pagos
Um canal pouco observado de demanda por Bitcoin ganhou números oficiais. A Fidelity Digital Assets calcula que emissões de ações preferenciais perpétuas financiaram a compra de 135.979 BTC por empresas de tesouraria até 5 de outubro.
O volume representa mais de 0,5% do fornecimento máximo do ativo. Aos preços atuais, com o BTC a US$ 82.633 — cerca de R$ 415 mil —, essa pilha vale aproximadamente US$ 11,2 bilhões.
O levantamento é assinado pelo analista Zack Wainwright e cita nominalmente a Strategy, além de usar documentos regulatórios da Strive como base. São as duas companhias que mais recorreram ao instrumento nos últimos meses.
A concentração temporal chama atenção. Só entre março e maio, as emissões preferenciais levantaram mais de US$ 7 bilhões e bancaram a compra de mais de 95.000 BTC.
Para dimensionar: os ETFs à vista nos EUA acumularam 888.185 BTC em todo o primeiro ano de operação. O canal das preferenciais, portanto, equivale a cerca de 15% daquele volume — num prazo muito menor.
A mecânica é simples de descrever e complexa de sustentar. A empresa emite ações que pagam dividendo fixo, recolhe o dinheiro do investidor e converte o caixa em Bitcoin. O acionista preferencial fica com um fluxo de renda; a companhia, com o ativo.
A Fidelity vincula o desenho a uma tese de preservação de poder de compra: oferta limitada de 21 milhões de unidades contra moedas fiduciárias em expansão.
- Leia também: Tether perde US$ 4,6 bilhões nas exchanges
Relatório admite condição única do modelo
O documento não esconde o ponto frágil. “Para os emissores, a estratégia só funciona se a valorização do ativo subjacente superar o custo do rendimento”, diz o texto.
Traduzindo: se o Bitcoin andar de lado ou cair por tempo prolongado, a empresa continua devendo dividendo sem contrapartida de valorização. A conta passa a drenar caixa.
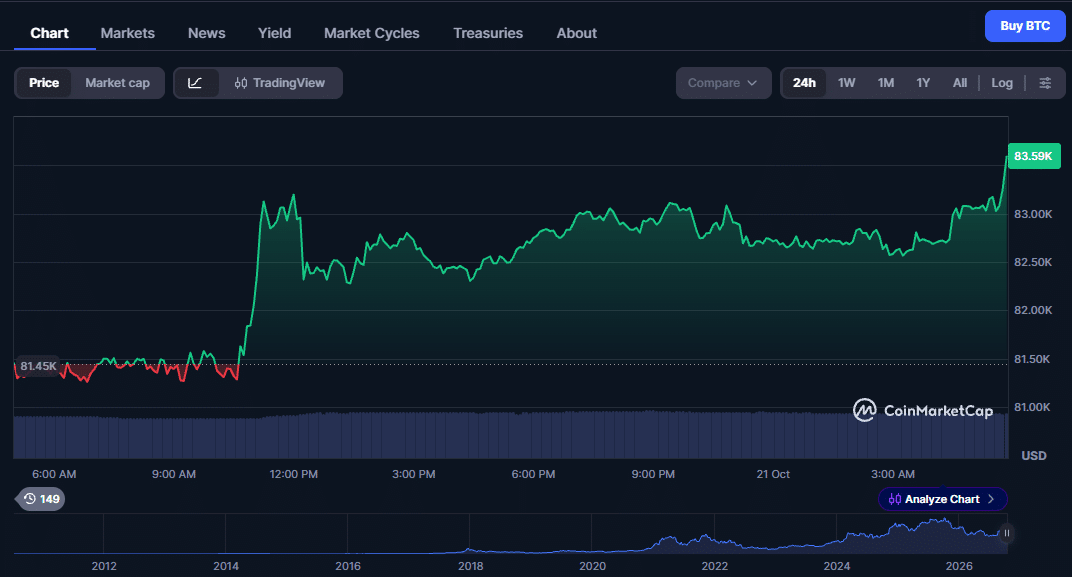
Esse risco deixou de ser teórico. O BTC opera abaixo dos US$ 83 mil e já testou a casa dos US$ 81 mil nos últimos dias, conforme acompanhamos na cobertura diária de preço. Para quem emitiu papéis com Bitcoin em patamar superior, o spread entre valorização e custo do dividendo virou negativo.
- Leia também: Fundos de investimento em criptomoedas registram 2 semana consecutiva de queda no Brasil
A Fidelity dedica parte do material a separar as duas figuras. Quem compra ação preferencial não compra Bitcoin — compra um papel híbrido, com traços de renda fixa e de renda variável, emitido por uma empresa específica.
Títulos perpétuos não têm vencimento. Algumas emissões permitem que o emissor suspenda ou adie pagamentos. Na hierarquia de uma eventual falência, o preferencialista fica acima do acionista comum, mas abaixo dos credores com dívida.
Há ainda os riscos clássicos do instrumento: inflação corroendo o dividendo futuro, alta de juros derrubando o preço do papel no secundário e liquidez restrita, que pode obrigar a venda abaixo do valor de face.
Ou seja, o investidor acumula exposição ao Bitcoin e ao balanço da companhia. São dois riscos empilhados, não um.





