
- Regulação do BC: especialistas apontam mais segurança jurídica e proteção aos investidores, mas alertam para dificuldades de adaptação.
- Capital e auditorias: exigências que partem de R$ 10,8 milhões pressionam empresas às vésperas do prazo de 30 de outubro.
- Stablecoins: CEO da Crown defende regulamentação específica para tokens atrelados ao real, com potencial de ampliar a competitividade brasileira.
Faltando apenas dois dias para o encerramento do prazo de solicitação de autorização ao Banco Central, o mercado brasileiro de criptomoedas vive um momento decisivo. Enquanto representantes do setor reconhecem os avanços em segurança jurídica e proteção dos investidores, especialistas alertam que as exigências de capital, auditoria e governança podem dificultar a permanência de empresas menores no país.
As Resoluções BCB nº 519, 520 e 521, publicadas em novembro de 2025, estabeleceram as bases para a supervisão das prestadoras de serviços de ativos virtuais. As normas entraram em vigor em 2 de fevereiro de 2026 e concederam 270 dias para que as empresas que já atuavam no mercado apresentassem seus pedidos de autorização, com prazo final em 30 de outubro de 2026.
Para John Delaney, cofundador e CEO da Crown, a regulamentação representa um avanço significativo para o mercado brasileiro. Segundo ele, as novas regras criam condições para ampliar a participação de instituições financeiras tradicionais, fintechs e investidores estrangeiros no setor.
“Com as regras que o Banco Central publicou no fim de 2025, o Brasil passou a ter um regime claro de autorização para prestadoras de serviços de ativos virtuais, com exigências de capital, governança, controles contra lavagem de dinheiro e prestação de informações ao regulador. Para o usuário, isso significa mais segurança. Para o mercado, significa regras claras para que bancos, fintechs e investidores institucionais, inclusive estrangeiros, entrem no setor com confiança”, afirmou.
Capital mínimo e prazo para adequação preocupam empresas de criptomoedas
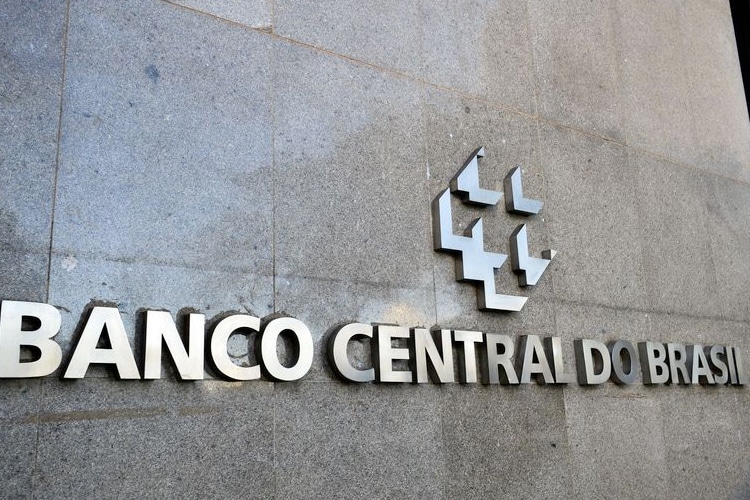
Apesar dos benefícios, a implementação das normas também provoca questionamentos. Thiago Barbosa Wanderley, especialista em criptoativos e sócio do Salles Nogueira Advogados, considera que a necessidade de regulamentação é praticamente um consenso entre os participantes do mercado, mas critica a maneira como o processo está sendo conduzido.
“As empresas sérias do setor não são contrárias à regulamentação por parte do Banco Central. No entanto, a forma como a implementação está sendo conduzida acaba por gerar uma enorme insegurança e incerteza para os players que estão empenhando todos os seus esforços para realizar todas as adequações necessárias”, afirmou.
Um dos principais obstáculos está nas exigências de capital. Durante a elaboração das regras, as propostas submetidas à consulta pública previam valores de R$ 1 milhão para intermediárias, R$ 2 milhões para custodiantes e R$ 3 milhões para corretoras. Na regulamentação definitiva, entretanto, a metodologia passou a considerar as atividades e os riscos de cada instituição, com valores que, nas configurações usuais do setor, partem de R$ 10,8 milhões e podem alcançar R$ 37,2 milhões.
Wanderley explica que muitas empresas precisaram buscar investidores para atingir os novos patamares de capital enquanto desenvolviam políticas internas, estruturas de governança e controles operacionais. Para essas instituições, a obtenção dos recursos financeiros não encerra as dificuldades.
“A grande pergunta é: se sua empresa apenas conseguiu o dinheiro do capital social na reta final, mesmo tendo cumprido todos os requisitos internos, como será possível contratar e finalizar uma auditoria num prazo tão pequeno?”, questionou.
O advogado defende que o Banco Central estabeleça um diálogo com as associações representativas do mercado para discutir a implementação das exigências, especialmente aquelas relacionadas à documentação e às auditorias.
Já Alexandre Vargas, da área de Serviços Financeiros do TozziniFreire Advogados, avalia que o período de transição procurou equilibrar a necessidade de adequação das empresas com a obrigação de estabelecer critérios claros para a entrada e a permanência no mercado regulado.
“O prazo de 270 dias, que termina em 30 de outubro, procurou conciliar dois objetivos legítimos: permitir que as empresas que já atuavam no setor organizassem suas estruturas e preparassem adequadamente o pedido de autorização, sem a imposição de exigências imediatas ou desproporcionais; e estabelecer um marco temporal objetivo para a sua incorporação ao perímetro de regulação e supervisão do Banco Central”, explicou.
Pelas regras atuais, as empresas que já estavam em funcionamento e apresentarem o pedido dentro do prazo poderão continuar prestando os serviços anteriormente exercidos enquanto o BC analisa seus processos, sem ampliar a modalidade de atuação. Quem não protocolar o pedido tempestivamente deverá encerrar os serviços sujeitos à autorização em até 30 dias após o fim do prazo.
A regulamentação também prevê duas etapas de análise. Conforme a Instrução Normativa BCB nº 704, a primeira fase, com prazo até 30 de outubro, exige documentos societários, declarações dos controladores e demonstrações financeiras dos três últimos exercícios auditadas por profissional independente registrado na CVM.
O relatório técnico de asseguração razoável, acrescentado pela IN BCB nº 739, integra a segunda fase, cujo prazo de apresentação é de até 60 dias após a manifestação favorável do Banco Central à primeira etapa, com possibilidade de prorrogação por igual período, mediante justificativa aceita pelo regulador.
Outra mudança importante ocorreu em setembro. A Resolução BCB nº 589 deslocou para 6 de novembro de 2026 o início da restrição a operações realizadas por instituições reguladas com prestadores sem autorização, ressalvadas as hipóteses permitidas pelas normas de transição.
Brasil pode se tornar referência mundial, mas ainda precisa avançar nas stablecoins
Para John Delaney, uma das maiores vantagens da regulamentação brasileira está na continuidade da atuação do Banco Central, que desenvolveu suas regras após anos de discussões com o mercado e de modernização da infraestrutura financeira nacional.
“A maior vantagem do Brasil é a consistência. O BC conduz o tema há anos com uma direção clara, construída em diálogo com o mercado e coerente com a infraestrutura que já criou, como o Pix e o Open Finance”, destacou.
O executivo considera que essa previsibilidade representa uma vantagem em relação aos Estados Unidos, onde mudanças na orientação política para o setor podem gerar incertezas. Entretanto, reconhece que o Brasil ainda precisa avançar em um ponto específico: a criação de regras próprias para a emissão de stablecoins.
Segundo Delaney, a experiência internacional pode oferecer referências importantes. A União Europeia estabeleceu requisitos para esses ativos por meio do MiCA, enquanto os Estados Unidos aprovaram, em julho de 2025, o GENIUS Act, legislação que criou um marco específico para stablecoins utilizadas em pagamentos.
- Leia também: Autocustódia ‘segura’: Mais duas carteiras de Bitcoin entram em alerta por falhas graves
A legislação americana estabelece exigências de reservas equivalentes a 100% dos tokens emitidos, compostas por ativos líquidos e seguros, além de regras de transparência, resgate e proteção dos detentores em situações de insolvência.
Para o CEO da Crown, um modelo semelhante poderia aumentar a competitividade brasileira, especialmente se contemplasse as particularidades do sistema financeiro nacional.
“O Brasil também pode ir além do modelo americano em um ponto. Há anos, o país permite que instituições de pagamento apliquem os recursos dos clientes em títulos públicos e repassem o rendimento a eles, o que estimulou a concorrência entre bancos e fintechs. Faz sentido preservar essa lógica para as stablecoins de real”, defendeu.
A possibilidade de remuneração representa uma diferença relevante em relação ao modelo americano, que proíbe os emissores de stablecoins de pagamento de repassar juros diretamente aos detentores dos tokens. A proposta de Delaney, portanto, exigiria uma definição regulatória específica para o mercado brasileiro.
Para Alexandre Vargas, o processo de autorização em andamento também representa uma transformação estrutural na relação entre o setor de ativos digitais e o sistema financeiro nacional. Segundo o advogado, a adoção de mecanismos de monitoramento permite que o BC acompanhe as atividades das empresas antes mesmo da conclusão das autorizações individuais.
- Leia também: ‘Maior risco para o Bitcoin é que ele é inútil, e não computação quântica’, afirma famoso minerador de BTC da China
“Em perspectiva mais ampla, o movimento sinaliza o amadurecimento da regulamentação brasileira de ativos digitais. O país avança de um marco legal geral para um regime efetivo de autorização, prestação de informações, governança e supervisão contínua”, afirmou.
Assim, enquanto o Banco Central avança na implantação das exigências, o setor chega aos últimos dias do prazo de adequação com avaliações diferentes sobre o ritmo da mudança. Para alguns participantes, as normas representam uma oportunidade de atrair investimentos institucionais e fortalecer a proteção ao consumidor. Para outros, os custos elevados e a complexidade operacional podem reduzir a participação de empresas menores e acelerar a concentração do mercado.
Delaney acredita que o próximo passo será decisivo para ampliar a relevância internacional do país.
“O Brasil já protege bem o usuário e o sistema. Com regras específicas para stablecoins, pode se tornar referência global no tema e dar ao real a chance de circular e competir além das fronteiras”, concluiu.