



- Presidente da ABcripto alerta que ativos de clientes podem ficar sujeitos a disputas na falência de exchanges, apesar das exigências de segregação operacional.
- Julia Rosin cita o caso da FTX no Japão para defender uma proteção patrimonial prevista em lei para os investidores brasileiros.
- Exigências do Banco Central para custódia de criptomoedas podem elevar custos, afastar empresas internacionais e aumentar a concentração do mercado.
A regulamentação das criptomoedas no Brasil pode deixar uma lacuna importante na proteção dos investidores em caso de falência de uma exchange. Embora o Banco Central tenha estabelecido regras para separar os ativos das empresas daqueles pertencentes aos clientes, ainda existe uma discussão jurídica sobre a efetiva proteção desses recursos diante da insolvência de uma prestadora de serviços.
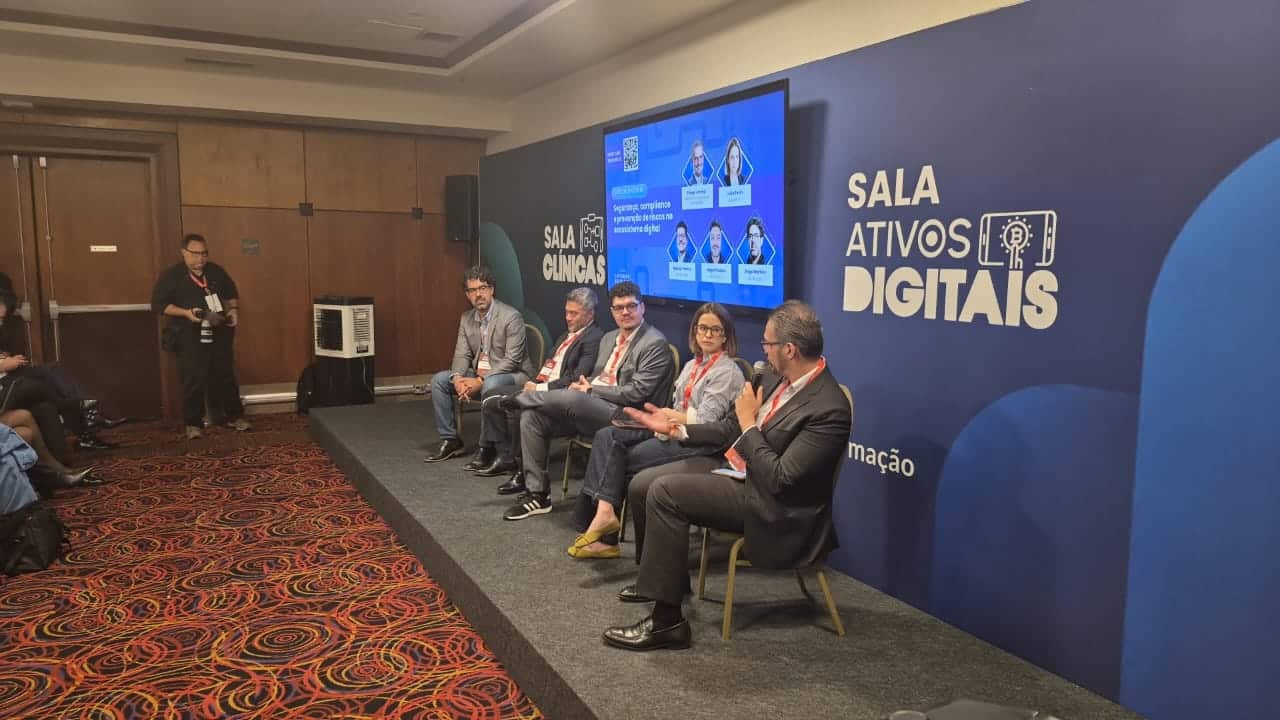
O alerta foi feito por Julia Rosin, presidente da Associação Brasileira de Criptoeconomia (ABcripto), durante o Fórum Payment Anyway 2026, realizado nesta segunda-feira (19), em São Paulo, pela Cantarino Brasileiro. A executiva participou de um painel sobre a regulamentação do setor ao lado de representantes do Banco Central e de empresas do mercado financeiro.
Segundo Rosin, o problema está na diferença entre a segregação operacional, exigida pelas normas do Banco Central, e a segregação patrimonial estabelecida em lei. A primeira obriga as empresas a manter controles para identificar e separar os ativos dos clientes. Já a segunda busca assegurar que esses bens não sejam utilizados para pagar dívidas da instituição em um eventual processo de falência.
Na avaliação da presidente da ABcripto, a situação cria um paradoxo. Embora o regulador tenha procurado favorecer estruturas de custódia no Brasil, onde poderia exercer uma supervisão mais próxima, a ausência de uma proteção legal específica para os ativos dos clientes pode gerar insegurança em situações de insolvência.
A preocupação ganha relevância às vésperas de 30 de outubro, prazo final para que as empresas de criptoativos já atuantes no Brasil apresentem seus pedidos de autorização ao Banco Central. A adequação às regras de custódia representa uma das principais decisões operacionais dessas instituições.
Brasil ainda não tem a mesma proteção que salvou clientes da FTX no Japão
Durante sua apresentação, Rosin utilizou a quebra da FTX, em novembro de 2022, para demonstrar a importância da proteção patrimonial dos clientes.
Quando a exchange entrou em colapso, usuários de diferentes países ficaram impossibilitados de retirar suas criptomoedas. Entretanto, a situação foi diferente na operação japonesa, submetida a regras locais de segregação e proteção dos ativos dos clientes.
No Japão, a legislação exigia que as empresas mantivessem recursos dos usuários separados e protegidos. Essa estrutura permitiu que a FTX Japan iniciasse a devolução de ativos em fevereiro de 2023, enquanto clientes de outras operações do grupo tiveram de aguardar o andamento dos processos de recuperação e falência.
O Fundo Monetário Internacional analisou o episódio em um relatório publicado em 2024 e concluiu que a separação dos ativos da subsidiária japonesa foi fundamental para impedir que eles fossem incorporados à massa falida submetida à Justiça dos Estados Unidos.
A recuperação dos clientes fora do Japão também avançou posteriormente. Em julho de 2026, por exemplo, a FTX anunciou sua quinta rodada de pagamentos a credores, no valor aproximado de US$ 900 milhões. A diferença destacada pelo caso japonês, portanto, está principalmente na possibilidade de recuperação direta e antecipada dos ativos segregados.
No Brasil, a Resolução BCB nº 520 determina que as prestadoras de serviços de ativos virtuais mantenham os bens dos clientes separados dos ativos próprios. Também estabelece regras para provas de reservas, auditorias independentes e procedimentos de transferência de ativos em caso de interrupção dos serviços.
Entretanto, essas obrigações regulatórias não substituem necessariamente uma proteção legal específica contra os efeitos de uma falência.
O tema está em discussão no Congresso Nacional por meio do Projeto de Lei 4.932/2023, que pretende alterar a Lei nº 14.478/2022 para estabelecer a segregação patrimonial entre prestadoras de serviços de ativos virtuais e seus usuários.
A proposta permanece em tramitação no Senado e consta como pronta para a pauta da Comissão de Assuntos Econômicos desde 7 de abril de 2026.
- Leia também: Reserva de Bitcoin dos EUA foi cancelada?
Isso não significa que todos os ativos custodiados em uma exchange brasileira serão automaticamente incorporados à massa falida em caso de insolvência. A situação dependerá da estrutura contratual, dos direitos de propriedade envolvidos e da interpretação jurídica aplicável. O alerta de Rosin é justamente que a regulamentação operacional, isoladamente, não oferece a mesma certeza jurídica de uma segregação expressamente garantida por lei.
Regras para custódia internacional podem afastar empresas globais
Outra preocupação apresentada pela presidente da ABcripto envolve a possibilidade de exchanges brasileiras contratarem empresas estrangeiras para realizar a custódia dos ativos de seus clientes.
Rosin explicou que a primeira versão da regulamentação apresentava restrições significativas à contratação desses prestadores. Entre elas estava a necessidade de acordos de cooperação entre o Banco Central e as autoridades responsáveis pela supervisão das instituições estrangeiras.
Segundo a executiva, um levantamento realizado durante a consulta pública mostrou que, considerando simultaneamente os requisitos de cooperação e a existência de regras específicas para custódia de criptoativos, apenas seis jurisdições atendiam aos critérios avaliados naquele momento.
A versão definitiva da regulamentação adotou uma estrutura diferente, mas manteve exigências importantes para a contratação de custodiantes internacionais.
O artigo 83 da Resolução BCB nº 520 exige, entre outras condições, que a empresa estrangeira seja autorizada e supervisionada em sua jurisdição, mantenha representante legal no Brasil e ofereça garantias que possam ser acionadas diante de falhas na prestação dos serviços.
Também determina que os contratos assegurem a proteção dos ativos dos clientes brasileiros, inclusive em situações de insolvência ou falência da empresa contratada.
Na avaliação de Rosin, a dificuldade está em adaptar estruturas globais de custódia às particularidades brasileiras. Empresas que atendem clientes em diferentes países trabalham com modelos próprios de segregação, identificação de titulares e organização de carteiras, que nem sempre correspondem integralmente ao formato exigido pelo BC.
A executiva citou diferenças entre os modelos utilizados em mercados como Estados Unidos, Canadá, Singapura, União Europeia e Hong Kong, especialmente no tratamento de carteiras coletivas e dos recursos necessários para garantir liquidez.
No Brasil, a Resolução nº 520 admite que a prestadora mantenha ativos virtuais próprios em carteiras utilizadas pelos clientes, exclusivamente para atender necessidades imediatas de liquidez. Esses ativos próprios estão sujeitos ao limite equivalente a 5% do total de ativos virtuais dos clientes, além de requisitos de identificação e controle.
É importante distinguir essa regra de uma autorização genérica para misturar recursos dos clientes. O percentual previsto no artigo 30 refere-se aos ativos pertencentes à própria prestadora que podem ser utilizados nessa estrutura operacional, e não a uma dispensa geral da obrigação de segregação dos bens dos usuários.
Rosin argumentou que diferenças regulatórias dessa natureza podem exigir adaptações complexas de sistemas, contratos e procedimentos. Para uma empresa global, operar simultaneamente em dezenas de jurisdições significa administrar regras distintas para uma atividade que, tecnologicamente, pode utilizar uma infraestrutura compartilhada.
Outro ponto levantado foi a exigência de mecanismos de redundância das informações e dos instrumentos de controle dos ativos virtuais.
O artigo 76 da Resolução nº 520 estabelece que esses mecanismos devem estar submetidos à legislação brasileira, ser administrados por entidade constituída no país e permitir o acesso do Banco Central às informações necessárias para supervisão.
Embora a intenção seja assegurar a continuidade dos serviços e possibilitar a recuperação dos ativos em situações críticas, Rosin questionou os riscos decorrentes da multiplicação de estruturas capazes de acessar informações sensíveis ou instrumentos de controle.
Na avaliação dela, mecanismos criados para aumentar a proteção também precisam considerar os riscos adicionais introduzidos pela própria arquitetura de segurança.
Custos de até R$ 37,2 milhões podem aumentar concentração do mercado
A presidente da ABcripto também associou as exigências de custódia ao aumento dos custos para as empresas que pretendem continuar operando no Brasil.
A regulamentação passou a exigir capital mínimo calculado conforme as atividades desempenhadas e a estrutura operacional de cada instituição. No caso das prestadoras que oferecem custódia de criptoativos, as necessidades de capital podem variar significativamente.
De acordo com levantamento publicado pela Folha de S.Paulo em outubro, os requisitos para empresas classificadas como custodiantes podem variar de R$ 12,4 milhões a R$ 37,2 milhões, conforme a combinação de atividades e os fatores considerados na metodologia regulatória.
Rosin relatou que o aumento das exigências de capital alterou os planos de negócios de empresas que inicialmente pretendiam manter estruturas próprias de custódia.
Para algumas delas, contratar um prestador especializado no exterior passou a representar uma alternativa economicamente mais viável. Entretanto, essa opção também apresenta dificuldades diante dos requisitos regulatórios brasileiros.
O resultado, segundo a executiva, pode ser uma redução no número de empresas internacionais dispostas a oferecer esses serviços ao mercado nacional.
Rosin argumentou que a necessidade de estabelecer representante legal, adaptar controles operacionais, negociar garantias e atender às exigências específicas de segregação pode tornar o Brasil menos atraente para prestadores globais.
A consequência potencial é uma concentração maior da atividade de custódia em um grupo reduzido de instituições capazes de absorver os custos e realizar as adaptações exigidas.
Esse cenário também pode produzir efeitos sobre a segurança do sistema. Na avaliação da presidente da ABcripto, quando muitas instituições passam a depender de um número pequeno de fornecedores, problemas operacionais ou incidentes de segurança em um deles podem atingir uma parcela maior do mercado.
A executiva defendeu que o Banco Central considere essas particularidades durante a análise dos pedidos de autorização e avalie individualmente os modelos operacionais apresentados pelas instituições.
Além da custódia, ela destacou a dificuldade de elaborar planos de negócios de longo prazo em um setor caracterizado por rápidas mudanças tecnológicas.
A regulamentação exige que as empresas demonstrem capacidade de continuidade e planejamento. Entretanto, conforme observou Rosin, o mercado de ativos virtuais apresenta novos produtos, modelos de operação e soluções tecnológicas em intervalos muito curtos.
Por isso, a presidente da ABcripto considera que o processo de autorização deverá envolver discussões aprofundadas entre regulador e empresas, especialmente para esclarecer como determinados requisitos serão interpretados e aplicados na prática.
O debate também foi abordado pelo representante do Banco Central Nagel Lisânias Paulino, que participou do mesmo painel. Ele reconheceu que determinadas atividades, como a custódia, poderão receber tratamento regulatório mais específico conforme o mercado evoluir.





